
Navigering i årlig compliance: En omfattende guide for Hongkong-virksomheder
At forstå og opfylde årlige compliance-forpligtelser er altafgørende for virksomheder registreret i Hongkong. Denne artikel giver et detaljeret overblik over de vigtigste lovmæssige krav, processer og tidsfrister for at sikre, at virksomheder opretholder god status og undgår sanktioner.
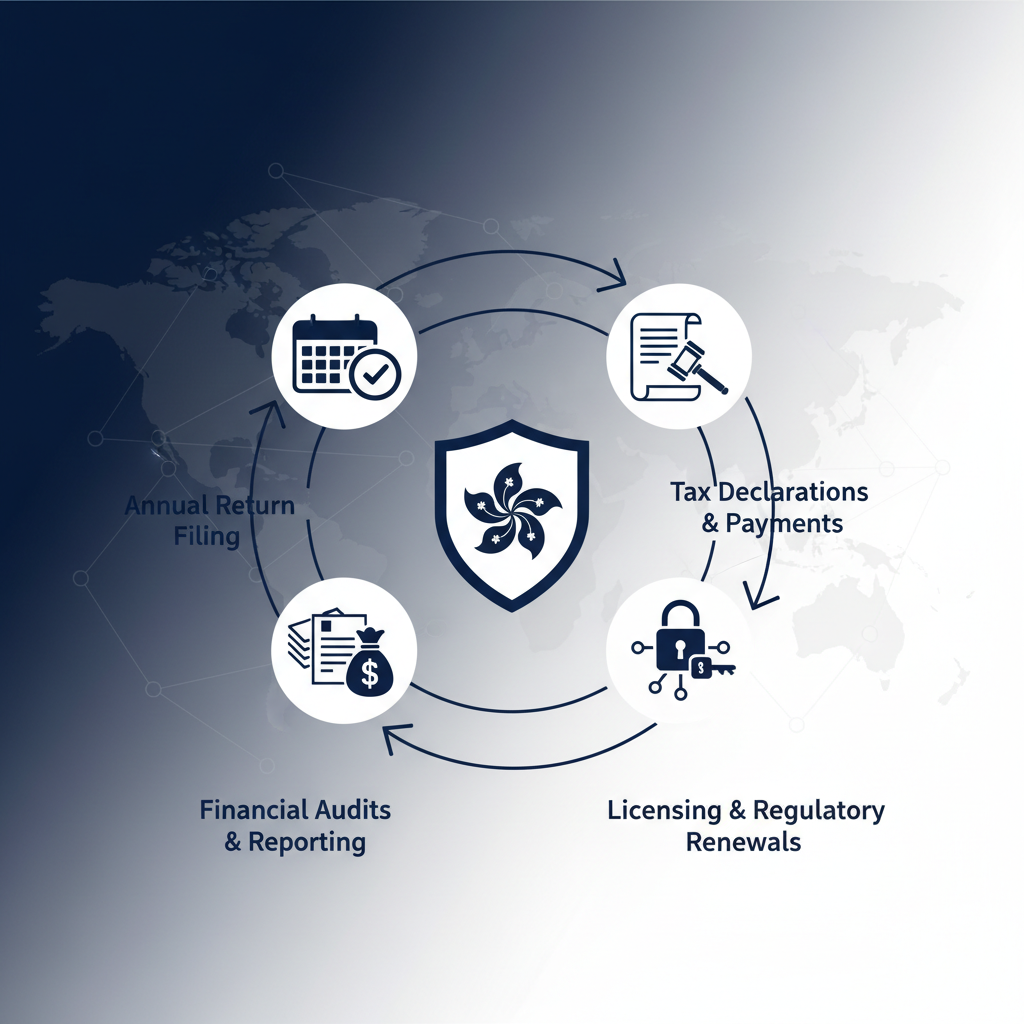
Hongkong, kendt for sit forretningsvenlige miljø og strategiske beliggenhed, tiltrækker utallige iværksættere og internationale selskaber. Vedligeholdelse af en virksomhed i Hongkong kræver dog streng overholdelse af en række årlige compliance-forpligtelser. Disse krav, der omfatter selskabssekretærpligter, finansiel rapportering, revision og skatteindberetninger, er afgørende for at sikre lovlig drift, gennemsigtighed og god selskabsledelse. Manglende overholdelse kan føre til betydelige bøder, omdømmetab og endda retssager. Denne omfattende guide dykker ned i de væsentlige årlige compliance-krav for Hongkong-registrerede virksomheder og tilbyder praktisk indsigt for virksomhedsejere og fagfolk.
Grundlaget for compliance: Selskabssekretærpligter
Kernen i Hongkongs selskabsretlige ramme er selskabssekretærens rolle. Hvert privat aktieselskab, der er stiftet i Hongkong, er lovmæssigt forpligtet til at udpege en selskabssekretær, som enten skal være en fysisk person, der normalt bor i Hongkong, eller et selskab med registreret kontor eller forretningssted i Hongkong. Denne person eller enhed fungerer som den primære kontakt mellem virksomheden og Companies Registry (CR) og sikrer, at alle lovpligtige registre omhyggeligt vedligeholdes, og at indberetninger foretages rettidigt.
De vigtigste årlige selskabssekretærpligter omfatter:
Indlevering af årsrapport
En af de mest grundlæggende forpligtelser er indlevering af en årsrapport (Formular AR1) til Companies Registry. Dette dokument giver et opdateret øjebliksbillede af virksomhedens oplysninger, herunder dens registrerede adresse, aktiekapital, aktionærer, direktører og selskabssekretær. For private selskaber med begrænset ansvar skal årsrapporten indleveres inden for 42 dage efter årsdagen for stiftelsen. Offentlige selskaber har en anden frist, der kræver indlevering inden for 42 dage efter selskabets årlige generalforsamling (AGM) eller inden for 42 dage efter datoen for den skriftlige resolution, der er vedtaget i stedet for AGM. Sen indlevering medfører stigende bøder, lige fra HK$870 for op til 42 dages forsinkelse til HK$4.800 for over 9 måneders forsinkelse. Vedvarende manglende overholdelse kan endda føre til retsforfølgelse af virksomheden og dens ansvarlige ledere.
Vedligeholdelse af lovpligtige registre
Virksomheder er forpligtet til at føre forskellige lovpligtige registre på deres registrerede kontor eller et udpeget sted. Disse omfatter medlemsregisteret, direktørregisteret, selskabssekretærregisteret, panteregisteret og registeret over væsentlige kontrollanter (SCR). SCR, der er indført for at øge gennemsigtigheden og bekæmpe hvidvaskning af penge, kræver, at virksomheder identificerer og fører et register over deres væsentlige kontrollanter. Dette register skal være tilgængeligt for inspektion af retshåndhævende myndigheder efter anmodning. Eventuelle ændringer i virksomhedens oplysninger, såsom udnævnelse eller fratræden af direktører, aktieoverførsler eller ændringer af den registrerede adresse, skal opdateres i disse registre og rapporteres til Companies Registry via specifikke formularer (f.eks. Formular ND2A for direktørændringer, Formular ND2B for selskabssekretærændringer) inden for 15 dage efter ændringen.
Finansiel rapportering og revisionskrav
Hongkongs reguleringsmiljø lægger stor vægt på gennemsigtig finansiel rapportering. Alle virksomheder, der er stiftet i henhold til Companies Ordinance, er forpligtet til at udarbejde årsregnskaber og, med visse undtagelser, få dem revideret årligt.
Udarbejdelse af årsregnskaber
Virksomheder skal udarbejde årsregnskaber, der overholder Hong Kong Financial Reporting Standards (HKFRS) eller Small and Medium-sized Entity Financial Reporting Standard (SME-FRS), alt efter hvad der er relevant. Disse regnskaber omfatter typisk en opgørelse over finansiel stilling (balance), en opgørelse over totalindkomst (resultatopgørelse), en pengestrømsopgørelse, en opgørelse over ændringer i egenkapital og noter. Direktørerne er ansvarlige for at sikre, at disse regnskaber giver et retvisende billede af virksomhedens finansielle resultater og position.
Årlig revision
Med meget få undtagelser (primært for hvilende virksomheder eller specifikke typer af små private virksomheder, der opfylder visse fritagelseskriterier) er alle Hongkong-virksomheder forpligtet til at få deres årlige årsregnskaber revideret af en statsautoriseret revisor (CPA) med en praktiserende attest i Hongkong. Revisors rolle er at afgive en uafhængig udtalelse om, hvorvidt årsregnskaberne er udarbejdet, i alle væsentlige henseender, i overensstemmelse med den gældende finansielle rapporteringsramme og giver et retvisende billede. De reviderede årsregnskaber sammen med revisors beretning præsenteres derefter for aktionærerne på den årlige generalforsamling (AGM).
Årlig Generalforsamling (AGM)
Hver virksomhed er forpligtet til at afholde en AGM inden for ni måneder efter udgangen af dens regnskabsperiode (for private virksomheder) eller inden for seks måneder (for offentlige virksomheder). Hovedformålet med AGM er at præsentere og godkende de reviderede årsregnskaber, udpege revisorer og vælge direktører. Mens AGM'er er obligatoriske, kan private virksomheder undlade at afholde en AGM, hvis alle medlemmer skriftligt accepterer dette. De reviderede årsregnskaber skal dog stadig cirkuleres til medlemmerne.
Skattecompliance: Indberetning af overskudsskat
Hongkong anvender et territorialt skattesystem, hvilket betyder, at kun overskud, der opstår i eller stammer fra Hongkong, er underlagt overskudsskat. Inland Revenue Department (IRD) er ansvarlig for skatteadministrationen, og virksomheder skal overholde specifikke årlige skatteindberetningsforpligtelser.
Overskudsskatteopgørelse (PTR)
Virksomheder er forpligtet til at indlevere en årlig overskudsskatteopgørelse (Formular BIR51) til IRD. Den første overskudsskatteopgørelse udstedes typisk af IRD ca. 18 måneder efter stiftelsesdatoen. Efterfølgende opgørelser udstedes årligt. Fristen for indlevering af PTR afhænger af virksomhedens regnskabsår. Generelt har virksomheder med et regnskabsår, der slutter 31. marts, indtil 31. juli, mens dem med et regnskabsår, der slutter 31. december, har indtil 30. april det følgende år. Disse frister kan forlænges ved at ansøge om en forlængelse via en skatterepræsentant eller ved at tilslutte sig Block Extension Scheme.
Supplerende dokumenter
Overskudsskatteopgørelsen skal ledsages af de reviderede årsregnskaber, en skatteberegning, der viser, hvordan det skattepligtige overskud (eller justerede tab) blev opnået, og andre supplerende bilag. Selvom en virksomhed ikke har påbegyndt forretning eller ikke har genereret overskud, skal en 'nul'-opgørelse stadig indleveres sammen med de reviderede årsregnskaber (medmindre den er hvilende). Manglende indlevering af en overskudsskatteopgørelse inden for fristen kan resultere i bøder, skønnet beskatning og endda retsforfølgelse.
Andre vigtige overvejelser
Ud over de centrale forpligtelser bør virksomheder også være opmærksomme på andre compliance-aspekter:
Fornyelse af virksomhedsregistreringsattest
Hver virksomhed, der opererer i Hongkong, skal indhente og årligt forny en virksomhedsregistreringsattest (BRC) fra Business Registration Office. BRC udstedes typisk for et eller tre år. Fornyelsesmeddelelser sendes normalt ud af IRD ca. en måned før udløbsdatoen. Manglende rettidig fornyelse af BRC kan føre til bøder og retssager.
Arbejdsgiveropgørelser
Hvis en virksomhed ansætter personale i Hongkong, skal den indlevere en årlig arbejdsgiveropgørelse (Formular BIR56A og BIR56B) til IRD, der specificerer medarbejdernes aflønning og ydelser for det foregående år. Dette skal ske inden udgangen af april hvert år. Virksomheder har også forpligtelser vedrørende MPF-bidrag og medarbejderkompensationsforsikring.
Anti-hvidvask (AML) compliance
Hongkong har et robust AML-regime. Selvom det ikke er en 'årlig' indberetning i traditionel forstand, skal virksomheder, især dem i regulerede sektorer, løbende overvåge og opdatere deres AML-politikker og -procedurer, udføre kundekendskab og rapportere mistænkelige transaktioner. Alle virksomheder skal via deres selskabssekretærer føre et register over væsentlige kontrollanter, hvilket er en del af de bredere AML-indsatser.
Konklusion
At navigere i det årlige compliance-landskab i Hongkong kræver omhu og en klar forståelse af de lovgivningsmæssige rammer. Fra rettidig indlevering af årsrapporter og omhyggelig vedligeholdelse af lovpligtige registre til udarbejdelse af reviderede årsregnskaber og nøjagtige skatteindberetninger spiller hver forpligtelse en afgørende rolle for at sikre en virksomheds juridiske status og operationelle integritet. Samarbejde med erfarne fagfolk, såsom selskabssekretærer, revisorer og skatterådgivere, kan betydeligt strømline disse processer, mindske risici og give virksomhedsejere mulighed for at fokusere på kerneforretningen. Ved proaktivt at imødekomme disse årlige krav kan virksomheder i Hongkong opretholde deres gode omdømme, undgå bøder og fremme et ry for gennemsigtighed og ansvarlig selskabsledelse, hvilket i sidste ende bidrager til deres langsigtede succes i dette dynamiske globale knudepunkt.


