
Navigering af finansieringsmuligheder for startups og SMV'er i Hong Kong: En omfattende guide
Hong Kong, et levende finansielt knudepunkt, tilbyder et mangfoldigt landskab af finansieringsmuligheder for startups og små og mellemstore virksomheder (SMV'er). Denne artikel dykker ned i forskellige finansieringsveje, fra traditionelle banklån og offentlige tilskud til venturekapital og crowdfunding, og giver praktisk indsigt for iværksættere, der søger kapital.
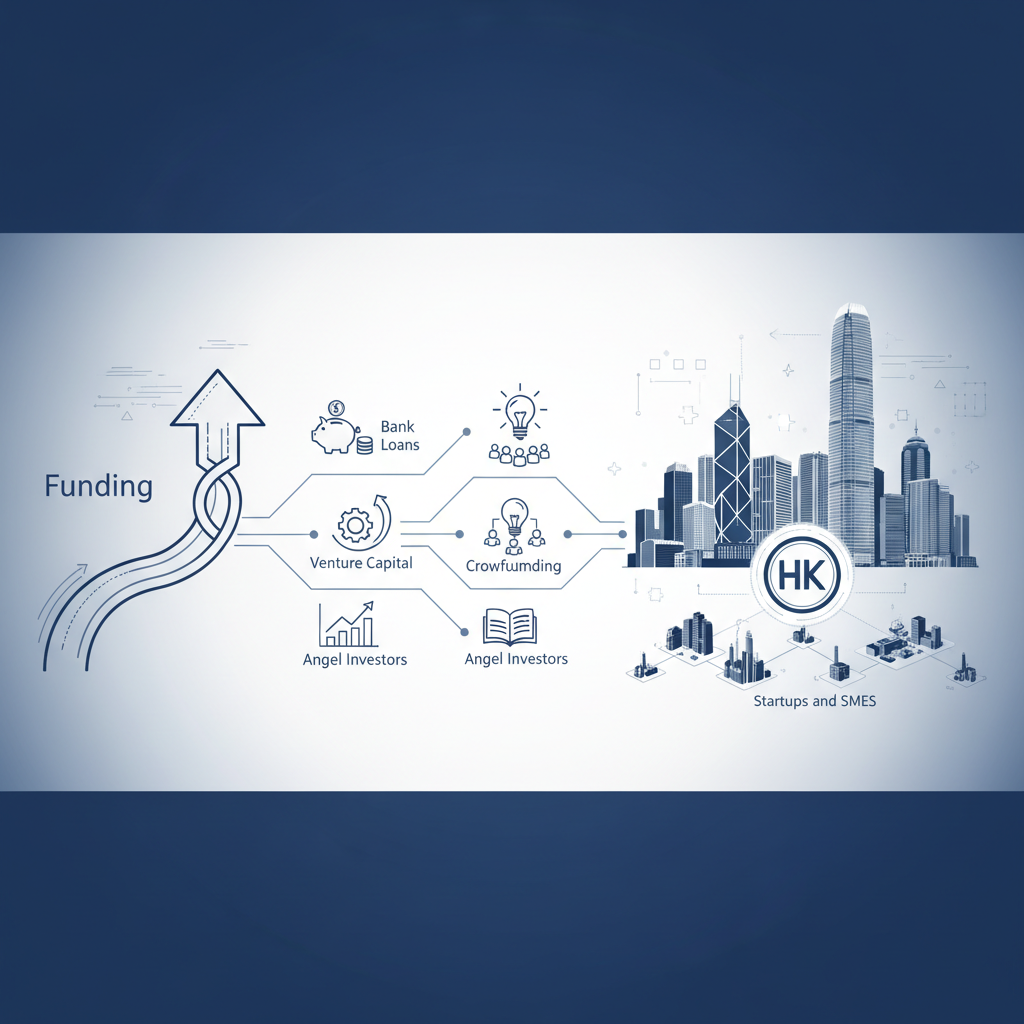
Hong Kong har længe været hyldet som et dynamisk internationalt forretningscenter, der tiltrækker iværksættere og investorer fra hele verden. Dets strategiske placering, robuste juridiske rammer og forretningsvenlige miljø gør det til et ideelt affyringsrampe for startups og en frugtbar grund for væksten af små og mellemstore virksomheder (SMV'er). En fælles udfordring for virksomheder på alle stadier, især i deres spæde faser, er dog at sikre tilstrækkelig finansiering. Denne omfattende guide udforsker de utallige finansieringsmuligheder, der er tilgængelige i Hong Kong, og tilbyder handlingsorienteret indsigt for iværksættere, der navigerer i det komplekse finansielle landskab.
Forståelse af finansieringsøkosystemet i Hong Kong
Finansieringsøkosystemet i Hong Kong er mangefacetteret og omfatter både traditionelle finansielle institutioner og et voksende udvalg af alternative finansieringsmekanismer. Regeringen spiller en betydelig rolle gennem forskellige støtteordninger, mens en spirende startup-scene har tiltrukket betydelig venturekapital og engleinvestorer. At forstå de specifikke karakteristika og krav for hver finansieringskilde er afgørende for virksomheder for at identificere den mest passende mulighed for deres unikke behov og vækstbane.
Traditionel bankfinansiering
Kommercielle banker forbliver en primær finansieringskilde for etablerede SMV'er i Hong Kong. Store banker som HSBC, Standard Chartered, Bank of China (Hong Kong) og Hang Seng Bank tilbyder en række produkter, herunder terminslån, kassekreditfaciliteter, handelsfinansiering og revolverende kreditlinjer. Berettigelse afhænger typisk af virksomhedens finansielle sundhed, kredithistorie, tilgængelighed af sikkerhed og en solid forretningsplan. Startups, især dem uden en dokumenteret track record eller betydelige aktiver, finder det ofte udfordrende at sikre traditionelle banklån uden statsgarantier.
- Krav: Stærke regnskaber (reviderede foretrækkes), sikkerhed (ejendom, lager, tilgodehavender), robust forretningsplan, god kredithistorie, personlige garantier fra direktører.
- Fordele: Lavere rentesatser sammenlignet med alternativ finansiering, etablerede processer, fleksibilitet i tilbagebetalingsbetingelser for nogle produkter.
- Ulemper: Strenge berettigelseskriterier, lange godkendelsesprocesser, krav til sikkerhed kan være uoverkommelige for startups.
Offentlig finansiering og støtteordninger
Hong Kongs regering er en proaktiv støtte til SMV'er og startups og tilbyder adskillige tilskud, lån og garantiordninger designet til at fremme innovation, forbedre konkurrenceevnen og lette markedsudvidelsen. Disse ordninger er ofte sektorspecifikke eller retter sig mod bestemte forretningsaktiviteter, hvilket gør det vigtigt for virksomheder at undersøge og identificere programmer, der er relevante for deres drift.
SMV-finansieringsgarantiordning (SFGS)
SFGS, der administreres af Hong Kong Mortgage Corporation Limited (HKMC), har til formål at hjælpe lokale virksomheder, især SMV'er, med at opnå finansiering fra deltagende långivere. Den giver lånegarantier til at dække en vis procentdel af det godkendte lånebeløb, hvorved risikoen for banker reduceres og de opmuntres til at låne til SMV'er. Ordningen har forskellige garantiforhold (f.eks. 80%, 90%, 100%) afhængigt af lånetypen og formålet, såsom forretningsinstallationer, driftskapital eller specifikke hjælpeforanstaltninger.
- Berettigelse: Registreret i Hong Kong, med væsentlig forretningsdrift, og ikke et børsnoteret selskab eller et datterselskab heraf.
- Fordele: Nemmere adgang til bankfinansiering, potentielt højere lånebeløb og gunstigere vilkår.
- Proces: Ansøgninger indsendes via deltagende banker.
Teknologi-startup-støtteordning for universiteter (TSSSU)
Denne ordning yder finansiering til universitetsforbundne teknologistartups, der fremmer kommercialiseringen af R&D-resultater fra lokale universiteter. Hvert af de seks lokale universiteter modtager et årligt tilskud til at støtte op til 20 startup-projekter. Finansieringen er ikke-udvandende, hvilket betyder, at regeringen ikke tager en egenkapitalandel.
Innovations- og Teknologifonden (ITF)
ITF, der forvaltes af Innovation and Technology Commission (ITC), tilbyder forskellige programmer til støtte for innovation og teknologiopgraderinger på tværs af forskellige sektorer. Nøgleprogrammer omfatter:
- Enterprise Support Scheme (ESS): Tilbyder dollar-for-dollar matching-tilskud til R&D-projekter udført af virksomheder i Hong Kong.
- Technology Voucher Programme (TVP): Subsidierer lokale virksomheder i at bruge teknologiske tjenester og løsninger til at forbedre produktiviteten, opgradere eller transformere deres forretningsprocesser. Den maksimale kumulative finansiering pr. virksomhed er HK$600.000.
- Reindustrialisation and Technology Training Programme (RTTP): Subsidierer lokale virksomheder for at uddanne deres personale i avancerede teknologier relateret til "Industri 4.0" og "intelligent fremstilling."
Dedikeret fond for branding, opgradering og hjemmesalg (BUD Fund)
Denne fond har til formål at hjælpe Hong Kong-virksomheder med at udforske og udvikle fastlands- og andre frihandelsaftalemarkeder (FTA). Den yder finansiel støtte til projekter relateret til branding, opgradering og omstrukturering af operationer og fremme af hjemmesalg.
Private Equity, Venturekapital og Engleinvestorer
For hurtigt voksende startups, især inden for teknologi- og innovationssektorerne, udgør private equity, venturekapital (VC) og engleinvestorer afgørende finansieringskilder. Hong Kong har et levende økosystem af disse investorer, lige fra lokale familiekontorer til internationale VC-firmaer.
Engleinvestorer
Engleinvestorer er formuende enkeltpersoner, der yder kapital til startups, normalt i bytte for konvertibel gæld eller ejerskabsandel. De bringer ofte ikke kun kapital, men også værdifuld brancheerfaring, mentorskab og netværk. Englefinansiering søges typisk i seed- eller tidlige stadier af en startups levetid.
- Fordele: Fleksible vilkår, værdifuldt mentorskab, hurtigere beslutningstagning.
- Ulemper: Mindre investeringsbeløb, potentiale for betydelig udvanding af egenkapital.
Venturekapital (VC) firmaer
VC-firmaer investerer i virksomheder med højt vækstpotentiale i bytte for egenkapital. De investerer typisk større summer end engleinvestorer og deltager i senere finansieringsrunder (Serie A, B, C osv.). Hong Kong huser adskillige lokale og internationale VC-firmaer, herunder Gobi Partners, Horizons Ventures og Sequoia Capital China, blandt andre. VC-firmaer tager ofte en mere aktiv rolle i at vejlede deres porteføljevirksomheder.
- Fordele: Betydelig kapital, strategisk vejledning, adgang til omfattende netværk, troværdighedsforøgelse.
- Ulemper: Betydelig udvanding af egenkapital, krævende due diligence, pres for hurtig vækst og exit.
Private Equity (PE) firmaer
Mens VC'er fokuserer på vækst i tidlige stadier, investerer PE-firmaer typisk i mere modne, etablerede virksomheder. De erhverver betydelige andele, ofte med det formål at omstrukturere eller optimere driften før et eventuelt salg eller børsnotering. PE er mindre almindeligt for startups, men kan være en mulighed for skalerende SMV'er.
Alternative finansieringsmetoder
Udover traditionelle og statsstøttede muligheder har flere alternative finansieringsmetoder vundet indpas og tilbyder fleksibilitet og tilgængelighed for forskellige forretningsmodeller.
Crowdfunding
Crowdfunding-platforme giver virksomheder mulighed for at rejse kapital fra et stort antal enkeltpersoner, typisk via internettet. I Hong Kong er equity crowdfunding (hvor investorer modtager egenkapital i bytte for midler) reguleret af Securities and Futures Commission (SFC). Belønningsbaseret crowdfunding (hvor bagmænd modtager et produkt eller en tjeneste til gengæld for deres løfte) er også populær, især for forbrugerprodukter og kreative projekter.
- Fordele: Adgang til en bred investorkreds, markedsvurdering, markedsføringseksponering.
- Ulemper: Regulatoriske kompleksiteter for equity crowdfunding, betydelig markedsføringsindsats krævet, risiko for ikke at nå finansieringsmål.
Peer-to-Peer (P2P) udlån
P2P-udlånsplatforme forbinder låntagere direkte med individuelle långivere og omgår traditionelle finansielle institutioner. Selvom det er mindre udbredt for SMV'er i Hong Kong sammenlignet med andre markeder, tilbyder nogle platforme erhvervslån. Rentesatserne og vilkårene kan variere meget afhængigt af platformen og låntagerens kreditværdighed.
Fakturafinansiering / Factoring
For virksomheder med betydelige tilgodehavender kan fakturafinansiering eller factoring give øjeblikkelig pengestrøm. Dette involverer salg af ubetalte fakturaer til en tredjepartsfinansierer med rabat. Det er en nyttig mulighed for virksomheder, der hurtigt har brug for driftskapital og har lange betalingsbetingelser med deres kunder.
- Fordele: Hurtig adgang til kontanter, forbedrer driftskapitalen, ingen sikkerhed kræves udover fakturaer.
- Ulemper: Højere omkostninger end traditionelle lån, tab af kontrol over inkasso (ved factoring), potentiel indvirkning på kundeforhold.
Nøgleovervejelser for at sikre finansiering
Uanset finansieringskilden gælder flere grundlæggende principper for succesfuld sikring af kapital i Hong Kong:
- Robust forretningsplan: En klar, præcis og overbevisende forretningsplan er altafgørende. Den skal detaljere din forretningsmodel, markedsanalyse, konkurrencefordel, finansielle fremskrivninger og ledelsesteam.
- Finansiel parathed: Vedligehold nøjagtige og opdaterede finansielle optegnelser. Vær forberedt på at præsentere detaljerede regnskaber, pengestrømsprognoser og planer for anvendelse af midler.
- Stærkt ledelsesteam: Investorer støtter mennesker lige så meget som ideer. Fremhæv erfaringen, ekspertisen og engagementet i dit ledelsesteam.
- Netværk: Deltag aktivt i branchebegivenheder, startup-acceleratorer og inkubatorer. Netværk kan åbne døre til potentielle investorer, mentorer og partnere.
- Juridisk og lovgivningsmæssig overholdelse: Sørg for, at din virksomhed er fuldt ud i overensstemmelse med Hong Kongs selskabsret, skattelovgivning og eventuelle sektorspecifikke licenskrav. Dette opbygger tillid hos potentielle finansierere.
Konklusion
Hong Kong tilbyder et rigt og mangfoldigt finansieringslandskab for startups og SMV'er, lige fra statsstøttede ordninger og traditionelle banklån til dynamiske private equity, venturekapital og innovative alternative finansieringsmuligheder. Succes med at sikre finansiering afhænger af en klar forståelse af hver options krav, en omhyggeligt udarbejdet forretningsplan, robust finansiel styring og en proaktiv tilgang til netværk og pitching. Ved strategisk at navigere disse veje kan iværksættere frigøre den kapital, der er nødvendig for at drive deres vækst, innovere og bidrage til Hong Kongs levende økonomiske fremtid. Nøglen er at matche den rigtige finansieringskilde til virksomhedens specifikke stadie og behov, hvilket sikrer bæredygtig udvikling og langsigtet succes.


