
Navigering i det britiske finansieringslandskab: Muligheder for startups og SMV'er
At sikre tilstrækkelig finansiering er en kritisk udfordring for startups og små og mellemstore virksomheder (SMV'er) i Det Forenede Kongerige. Denne omfattende guide udforsker de forskellige finansieringsmuligheder, der er tilgængelige, fra traditionelle banklån til innovativ egenkapitalfinansiering, og tilbyder praktisk indsigt for iværksættere.
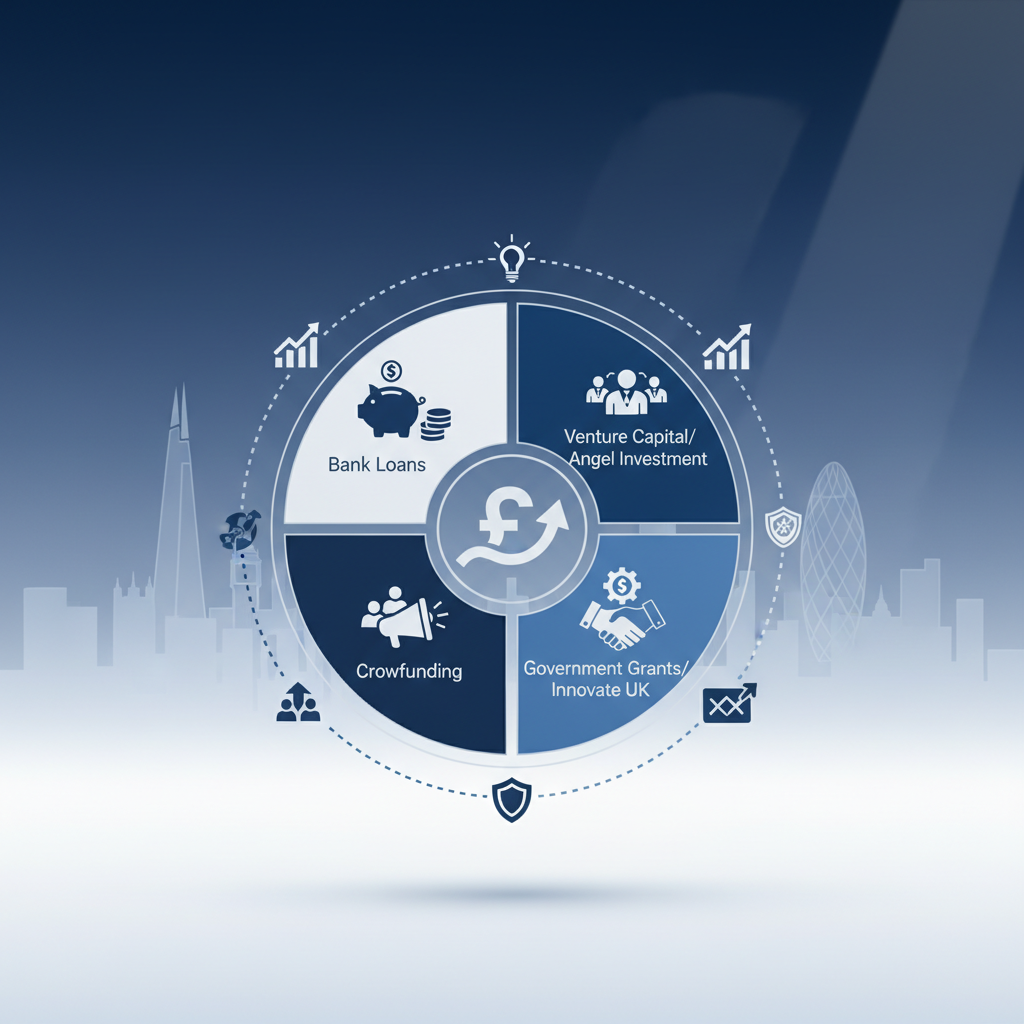
Navigering i det britiske finansieringslandskab: Muligheder for startups og SMV'er
Det pulserende iværksætterøkosystem i Det Forenede Kongerige er en frugtbar jord for innovation og vækst. En vedvarende udfordring for både nye startups og etablerede små og mellemstore virksomheder (SMV'er) forbliver dog at sikre den nødvendige kapital til at lancere, skalere og opretholde driften. Det britiske finansieringslandskab er dynamisk og mangefacetteret og tilbyder et spektrum af muligheder skræddersyet til forskellige stadier af virksomhedsudvikling, risikoprofiler og vækstambitioner. At forstå disse muligheder, deres tilhørende regler, processer, omkostninger og tidslinjer er afgørende for enhver virksomhedsejer, der ønsker at trives på et konkurrencepræget marked.
Traditionel gældsfinansiering: Rygraden i SMV-finansiering
Traditionel gældsfinansiering, primært gennem banker, forbliver en hjørnesten for mange britiske virksomheder. Disse muligheder er generelt velkendte og tilbyder forudsigelige tilbagebetalingsplaner, hvilket gør dem attraktive for virksomheder med stabile pengestrømme og håndgribelige aktiver. De kræver dog ofte en stærk kredithistorie, en robust forretningsplan og undertiden personlige garantier.
Banklån og kassekreditter
Banklån: Tilgængelige fra traditionelle banker og challengerbanker, disse kommer typisk i forskellige former, herunder terminslån, sikrede lån (mod aktiver som ejendom eller maskiner) og usikrede lån. Terminslån tilbyder et engangsbeløb med faste eller variable renter og en fast tilbagebetalingsperiode, der typisk spænder fra 1 til 10 år. For sikrede lån er rentesatserne ofte lavere på grund af reduceret risiko for långiveren. Usikrede lån, selvom de er mere fleksible, har ofte højere renter og mindre lånebeløb.
Kassekreditter: Disse giver en fleksibel kortfristet finansieringsløsning, der giver virksomheder mulighed for at trække flere penge, end de har på deres nuværende konto, op til en aftalt grænse. De er ideelle til at styre svingende pengestrømme, men kan være dyre, hvis de bruges i længere perioder på grund af daglige renteudgifter.
Vigtige overvejelser: Banker vil typisk vurdere en virksomheds kreditværdighed, finansielle prognoser og sikkerhedsstillelse. Ansøgningsprocessen kan tage flere uger og kræver detaljerede regnskaber, forretningsplaner og undertiden personlige finansielle oplysninger. Rentesatser varierer betydeligt baseret på långiver, lånetype og opfattet risiko. Tilsyn er primært udført af Financial Conduct Authority (FCA).
Aktivfinansiering og fakturafinansiering
Aktivfinansiering: Denne kategori inkluderer leje-køb og leasingaftaler, der giver virksomheder mulighed for at anskaffe essentielt udstyr, køretøjer eller maskiner uden en stor forudgående kapitaludgift. Leje-køb involverer betaling af afdrag over tid og ejerskab af aktivet til sidst, mens leasing giver brugsrettigheder uden ejerskab. Dette er især nyttigt for virksomheder, der har brug for betydelige kapitaludgifter, men ønsker at bevare arbejdskapitalen.
Fakturafinansiering (Factoring og Discounting): Denne løsning adresserer pengestrømsgab forårsaget af langsomt betalende kunder. Factoring involverer salg af udestående fakturaer til en tredjepart (en 'faktor') med rabat, som derefter overtager ansvaret for at inddrive gælden. Fakturadiskontering er lignende, men virksomheden bevarer kontrol over sin salgsbog og kundeforhold. Disse muligheder kan give øjeblikkelig kontantindsprøjtning, typisk frigiver 80-90% af fakturaværdien på forhånd. Omkostningerne inkluderer et servicegebyr og et diskonteringsgebyr på de forskudte midler. Tidslinjen for den indledende opsætning kan være et par dage til en uge, med efterfølgende forskud ofte behandlet inden for 24 timer.
Egenkapitalfinansiering: Deling af ejerskab for vækst
Egenkapitalfinansiering involverer salg af en andel i virksomheden til investorer i bytte for kapital. Selvom det betyder udvanding af ejerskabet, tilfører det smart kapital, ofte ledsaget af værdifuld ekspertise, netværk og mentorordninger. I modsætning til gæld kræver egenkapital ikke regelmæssige tilbagebetalinger, hvilket gør det attraktivt for virksomheder med høj vækst og usikre tidlige indtægter.
Angel-investorer og Venture Capital (VC)
Angel-investorer: Dette er formuende enkeltpersoner, der investerer deres egne penge i tidlige virksomheder, ofte i bytte for egenkapital. Ud over kapital leverer engle ofte uvurderlig brancheerfaring, mentorordninger og forbindelser. De investerer typisk mindre beløb (titusevismillioner til et par hundrede tusinde pund) end VC'er og er ofte mere fleksible i deres vilkår. At finde angel-investorer involverer ofte netværk, pitch-events og online platforme.
Venture Capital (VC) Firmaer: VC'er investerer større beløb (hundredtusindvis til millioner af pund) i virksomheder med højt vækstpotentiale, normalt i senere seed-, Series A-, B- og efterfølgende runder. De forvalter midler fra institutionelle investorer og forventer betydelige afkast på deres investeringer, ofte søger de en exit-strategi gennem opkøb eller børsnotering inden for 5-7 år. Due diligence-processen for VC-finansiering er streng og kan tage flere måneder, involverer detaljeret finansiel analyse, markedsanalyse og teamvurdering. VC-firmaer tager ofte en mere aktiv rolle i at vejlede virksomhedens strategi.
Crowdfunding
Crowdfunding har demokratiseret adgangen til kapital ved at give et stort antal enkeltpersoner mulighed for at investere små beløb i en virksomhed. Storbritannien er en global leder inden for crowdfunding med flere veletablerede platforme.
Equity Crowdfunding: Investorer modtager aktier i virksomheden. Dette er reguleret af FCA og tilbyder en måde at rejse kapital på, samtidig med at man opbygger et fællesskab af brandambassadører. Platforme som Seedrs og Crowdcube er fremtrædende i Storbritannien. Virksomheder skal udarbejde en overbevisende pitch, detaljeret forretningsplan og finansielle prognoser. Processen kan tage flere uger at forberede og køre en kampagne, hvor succes i høj grad afhænger af markedsføring og investorengagement.
Debt Crowdfunding (Peer-to-Peer Lending): Enkeltpersoner låner penge til virksomheder i bytte for rentebetalinger. Platforme som Funding Circle faciliterer dette. Det kan være hurtigere og mere fleksibelt end traditionelle banklån, ofte med konkurrencedygtige renter. Virksomheder vurderes ud fra kreditværdighed, og lån kan variere fra tusinder til hundredtusindvis af pund.
Offentlig støtte og tilskud
Den britiske regering, sammen med forskellige regionale organer, tilbyder en række tilskud, lån og skatteincitamenter designet til at støtte startups og SMV'er, især dem der fokuserer på innovation, jobskabelse eller specifikke sektorer.
Tilskud og innovationsfinansiering
Innovate UK: Dette er Storbritanniens innovationsagentur, der tilbyder tilskud og finansieringsprogrammer til virksomheder, der udvikler innovative produkter, processer eller tjenester. Tilskud er typisk uigenkaldelige, men yderst konkurrencedygtige og kræver detaljerede forslag, der beskriver projektets nyhed, indvirkning og kommercielle levedygtighed. Ansøgningsprocesserne kan være komplekse og tidskrævende, ofte tager det flere måneder fra ansøgning til finansieringsbeslutning.
Regionale og lokale tilskud: Forskellige lokale myndigheder, Local Enterprise Partnerships (LEP'er) og decentrale administrationer (f.eks. Scottish Enterprise, Welsh Government) tilbyder tilskud og støtteprogrammer skræddersyet til regionale økonomiske prioriteter. Disse kan dække områder som virksomhedsvækst, uddannelse, miljøforbedringer eller specifikke industrisektorer.
Skatteincitamenter
EIS (Enterprise Investment Scheme) og SEIS (Seed Enterprise Investment Scheme): Disse statsstøttede ordninger tilbyder generøse skattelettelser til enkeltpersoner, der investerer i kvalificerede tidlige virksomheder. SEIS er for meget tidlige virksomheder (under to år gamle, bruttoaktiver under £200k) og tilbyder 50% indkomstskattefradrag, fritagelse for kapitalgevinstskat og tabsfradrag. EIS er for lidt mere modne virksomheder (under syv år gamle, bruttoaktiver under £15m) og tilbyder 30% indkomstskattefradrag. Disse ordninger er stærke værktøjer til at tiltrække private investeringer, da de reducerer investeringsrisikoen betydeligt for engle og formuende enkeltpersoner. Virksomheder skal være unoterede, handle og opfylde specifikke kriterier vedrørende alder, størrelse og aktiviteter.
F&U-skattefradrag: Denne ordning giver virksomheder mulighed for at fratrække en procentdel af deres kvalificerende forsknings- og udviklingsomkostninger fra deres skattepligtige overskud eller modtage en kontantkredit, hvis de er tabsgivende. Det er et betydeligt incitament for virksomheder, der investerer i innovation på tværs af alle sektorer. Processen involverer identifikation af kvalificerede F&U-aktiviteter og omkostninger og indsendelse af et krav via virksomhedens selskabsskatteangivelse. Krav kan være retrospektive for op til to regnskabsperioder.
Alternative og nye finansieringskilder
Ud over de mere etablerede veje vinder flere alternative finansieringsmuligheder frem, der tilbyder fleksibilitet og imødekommer nichebehov.
Omsætningsbaseret finansiering (RBF)
RBF involverer investorer, der leverer kapital i bytte for en procentdel af virksomhedens fremtidige omsætning, indtil et forudbestemt multiplum af den oprindelige investering er tilbagebetalt. Dette er især attraktivt for SaaS-virksomheder eller virksomheder med forudsigelige tilbagevendende indtægtsstrømme. Det er ikke-udvandende og tilbyder fleksible tilbagebetalingsbetingelser, der justeres med omsætningsudsving, hvilket gør det mindre byrdefuldt i magre måneder. Processen er ofte hurtigere end egenkapitalrunder, med fokus på omsætningsmålinger snarere end omfattende due diligence af markedsstørrelse eller teamsammensætning.
Konvertible lån
Konvertible lån er et hybrid gælds-egenkapitalinstrument. De starter som et lån, men kan konverteres til egenkapital på et senere tidspunkt, typisk med rabat i forhold til en fremtidig finansieringsrundes værdiansættelse. Dette er populært for tidlige startups, der har brug for kapital hurtigt, men endnu ikke har etableret en klar værdiansættelse. Det udsætter værdiansættelsesdiskussionen, hvilket giver virksomheden mulighed for at vokse og demonstrere fremdrift, før en egenkapitalpris fastsættes. Nøglebetingelser inkluderer rentesatsen, forfaldsdatoen, værdiansættelsesloftet og diskonteringssatsen.
Konklusion
Det britiske finansieringslandskab tilbyder et rigt udvalg af muligheder for startups og SMV'er, hver med sine egne fordele, ulemper og egnethed afhængigt af virksomhedens stadie, sektor og vækstbane. Fra traditionelle banklån, der giver stabilitet, til innovative egenkapitalordninger, der tiltrækker kapital til høj vækst, og statstilskud, der fremmer innovation, har iværksættere et væld af valgmuligheder. En vellykket navigation i dette landskab kræver en klar forståelse af egne forretningsbehov, en velformuleret forretningsplan, omhyggelige finansielle prognoser og en bevidsthed om det regulatoriske miljø. Ved strategisk at kombinere forskellige finansieringskilder og udnytte tilgængelig offentlig støtte kan britiske virksomheder sikre den nødvendige kapital til at drive deres ambitioner og bidrage til nationens økonomiske velstand.


