
Åbning af en virksomhedsbankkonto i Dubai (UAE): En omfattende trin-for-trin guide for virksomheder
Processen med at åbne en virksomhedsbankkonto i Dubai kan være kompleks, men er afgørende for enhver virksomhed, der opererer i UAE. Denne guide giver et detaljeret, trin-for-trin overblik, der dækker regler, nødvendige dokumenter og praktiske tips for at sikre en gnidningsfri og succesfuld ansøgning.
Åbning af en virksomhedsbankkonto i Dubai (UAE): En omfattende trin-for-trin guide for virksomheder
Dubai, et globalt knudepunkt for handel, finans og innovation, tiltrækker iværksættere og virksomheder verden over. Etablering af en virksomhedstilstedeværelse i dette dynamiske emirat nødvendiggør et grundlæggende skridt: åbning af en virksomhedsbankkonto. Dette er ikke blot en proceduremæssig formalitet, men en kritisk komponent for at styre økonomi, lette transaktioner og sikre overholdelse af lokale og internationale regler. Mens UAE's banksektor er robust og sofistikeret, kan processen med at åbne en virksomhedskonto opfattes som udfordrende på grund af strenge anti-hvidvasknings (AML) og kend-din-kunde (KYC) krav. Denne omfattende guide har til formål at afmystificere processen og tilbyde praktisk indsigt og en trin-for-trin tilgang for virksomheder, der ønsker at etablere deres økonomiske fodfæste i Dubai.
Forståelse af det regulatoriske landskab og bankmiljøet
UAE's finansielle sektor er primært reguleret af Central Bank of the UAE, som fastsætter strenge retningslinjer for alle finansielle institutioner. Disse regler er designet til at opretholde finansiel stabilitet, bekæmpe finansiel kriminalitet og beskytte forbrugerinteresser. For virksomhedsbankkonti er fokus stærkt på gennemsigtighed og due diligence. Banker i Dubai opererer under strenge AML- og KYC-rammer, der kræver omfattende dokumentation og en grundig forståelse af virksomhedens aktiviteter, ejerstruktur og kilde til midler. Denne stringente tilgang, selvom den undertiden er tidskrævende, understreger Dubais engagement i at være en ren og velrenommeret finansiel jurisdiktion.
Nøgleovervejelser før ansøgning
Før man henvender sig til en bank, bør virksomheder overveje flere faktorer, der påvirker processen for kontoåbning:
- Forretningsaktivitet og risikoprofil: Banker vurderer din virksomheds art. Visse brancher, især dem, der anses for at være højrisikoområder (f.eks. kryptovaluta, ædelmetaller eller visse handelsaktiviteter), kan blive udsat for yderligere kontrol eller begrænsede bankmuligheder.
- Virksomhedsstruktur: Din virksomheds juridiske struktur (f.eks. Free Zone-virksomhed, Mainland-virksomhed, offshore-enhed) dikterer de specifikke dokumenter, der kræves, og kan påvirke bankpræferencer.
- Aktionær- og direktørresidens: Selvom det ikke altid er et strengt krav, kan det at have bosiddende aktionærer eller direktører undertiden strømline processen, da det forenkler KYC-kontroller.
- Minimumsbalancekrav: Mange banker i Dubai pålægger krav om minimum gennemsnitlig månedlig balance for virksomhedskonti. Manglende overholdelse af disse saldi kan medføre betydelige gebyrer. Disse kan variere fra AED 25.000 til AED 500.000 eller mere, afhængigt af banken og kontotypen.
- Transaktionsvolumen og -type: Banker vil gerne forstå dit forventede transaktionsvolumen og arten af dine finansielle aktiviteter for at sikre, at kontoen stemmer overens med deres tilbud.
- Bankvalg: Dubai tilbyder et bredt udvalg af lokale og internationale banker. Forskning i deres virksomhedstilbud, gebyrer, online bankfunktioner og branchespecifikke ekspertise er afgørende. Populære valg inkluderer Emirates NBD, Mashreq Bank, Commercial Bank of Dubai (CBD), HSBC, Standard Chartered og FAB (First Abu Dhabi Bank).
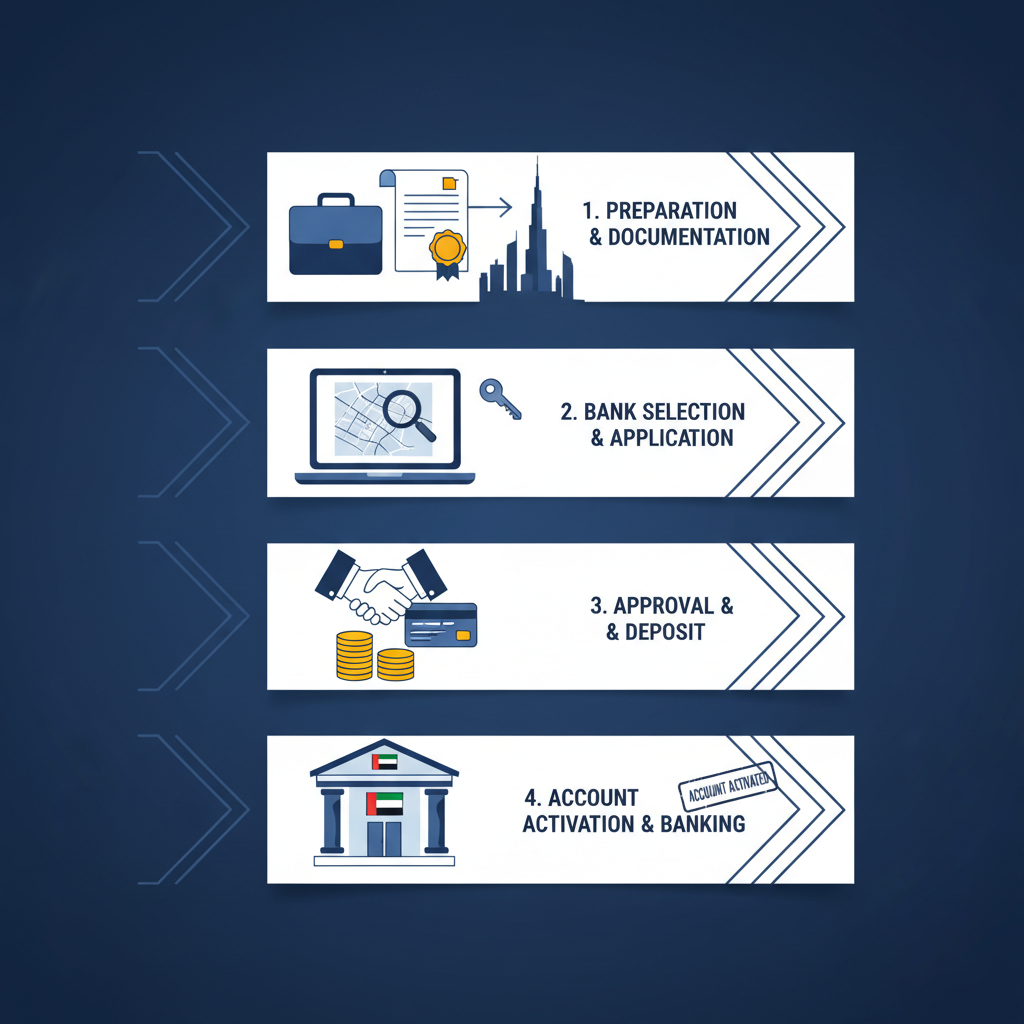
Trin-for-trin guide til åbning af en virksomhedsbankkonto
Processen, selvom den varierer lidt mellem banker, følger generelt disse trin:
Trin 1: Indledende research og bankvalg
Som fremhævet ovenfor er dette et kritisk første skridt. Evaluer banker baseret på deres omdømme, virksomhedsbanktjenester, gebyrstruktur, minimumsbalancekrav og deres forståelse af din branche. Overvej, om du har brug for multivalutakonti, handelsfinansieringsfaciliteter eller specifikke online bankfunktioner. Det er ofte tilrådeligt at kontakte et par banker direkte eller via en virksomhedskonsulent for at få en foreløbig forståelse af deres krav og egnethed.
Trin 2: Forbered nødvendig dokumentation
Dette er uden tvivl den mest intensive del af processen. Banker i Dubai kræver et omfattende sæt dokumenter for at overholde KYC- og AML-reglerne. Mens den nøjagtige liste kan variere, inkluderer almindelige krav:
- Virksomhedsdokumenter:
- Handelslicens (udstedt af den relevante myndighed, f.eks. DED for Mainland, Free Zone Authority for Free Zones).
- Registreringsbevis/Etableringsbevis.
- Vedtægter (Memorandum and Articles of Association – MOA/AOA).
- Aktiebevis(er).
- Bestyrelsesbeslutning, der bemyndiger åbning af bankkontoen og specificerer de autoriserede underskrivere.
- Lejekontrakt for kontorlokalerne.
- Virksomhedsstempel.
- Aktionær- og direktørdokumenter:
- Pas kopier (med UAE indrejsestempel/visumside).
- Emirates ID (hvis bosiddende).
- Bevis for bopælsadresse (forbrugsregning, kontoudtog fra hjemland).
- CV/Resume, der beskriver professionel baggrund.
- Kontoudtog (personlige og/eller virksomheds fra hjemland, typisk for de sidste 6-12 måneder) for at demonstrere kilde til midler og finansiel status.
- Erklæring om formuekilde.
- Forretningsrelaterede dokumenter:
- Detaljeret forretningsplan, der beskriver aktiviteter, målgruppe, finansielle prognoser og driftsstruktur.
- Leverandør- og kundekontrakter/aftaler (hvis tilgængelige) for at demonstrere legitime forretningsaktiviteter.
- Virksomhedsprofil/brochure.
- Webstedsoplysninger (hvis relevant).
Alle ikke-engelske dokumenter skal officielt oversættes til arabisk eller engelsk af en autoriseret oversætter. Dokumenter, der stammer fra uden for UAE, kræver ofte attestering af UAE-ambassaden i oprindelseslandet og Ministeriet for Udenrigsanliggender og Internationalt Samarbejde (MOFAIC) i UAE.
Trin 3: Ansøgningsindsendelse og interview
Når alle dokumenter er forberedt, indsender du ansøgningsskemaet sammen med de understøttende papirer. De fleste banker kræver et personligt møde med de autoriserede underskrivere og i nogle tilfælde alle aktionærer. Dette interview er afgørende for, at banken kan forstå din forretningsmodel, verificere oplysninger og vurdere risikoprofilen. Vær forberedt på at formulere dine forretningsaktiviteter, finansielle prognoser og formålet med bankkontoen klart og præcist.
Trin 4: Due Diligence og godkendelsesproces
Efter interviewet vil bankens compliance-afdeling udføre grundig due diligence. Dette involverer verificering af alle indsendte dokumenter, udførelse af baggrundstjek på aktionærer og direktører samt vurdering af den samlede risiko forbundet med din virksomhed. Denne fase kan tage alt fra et par uger til flere måneder, afhængigt af kompleksiteten af din virksomhedsstruktur, fuldstændigheden af din dokumentation og bankens interne processer. Proaktiv kommunikation og hurtige svar på eventuelle yderligere anmodninger fra banken kan hjælpe med at fremskynde denne fase.
Trin 5: Kontoaktivering og første indskud
Efter vellykket gennemførelse af due diligence og godkendelse vil banken underrette dig om kontoaktiveringen. Du vil derefter typisk blive bedt om at foretage et første indskud for at aktivere kontoen. Dette beløb kan variere betydeligt mellem banker og kontotyper. Når kontoen er aktiveret, modtager du dine kontooplysninger, betalingskort, checkhæfter og adgang til online bankfunktioner.
Omkostninger og tidslinjer
Omkostninger:
- Bankgebyrer: Månedlige kontovedligeholdelsesgebyrer, transaktionsgebyrer, internationale overførselsgebyrer og gebyrer for at falde under minimumsbalancen. Disse kan variere fra et par hundrede AED til tusinder, afhængigt af banken og kontotypen.
- Dokumentattestering/oversættelse: Kan variere fra AED 100 til AED 500+ pr. dokument, afhængigt af tjenesteudbyderen og kompleksiteten.
- Konsulentgebyrer: Hvis du bruger en virksomhedskonsulent, kan deres gebyrer for at hjælpe med processen for bankkontoåbning variere fra AED 5.000 til AED 20.000+.
Tidslinjer:
- Forberedelse af dokumenter: 1-4 uger (afhængigt af kompleksiteten og behovet for attesteringer).
- Ansøgningsindsendelse til godkendelse: 2 uger til 3 måneder, eller endnu længere for komplekse sager eller højrisikobrancher. Forvent i gennemsnit 4-8 uger.
Almindelige udfordringer og hvordan man overvinder dem
- Ufuldstændig dokumentation: Den mest almindelige årsag til forsinkelser. Sørg for, at alle dokumenter er nøjagtige, opdaterede og korrekt attesteret/oversat.
- Manglende fysisk tilstedeværelse: For ikke-bosiddende aktionærer/direktører kan banker kræve, at de er fysisk til stede i UAE til det indledende møde. Bekræft dette krav med din valgte bank på forhånd.
- Højrisiko forretningsaktiviteter: Hvis din virksomhed er i en højrisikosektor, skal du være forberedt på øget due diligence og potentielt færre bankmuligheder. En robust forretningsplan og klar forklaring af compliance-foranstaltninger er afgørende.
- Manglende lokal substans: Banker foretrækker virksomheder med ægte lokale operationer. At demonstrere et fysisk kontor, lokalt personale og klare forretningsmål i UAE kan hjælpe betydeligt.
- Minimumsbalanceproblemer: Sørg for, at din virksomhed nemt kan opretholde den krævede minimumsbalance for at undgå strafgebyrer.
Konklusion
Åbning af en virksomhedsbankkonto i Dubai er et afgørende skridt for enhver virksomhed, der sigter mod at trives i UAE's dynamiske økonomiske landskab. Selvom processen kræver omhyggelig forberedelse og overholdelse af strenge lovmæssige krav, kan forståelse af hvert trin og grundig forberedelse betydeligt strømline rejsen. Ved at udføre grundig research, samle al nødvendig dokumentation, klart formulere din forretningsmodel og være tålmodig med due diligence-processen, kan iværksættere med succes etablere deres finansielle fundament i et af verdens mest levende forretningscentre. Engagement med erfarne virksomhedskonsulenter kan også vise sig uvurderligt i at navigere i kompleksiteten og sikre en gnidningsfri, compliant og effektiv kontoåbningsoplevelse, så du kan fokusere på dine kerneforretningsaktiviteter i Dubai.


