
Åbning af en firmakonto i Frankrig: En omfattende trin-for-trin guide for virksomheder
At navigere i det franske banklandskab for firmakonti kan være komplekst. Denne guide giver en detaljeret, trin-for-trin gennemgang for virksomheder, der ønsker at etablere en firmakonto i Frankrig, og dækker væsentlige krav, processer og lovgivningsmæssige overvejelser for at sikre en problemfri oprettelse.
Åbning af en firmakonto i Frankrig: En omfattende trin-for-trin guide for virksomheder
Frankrig, med sin robuste økonomi, strategiske placering i Europa og attraktive forretningsmiljø, er en primær destination for internationale virksomheder og iværksættere. Etablering af en virksomhedstilstedeværelse nødvendiggør ofte åbning af en lokal bankkonto, en proces der kan være indviklet på grund af strenge lovgivningsmæssige krav og det franske banksystems specifikke protokoller. Denne omfattende guide har til formål at afmystificere processen og tilbyder en trin-for-trin tilgang for virksomheder, der ønsker at åbne en firmakonto i Frankrig.
Forståelse af det franske banklandskab og reguleringsmiljø
Den franske banksektor er stærkt reguleret, primært af Autorité de Contrôle Prudentiel et de Résolution (ACPR) og Banque de France. Disse organer sikrer finansiel stabilitet, forbrugerbeskyttelse og overholdelse af regler for bekæmpelse af hvidvaskning af penge (AML) og finansiering af terrorisme (CTF). Som følge heraf udfører banker i Frankrig grundig due diligence, ofte omtalt som 'Kend din kunde' (KYC) procedurer, før de optager nye erhvervskunder. Denne strenge tilgang betyder, at udenlandske virksomheder eller virksomheder med komplekse ejerstrukturer kan opleve yderligere kontrol og kræve mere dokumentation.
Franske banker tilbyder en bred vifte af tjenester skræddersyet til virksomheder, fra grundlæggende driftskonti til sofistikerede finansielle produkter, internationale betalingsløsninger og virksomhedslån. Nøgleaktører på markedet omfatter store detailbanker som BNP Paribas, Société Générale, Crédit Agricole og Groupe BPCE, samt specialiserede erhvervsbanker og rene online-institutioner. Valget af bank afhænger ofte af virksomhedens størrelse, specifikke finansielle behov og internationale fodaftryk.
Det er afgørende at forstå, at en firmakonto er en forudsætning for de fleste forretningsaktiviteter i Frankrig, herunder modtagelse af betalinger, betaling af leverandører, administration af lønninger og opfyldelse af skatteforpligtelser. Uden en fransk firmakonto kan det være alvorligt hæmmet at drive virksomhed lovligt og effektivt.
Forudsætninger og essentiel dokumentation
Før du kontakter en bank, er det bydende nødvendigt at have al nødvendig juridisk og virksomhedsdokumentation i orden. De nøjagtige krav kan variere lidt mellem banker og afhængigt af din virksomheds juridiske struktur (f.eks. SARL, SAS, SA, filial), men et kernesæt af dokumenter anmodes universelt om.
Virksomhedsregistreringsdokumenter
- Kbis-udtræk: Dette er det officielle franske virksomhedsregistreringscertifikat, udstedt af Greffe du Tribunal de Commerce (Handelsrettens register). Det beviser din virksomheds juridiske eksistens, dens registreringsnummer (SIREN), juridiske form, registrerede adresse og detaljer om dens ledelse. For nyoprettede virksomheder kan et foreløbigt Kbis eller bevis for registreringsansøgning i første omgang accepteres, efterfulgt af det definitive Kbis.
- Vedtægter (Statuts): Virksomhedens grundlæggende juridiske dokument, der beskriver dens formål, aktiekapital, ledelsesstruktur og driftsregler.
- Bevis for registreret kontor: En lejekontrakt, forbrugsregning eller domicileringskontrakt, der bekræfter virksomhedens officielle adresse i Frankrig.
- Certifikat for indbetalt aktiekapital: For nye virksomheder, bevis for at den indledende aktiekapital er indbetalt på en spærret konto, normalt hos en notar eller en anden bank, i afventning af endelig virksomhedsregistrering. Når virksomheden er registreret, frigives disse midler til firmakontoen.
Identifikation og adressebevis for direktører og reelle ejere
- Pas eller nationalt ID-kort: For alle direktører, juridiske repræsentanter og reelle ejere (UBO'er), der ejer 25% eller mere af virksomhedens aktier eller stemmerettigheder. Disse skal være gyldige og kræver ofte certificerede oversættelser, hvis de ikke er på fransk eller engelsk.
- Bevis for bopælsadresse: Seneste forbrugsregning (mindre end tre måneder gammel), kontoudtog eller lejekontrakt for hver direktør og UBO.
- Curriculum Vitae (CV) eller professionel profil: Nogle banker kan anmode om dette for at forstå nøglepersoners professionelle baggrund.
Forretningsplan og finansiel information
- Detaljeret forretningsplan: Beskriver virksomhedens aktiviteter, markedsanalyse, finansielle prognoser og driftsstrategi. Dette hjælper banken med at forstå din virksomheds art og dens finansielle levedygtighed.
- Kildens oprindelse: Information om oprindelsen af virksomhedens startkapital og forventede pengestrømme. Dette er afgørende for AML-overholdelse.
- Eksisterende bankreferencer: Anbefalingsbreve fra nuværende banker kan anmodes om, især for udenlandske enheder.
Yderligere dokumenter for udenlandske virksomheder
- Certificate of Good Standing: Fra virksomhedens hjemland, der beviser dens juridiske eksistens og overholdelse.
- Certificeret oversættelse: Alle ikke-franske dokumenter skal officielt oversættes af en beediget oversætter (traducteur assermenté) i Frankrig.
- Apostille eller legalisering: Afhængigt af oprindelseslandet kan dokumenter have brug for at blive apostilleret eller legaliseret for at blive anerkendt i Frankrig.
Ansøgningsprocessen: Trin-for-trin
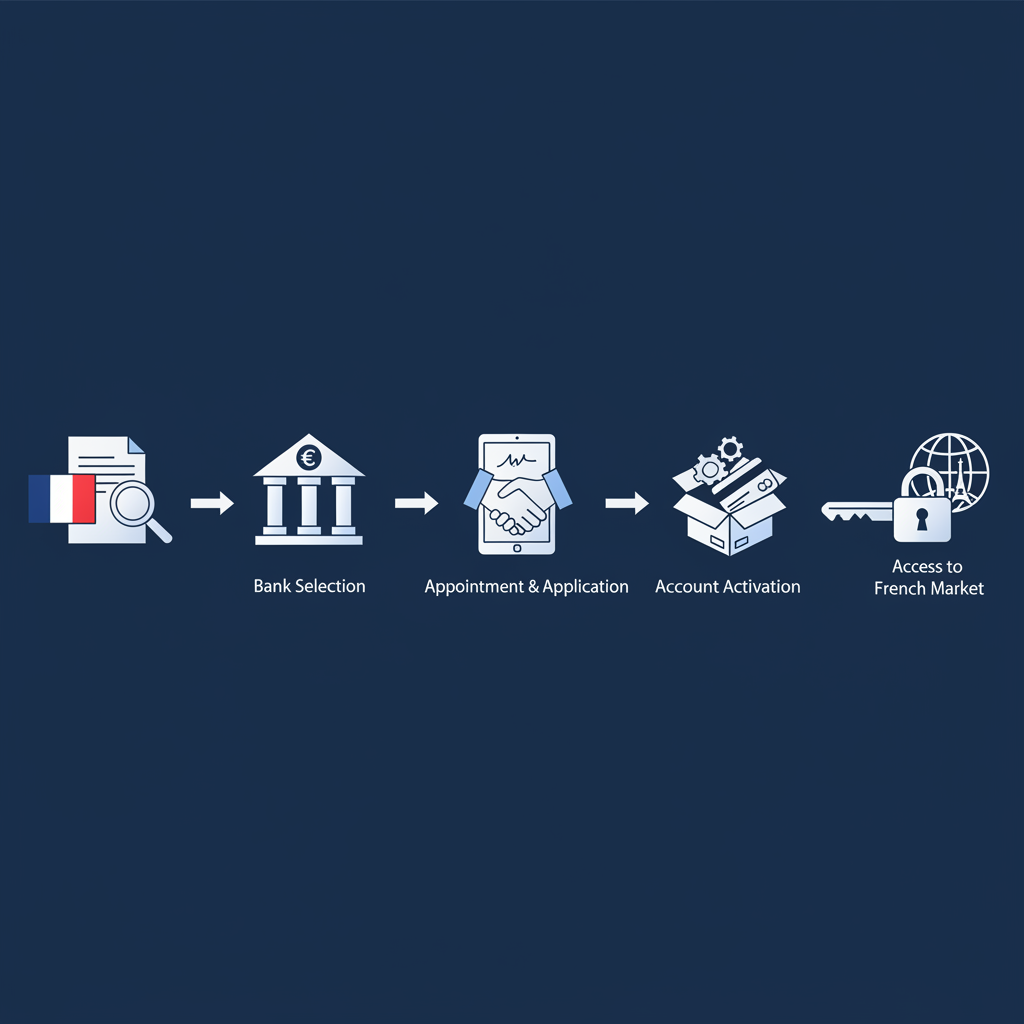
Åbning af en firmakonto i Frankrig involverer typisk flere trin, fra indledende kontakt til kontoaktivering.
Trin 1: Research og bankvalg
Start med at undersøge forskellige banker. Overvej faktorer som:
- Gebyrer: Månedlige vedligeholdelsesgebyrer, transaktionsomkostninger, internationale overførselsgebyrer og debet-/kreditkortgebyrer.
- Tjenester: Online bankfunktioner, flervaluta-konti, lånemuligheder og dedikerede forretningsrådgivere.
- International rækkevidde: Hvis din virksomhed har internationale aktiviteter, kan en bank med et stærkt globalt netværk være fordelagtig.
- Sprogsupport: Tilgængelighed af engelsktalende personale eller dedikerede internationale afdelinger.
- Omdømme og pålidelighed: Vælg en bank med en solid track record.
Det er tilrådeligt at kontakte et par banker for at sammenligne deres tilbud og krav. Nogle banker er mere vant til at håndtere internationale kunder end andre.
Trin 2: Indledende kontakt og aftale
Når du har udvalgt potentielle banker, skal du tage den indledende kontakt, normalt via telefon eller via deres hjemmeside. Forklar dine forretningsbehov og anmod om en aftale med en forretningsrådgiver. Vær forberedt på at give et kort overblik over din virksomhed og dine bankbehov.
Trin 3: Indsendelse af dokumenter og interview
På mødet vil du indsende al den krævede dokumentation. Bankrådgiveren vil gennemgå disse dokumenter og udføre et interview for at forstå dine forretningsaktiviteter, finansielle prognoser og det forventede volumen og arten af transaktioner. Dette interview er en kritisk del af bankens due diligence-proces.
For udenlandske virksomheder eller virksomheder med ikke-residente direktører kan banken kræve et personligt møde i Frankrig. Hvis dette ikke er muligt, kan nogle banker acceptere notarbekræftede kopier af dokumenter og videokonferencer, men dette er mindre almindeligt for indledende kontoåbning.
Trin 4: Due diligence og godkendelse
Efter indsendelse af dokumenter og interview vil banken udføre sin interne due diligence. Denne proces kan tage alt fra et par dage til flere uger, afhængigt af kompleksiteten af din virksomheds struktur, fuldstændigheden af din dokumentation og bankens interne arbejdsbyrde. I denne fase kan banken anmode om yderligere information eller afklaringer.
Efter vellykket gennemførelse af due diligence vil banken godkende din ansøgning. Du vil derefter modtage kontoåbningsformularer og aftaler til underskrift.
Trin 5: Kontoaktivering og første indbetaling
Når alt papirarbejde er underskrevet og returneret, vil din firmakonto blive aktiveret. Du skal muligvis foretage en første indbetaling for fuldt ud at aktivere kontoen og modtage dine bankoplysninger (RIB - Relevé d'Identité Bancaire), betalingskort og adgangskoder til netbank.
Omkostninger, tidslinjer og potentielle udfordringer
Omkostninger
- Kontovedligeholdelsesgebyrer: De fleste franske banker opkræver månedlige eller kvartalsvise gebyrer for firmakonti, typisk fra €10 til €50, afhængigt af de inkluderede tjenester.
- Transaktionsgebyrer: Gebyrer for internationale overførsler, checkbehandling og nogle gange endda for visse online transaktioner.
- Kortgebyrer: Årlige gebyrer for firmadebet- og kreditkort.
- Oversættelses- og legaliseringsomkostninger: Betydelige omkostninger kan opstå for certificerede oversættelser og apostiller af dokumenter, især for ikke-EU-enheder.
Tidslinjer
Hele processen, fra indledende kontakt til kontoaktivering, kan tage alt fra 2 uger til 2 måneder, eller endnu længere for komplekse sager. Det er tilrådeligt at starte processen i god tid før dine planlagte forretningsaktiviteter.
Potentielle udfordringer
- Sprogbarriere: Selvom mange banker har engelsktalende personale, kan kernedokumentation og nogle kommunikationer stadig være på fransk.
- Strenge KYC: De strenge AML/CTF-regler kan føre til omfattende dokumentanmodninger og længere behandlingstider.
- Krav om fysisk tilstedeværelse: Nogle banker foretrækker eller kræver et fysisk møde med direktører/UBO'er i Frankrig.
- Mangel på fransk tilknytning: Virksomheder uden en klar operationel tilstedeværelse eller betydelig økonomisk aktivitet i Frankrig kan finde det sværere at åbne en konto.
- Afvisning af konto: Banker har ret til at nægte at åbne en konto uden at angive en grund. Hvis dette sker, kan du påberåbe dig 'droit au compte' (ret til en konto) proceduren hos Banque de France, som vil udpege en bank til at levere grundlæggende banktjenester.
Konklusion
Åbning af en firmakonto i Frankrig er et kritisk skridt for enhver virksomhed, der ønsker at etablere eller udvide sine aktiviteter i landet. Selvom processen kræver omhyggelig forberedelse, overholdelse af lovgivningsmæssige krav og tålmodighed, er den fuldt ud håndterbar med den rette tilgang. Ved at forstå det franske banklandskab, indsamle al nødvendig dokumentation på forhånd og vælge en passende bankpartner, kan virksomheder navigere effektivt i denne proces. Tidlig kontakt med banker, klar kommunikation og en omfattende forståelse af din egen virksomheds struktur og finansielle behov vil betydeligt strømline kontoåbningsprocessen og bane vejen for succesfulde forretningsaktiviteter i Frankrig. Husk, at professionel assistance fra juridiske eller virksomhedstjenesteudbydere kan være uvurderlig, især for udenlandske enheder, for at sikre overholdelse og effektivitet gennem hele processen.


