
Åbning af en virksomhedsbankkonto i Hong Kong: En omfattende trin-for-trin guide for internationale virksomheder
At navigere i kompleksiteten ved åbning af en virksomhedsbankkonto i Hong Kong er afgørende for internationale virksomheder, der ønsker at udnytte dens status som globalt finansielt knudepunkt. Denne guide giver en detaljeret trin-for-trin gennemgang, der dækker lovmæssige krav, dokumentation og bedste praksis for at sikre en problemfri ansøgningsproces.
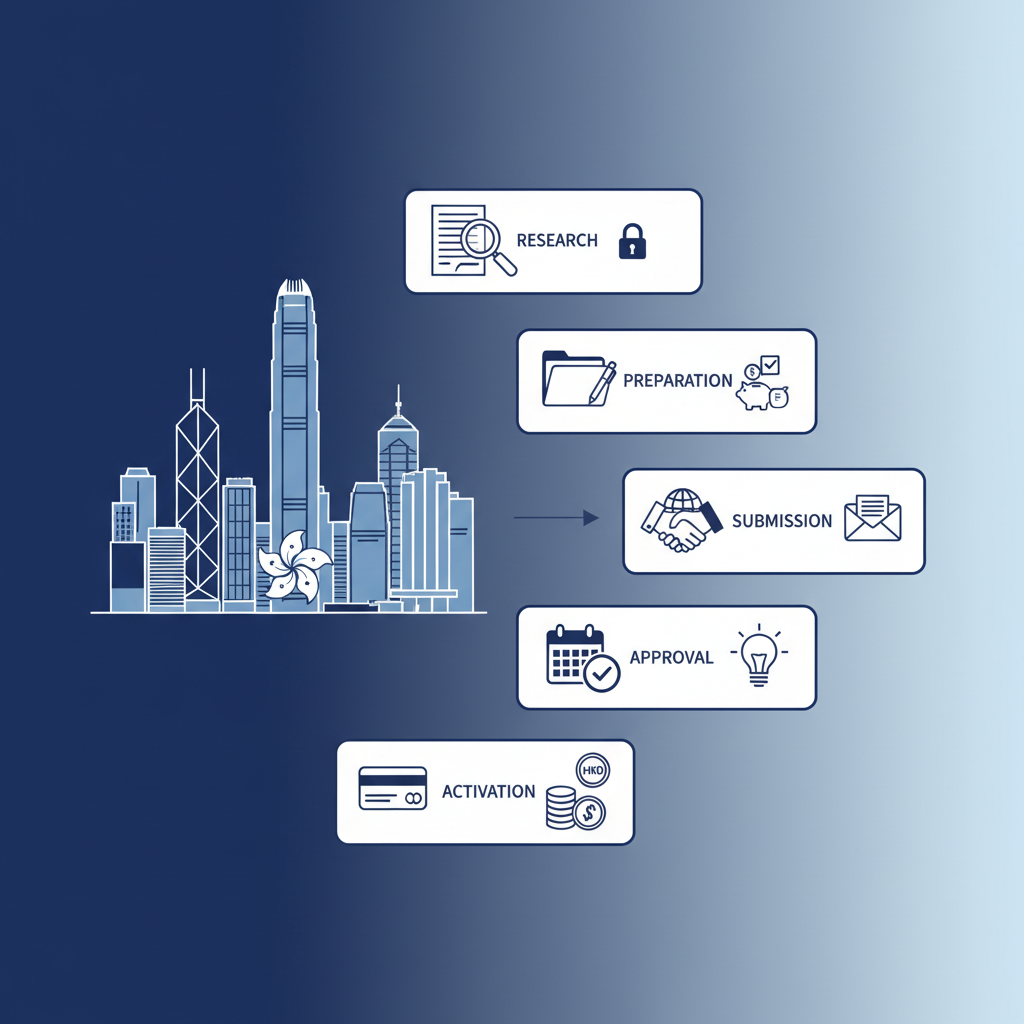
Hong Kong har længe været hyldet som et førende internationalt finanscenter, der tilbyder uovertruffen adgang til globale markeder, en robust juridisk ramme og et forretningsvenligt miljø. For både iværksættere og etablerede selskaber er oprettelsen af en virksomhedsbankkonto i Hong Kong et afgørende skridt mod at udnytte disse fordele. Men i en æra med skærpede globale regler for bekæmpelse af hvidvask (AML) og kend-din-kunde (KYC) er processen blevet stadig strengere. Denne omfattende guide har til formål at afmystificere proceduren og give en klar, trin-for-trin køreplan for succesfuld åbning af en virksomhedsbankkonto i Hong Kong.
Forståelse af Hong Kongs banklandskab
Hong Kongs banksektor er mangfoldig og omfatter en blanding af lokale og internationale banker, hver med varierende krav og servicetilbud. Store aktører inkluderer HSBC, Standard Chartered, Bank of China (Hong Kong), DBS og Citibank, blandt andre. Mens alle banker opererer under den strenge overvågning af Hong Kong Monetary Authority (HKMA), kan deres interne politikker vedrørende åbning af virksomhedskonti variere betydeligt. Nogle banker kan være mere imødekommende over for startups eller specifikke brancher, mens andre måske foretrækker etablerede virksomheder med en betydelig operationel historie. Det er afgørende at undersøge og vælge en bank, der stemmer overens med din virksomheds behov, størrelse og operationelle profil.
Nøgleovervejelser før ansøgning
Før ansøgningsprocessen påbegyndes, er der flere faktorer, der kræver omhyggelig overvejelse:
- Virksomhedens art og aktivitet: Banker vil nøje undersøge din virksomheds art, dens operationelle aktiviteter og kilden til midler. Virksomheder involveret i højrisikosektorer (f.eks. kryptovaluta, spil, visse fremstillingsindustrier) kan møde yderligere kontrol eller endda afvisning.
- Jurisdiktion for virksomhedsstiftelse: Mens Hong Kong-registrerede virksomheder generelt har lettere ved det, kan udenlandsk-registrerede enheder også åbne konti, selvom de kan kræve mere omfattende dokumentation og begrundelse for deres tilstedeværelse i Hong Kong.
- Direktør- og aktionærresidensen: Banker foretrækker ofte, at mindst én direktør eller fuldmægtig er bosiddende i Hong Kong, da dette forenkler KYC-processen. Hvis alle direktører er ikke-residenter, kan ansøgningen tage længere tid og kræve mere detaljerede forklaringer af virksomhedens forbindelse til Hong Kong.
- Fysisk tilstedeværelse og substans: Banker søger i stigende grad bevis for ægte forretningssubstans i Hong Kong. Dette kan omfatte et fysisk kontor, lokale medarbejdere, lokale kunder eller leverandører. En blot registreret adresse uden nogen operationel aktivitet kan give anledning til bekymring.
- Transaktionsvolumen og -type: Vær forberedt på at redegøre for dit forventede transaktionsvolumen, valutafornødenheder og arten af dine internationale overførsler. Dette hjælper banker med at vurdere egnetheden af deres tjenester til din virksomhed.
Trin-for-trin ansøgningsproces
Processen med at åbne en virksomhedsbankkonto involverer typisk flere stadier, fra indledende forberedelse til endelig godkendelse.
Trin 1: Forberedelse og indsamling af dokumentation
Dette er uden tvivl det mest kritiske trin. Ufuldstændig eller forkert dokumentation er en primær årsag til ansøgningsforsinkelser eller afvisninger. Mens specifikke krav varierer fra bank til bank, inkluderer en generel liste over væsentlige dokumenter:
- Virksomhedens stiftelsesdokumenter: Stiftelsesattest, virksomhedsregistreringsattest, vedtægter, seneste årsopgørelse (hvis relevant) og eventuelle dokumenter vedrørende navneændring eller ændring af aktiekapital.
- Direktør- og aktionærinformation: Certificerede kopier af pas/identitetskort for alle direktører, aktionærer (der ejer 10% eller mere af aktierne) og autoriserede fuldmægtige. Bevis for bopælsadresse (f.eks. forbrugsregning, kontoudtog) for hver enkelt person, dateret inden for de sidste tre måneder.
- Forretningsbevis: En detaljeret forretningsplan, der beskriver virksomhedens aktiviteter, målmarkeder, kilde til midler, forventede transaktionsmønstre og begrundelse for behovet for en bankkonto i Hong Kong. Bevis for forretningsaktiviteter såsom eksisterende kontrakter, fakturaer, hjemmesider eller marketingmaterialer.
- Kilde til midler/formue: For betydelige aktionærer eller reelle ejere kan banker anmode om dokumentation, der beviser kilden til deres personlige formue eller virksomhedens startkapital.
- Bankreferencebrev: Et referencebrev fra en bank, hvor virksomhedens direktører eller større aktionærer har en personlig eller virksomhedskonto, der bekræfter deres gode anseelse.
- Virksomhedsstempel/Chop: Kræves til underskrift af visse bankformularer.
Alle dokumenter, der ikke oprindeligt er på engelsk eller kinesisk, skal ledsages af en certificeret oversættelse.
Trin 2: Valg af bank og indledende kontakt
Baseret på din research og forretningsprofil, vælg et par potentielle banker. Det er tilrådeligt at kontakte deres corporate banking afdeling direkte for at forhøre dig om deres specifikke krav, minimumsindskudsbeløb og eventuelle branchespecifikke begrænsninger. Mange banker tilbyder nu online forhåndsansøgningsformularer eller indledende konsultationer for at vurdere berettigelsen.
Trin 3: Indsendelse af ansøgning og interview
Når du har indsamlet alle nødvendige dokumenter, skal du typisk indsende dem sammen med de udfyldte ansøgningsformularer. De fleste banker kræver et personligt interview med mindst én direktør eller autoriseret fuldmægtig. Dette interview er en afgørende del af KYC-processen, der giver banken mulighed for at forstå din virksomhed bedre, verificere information og vurdere legitimiteten af dine operationer. Vær forberedt på at diskutere din forretningsmodel, målkunder, leverandører og begrundelsen for at drive bankforretning i Hong Kong. For ikke-resident direktører kan nogle banker tillade interviews via videokonference, men dette er ikke universelt accepteret.
Trin 4: Due Diligence og godkendelsesproces
Efter interviewet og indsendelsen af dokumenter vil banken udføre sin omfattende due diligence. Dette involverer verificering af alle fremlagte oplysninger, baggrundstjek af direktører og aktionærer og vurdering af virksomhedens risikoprofil. Dette trin kan tage flere uger, eller endda måneder, afhængigt af kompleksiteten af din virksomhed, fuldstændigheden af din dokumentation og bankens interne processer. I denne periode kan banken anmode om yderligere oplysninger eller afklaring.
Trin 5: Kontoaktivering
Efter vellykket gennemførelse af due diligence og godkendelse vil banken give dig besked. Du skal derefter foretage det indledende indskud (hvis påkrævet) for at aktivere kontoen. Du modtager dine kontooplysninger, loginoplysninger til netbank og eventuelle tilhørende debet-/kreditkort.
Omkostninger og tidslinjer
- Omkostninger: Mens åbning af en konto i sig selv ikke medfører et direkte gebyr, har banker ofte minimumsindskudskrav, månedlige vedligeholdelsesgebyrer og gebyrer for specifikke transaktioner. Nogle banker kan også opkræve et ansøgningsgebyr, især for ikke-resident virksomheder. Juridiske og sekretariatsmæssige serviceudbydere kan hjælpe med dokumentforberedelse og kontakt med banker, hvilket medfører deres egne professionelle gebyrer.
- Tidslinjer: Tidslinjen for åbning af en virksomhedsbankkonto i Hong Kong er forlænget betydeligt i de seneste år. Mens det engang var muligt at åbne en konto på få dage, tager det nu typisk alt fra 4 til 12 uger, og i nogle komplekse tilfælde endnu længere. Tålmodighed og grundig forberedelse er altafgørende.
Almindelige udfordringer og hvordan man overvinder dem
- Strenge KYC/AML: Den største hindring. Sørg for, at alle dokumenter er korrekt certificeret, og vær gennemsigtig og omfattende i dine svar på bankens forespørgsler.
- Mangel på Hong Kong-substans: Hvis du ikke har et fysisk kontor eller lokalt personale, skal du tydeligt redegøre for din virksomheds ægte forbindelse til Hong Kong, f.eks. lokale kunder, leverandører eller investeringsaktiviteter.
- Ikke-resident direktører: Hvis alle direktører er ikke-residenter, overvej at udpege en lokal direktør eller demonstrere en stærk operationel forbindelse til Hong Kong.
- Højrisikobrancher: Hvis din virksomhed er i en opfattet højrisikosektor, skal du være forberedt med ekstra dokumentation, compliance-rammer og en robust forklaring af dine risikoreduktionsstrategier.
- Sprogbarriere: Mens engelsk er udbredt, kan oversættelse af dokumenter og eventuelt engagement af en lokal konsulent lette processen.
Konklusion
Åbning af en virksomhedsbankkonto i Hong Kong er et væsentligt skridt for virksomheder, der ønsker at udnytte Asiens dynamiske markeder og det globale finansielle system. Selvom processen er blevet mere krævende på grund af øget reguleringsmæssig kontrol, forbliver den opnåelig med omhyggelig forberedelse, en klar forståelse af bankkravene og en proaktiv tilgang. Ved omhyggeligt at vælge den rigtige bank, indsamle al nødvendig dokumentation og fremlægge en overbevisende forretningscase, kan iværksættere med succes etablere deres finansielle fodfæste i dette pulserende internationale knudepunkt. Engagement med erfarne lokale virksomhedsserviceudbydere kan også betydeligt strømline processen og tilbyde ekspertvejledning og support gennem hvert trin af ansøgningen.


