
Åbning af en firmakonto i Irland: En omfattende trin-for-trin guide for virksomheder
Etablering af en firmakonto i Irland er et afgørende skridt for enhver virksomhed, der opererer eller ekspanderer ind i den grønne ø. Denne guide giver et detaljeret, trin-for-trin overblik over processen, der dækker lovmæssige krav, nødvendig dokumentation og vigtige overvejelser for en smidig og effektiv opsætning. Forstå nuancerne i irsk bankvirksomhed for at sikre, at din virksomhed er finansielt compliant og operationel.
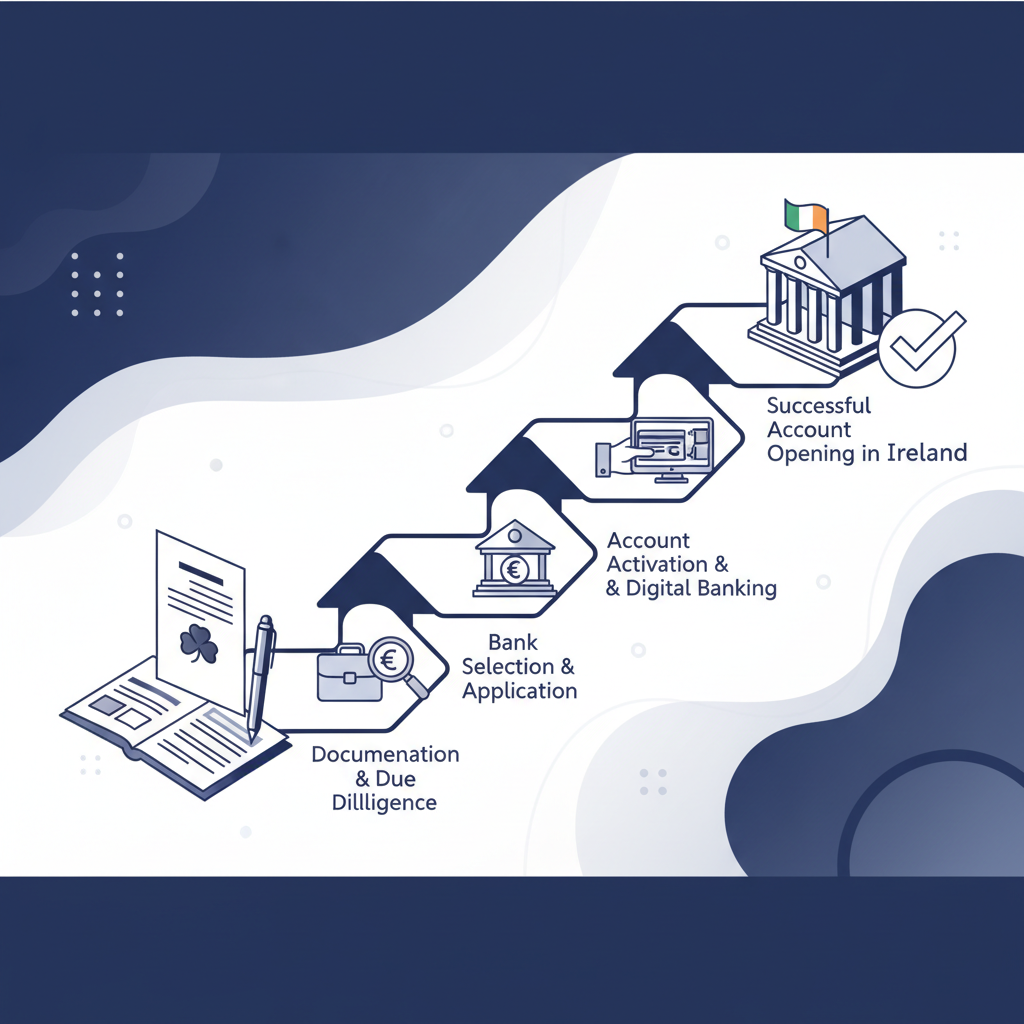
Åbning af en firmakonto i Irland: En omfattende trin-for-trin guide for virksomheder
Irland har længe været en attraktiv jurisdiktion for internationale virksomheder takket være landets fordelagtige selskabsskatteregime, højt kvalificerede arbejdsstyrke og strategiske adgang til EU-markedet. For enhver virksomhed, der etablerer sig i Irland, hvad enten det er en startup, en SMV eller en multinational virksomhed, er åbning af en firmakonto ikke blot en formalitet, men en grundlæggende nødvendighed for operationel effektivitet, compliance og finansiel styring. Denne guide giver en detaljeret, trin-for-trin køreplan for at navigere i processen med at åbne en firmakonto i Irland, og tilbyder praktiske indsigter og adresserer almindelige udfordringer.
Betydningen af en lokal firmakonto
En lokal firmakonto er uundværlig af flere årsager. For det første letter den gnidningsfri finansielle transaktioner inden for den irske økonomi, herunder betaling af lokale leverandører, modtagelse af betalinger fra irske kunder og styring af lønninger for irske medarbejdere. For det andet er det en forudsætning for skattemæssig compliance, hvilket gør det muligt for virksomheder at indbetale skatter til de irske skattemyndigheder (Irish Revenue Commissioners). For det tredje forbedrer det troværdigheden over for lokale partnere, investorer og regulerende organer. Endelig forenkler det finansiel rapportering og revision, i overensstemmelse med irske regnskabsstandarder.
Nøgleaktører i den irske banksektor
Det irske banklandskab domineres af nogle få store detail- og erhvervsbanker. De primære institutioner, der tilbyder erhvervsbanktjenester, omfatter:
- AIB (Allied Irish Banks): En af Irlands største banker, der tilbyder et komplet udvalg af erhvervsbanktjenester.
- Bank of Ireland: En anden førende finansiel institution med omfattende erhvervstilbud og en stærk international tilstedeværelse.
- Ulster Bank: Selvom Ulster Bank har annonceret sin tilbagetrækning fra Republikken Irland, er dens erhvervskonti stadig operationelle for eksisterende kunder, selvom nye ansøgninger generelt ikke accepteres.
- Permanent TSB: Primært en detailbank, men tilbyder nogle forretningsbankløsninger for SMV'er.
- KBC Bank Ireland: Ligesom Ulster Bank har KBC også annonceret sin afgang, hvilket påvirker nye ansøgninger om firmakonto.
I betragtning af de seneste ændringer i den irske banksektor er det afgørende for virksomheder at undersøge de nuværende tilbud og den langsigtede forpligtelse fra potentielle bankpartnere. Challengerbanker og fintech-løsninger er også på vej frem og tilbyder alternative muligheder, især for mindre virksomheder og dem med specifikke digitale bankbehov.
Trin-for-trin proces for åbning af en firmakonto
Processen, selvom den virker ligetil, kræver omhyggelig forberedelse og overholdelse af lovmæssige krav, primært drevet af lovgivning om bekæmpelse af hvidvaskning af penge (AML) og finansiering af terrorisme (CTF).
Trin 1: Selskabsstiftelse og registrering
Før du henvender dig til en bank, skal din virksomhed være officielt stiftet og registreret i Irland. Dette indebærer registrering hos Companies Registration Office (CRO). Du skal bruge et stiftelsesbevis (Certificate of Incorporation) og et selskabsregistreringsnummer. Banker vil verificere din enheds juridiske eksistens og struktur.
Trin 2: Udnævnelse af virksomhedsdirektører og sekretær
Sørg for, at din virksomhed har udnævnt mindst én direktør, der er bosiddende i en EØS-medlemsstat, eller alternativt, opnå en Section 137-garanti eller udnævn en ikke-EØS-bosiddende direktør og opfyld specifikke betingelser. En selskabssekretær er også påkrævet. Banker skal verificere identiteten og adresserne på alle direktører, reelle ejere og fuldmagtshavere.
Trin 3: Indsamling af påkrævet dokumentation
Dette er ofte den mest tidskrævende del af processen. Banker er juridisk forpligtet til at udføre grundige 'Kend din kunde' (KYC) kontroller. Den typisk påkrævede dokumentation omfatter:
-
Virksomhedsdokumenter:
- Stiftelsesbevis (Certificate of Incorporation).
- Vedtægter (Memorandum and Articles of Association).
- CRO-udskrift, der viser nuværende direktører og registreret kontor.
- Bevis for registreret kontoradresse (f.eks. forbrugsregning, lejeaftale).
- Aktionærregister (med detaljer om reelle ejere).
- Forretningsplan (især for nye virksomheder, der beskriver aktiviteter, forventet omsætning og bankbehov).
- Skatteregistreringsnummer (hvis allerede opnået).
-
Dokumenter for direktør/fuldmagtshaver/reel ejer:
- Identitetsbevis: Gyldigt pas eller nationalt identitetskort (certificeret kopi).
- Adressebevis: Nylig forbrugsregning (gas, elektricitet, fastnettelefon), kontoudtog eller offentlig korrespondance (dateret inden for de sidste 3-6 måneder), der viser personens navn og bopælsadresse (certificeret kopi).
- Skatteidentifikationsnummer (TIN): For hver enkelt person.
- Curriculum Vitae (CV): Anmodes undertiden om for at forstå den professionelle baggrund.
-
Yderligere dokumenter for ikke-bosiddende virksomheder/direktører:
- Bevis for virksomhedsregistrering i hjemlandet.
- Notariserede og apostille-påtegnede kopier af virksomhedsdokumenter.
- Bevis for forretningsaktivitet og forbindelse til Irland.
Alle dokumenter skal være aktuelle, gyldige og, hvis ikke på engelsk, ledsaget af en certificeret oversættelse. Banker vil ofte kræve originale dokumenter eller certificerede kopier af en advokat, notar eller revisor.
Trin 4: Valg af bank og indsendelse af ansøgning
Undersøg forskellige banker for at finde den, der bedst passer til dine forretningsbehov med hensyn til tjenester, gebyrer, online bankmuligheder og kundesupport. Kontakt den valgte bank for at aftale et møde eller starte en online ansøgning. Vær forberedt på at drøfte dine forretningsaktiviteter, forventede transaktionsvolumener og specifikke bankkrav. Ansøgningsformularen vil kræve detaljerede oplysninger om din virksomhed og dens reelle ejere.
Trin 5: Due diligence og verificering
Når ansøgningen og dokumenterne er indsendt, vil banken udføre sin due diligence. Dette kan tage flere uger, især for ikke-bosiddende virksomheder eller komplekse ejerstrukturer. Banker vil verificere dokumenternes ægthed, udføre baggrundstjek på direktører og reelle ejere og vurdere virksomhedens risikoprofil. Vær proaktiv med at besvare eventuelle anmodninger om yderligere oplysninger.
Trin 6: Kontoaktivering
Efter vellykket gennemførelse af due diligence-processen vil banken godkende din ansøgning og aktivere din firmakonto. Du vil modtage kontodetaljer, loginoplysninger til onlinebank og information om, hvordan du bruger dine nye tjenester. Nogle banker kan kræve et indledende indskud for at aktivere kontoen fuldt ud.
Udfordringer og overvejelser
- Ikke-bosiddende direktører/reelle ejere: Dette kan komplicere KYC-processen, hvilket kræver mere omfattende dokumentation og potentielt længere behandlingstider. Nogle banker kan have strengere politikker for ikke-bosiddende enheder.
- Bevis for irsk tilstedeværelse: Banker kræver ofte håndgribeligt bevis for en reel forretningsmæssig tilstedeværelse i Irland, såsom et fysisk kontor, lokale medarbejdere eller klare kommercielle bånd.
- AML/CTF-regler: Irske banker opererer under strenge AML/CTF-love, hvilket gør dem meget forsigtige. Gennemsigtighed og fuldstændig oplysning er altafgørende.
- Tidslinjer: Mens nogle konti kan åbnes inden for få uger, kan komplekse sager, især for ikke-bosiddende enheder, tage flere måneder. Planlæg derefter.
- Gebyrer: Vær opmærksom på gebyrer for kontovedligeholdelse, transaktionsgebyrer og omkostninger ved internationale overførsler. Sammenlign disse på tværs af forskellige banker.
- Online vs. filialansøgning: Mens nogle banker tilbyder online ansøgningsportaler, foretrækker mange stadig et personligt møde, især for nye erhvervskunder, for at verificere identiteter og drøfte forretningsbehov.
Tips til en smidig proces
- Forbered dig grundigt: Hav alle nødvendige dokumenter klar, certificeret og oversat, før du påbegynder ansøgningsprocessen.
- Vær transparent: Giv nøjagtige og komplette oplysninger. Eventuelle uoverensstemmelser kan føre til forsinkelser eller afvisning.
- Engager professionelle: Overvej at arbejde med en lokal virksomhedstjenesteudbyder, advokat eller revisor, som kan hjælpe med selskabsstiftelse, dokumentcertificering og guide dig gennem bankansøgningsprocessen.
- Byg en stærk forretningssag: Især for nye ventures kan en velformuleret forretningsplan, der demonstrerer levedygtighed og en klar forbindelse til den irske økonomi, være gavnlig.
- Kommuniker proaktivt: Oprethold åben kommunikation med din valgte bank og reager hurtigt på eventuelle forespørgsler.
Konklusion
Åbning af en firmakonto i Irland er et afgørende skridt for enhver virksomhed, der sigter mod at operere succesfuldt inden for de irske og europæiske markeder. Mens processen kræver omhyggelig forberedelse og overholdelse af strenge lovmæssige krav, kan forståelse af hvert trin og indsamling af den nødvendige dokumentation på forhånd strømline oplevelsen betydeligt. Ved at vælge den rigtige bankpartner, levere omfattende information og demonstrere et klart forretningsformål kan virksomheder etablere deres finansielle fodfæste i Irland effektivt, hvilket baner vejen for vækst og compliance i denne dynamiske økonomi. På trods af de indledende administrative hindringer er et veletableret bankforhold grundlæggende for at udnytte Irlands strategiske fordele som et forretningscentrum.


