
Åbning af en virksomhedsbankkonto på Mauritius: En omfattende trin-for-trin guide for internationale virksomheder
Mauritius, et førende internationalt finanscenter, tilbyder attraktive muligheder for virksomheder, der ønsker at etablere en robust banktilstedeværelse. Denne omfattende guide beskriver trin-for-trin-processen, lovgivningsmæssige krav og vigtige overvejelser for åbning af en virksomhedsbankkonto på Mauritius, hvilket sikrer en smidig og effektiv oplevelse for iværksættere og internationale virksomheder.
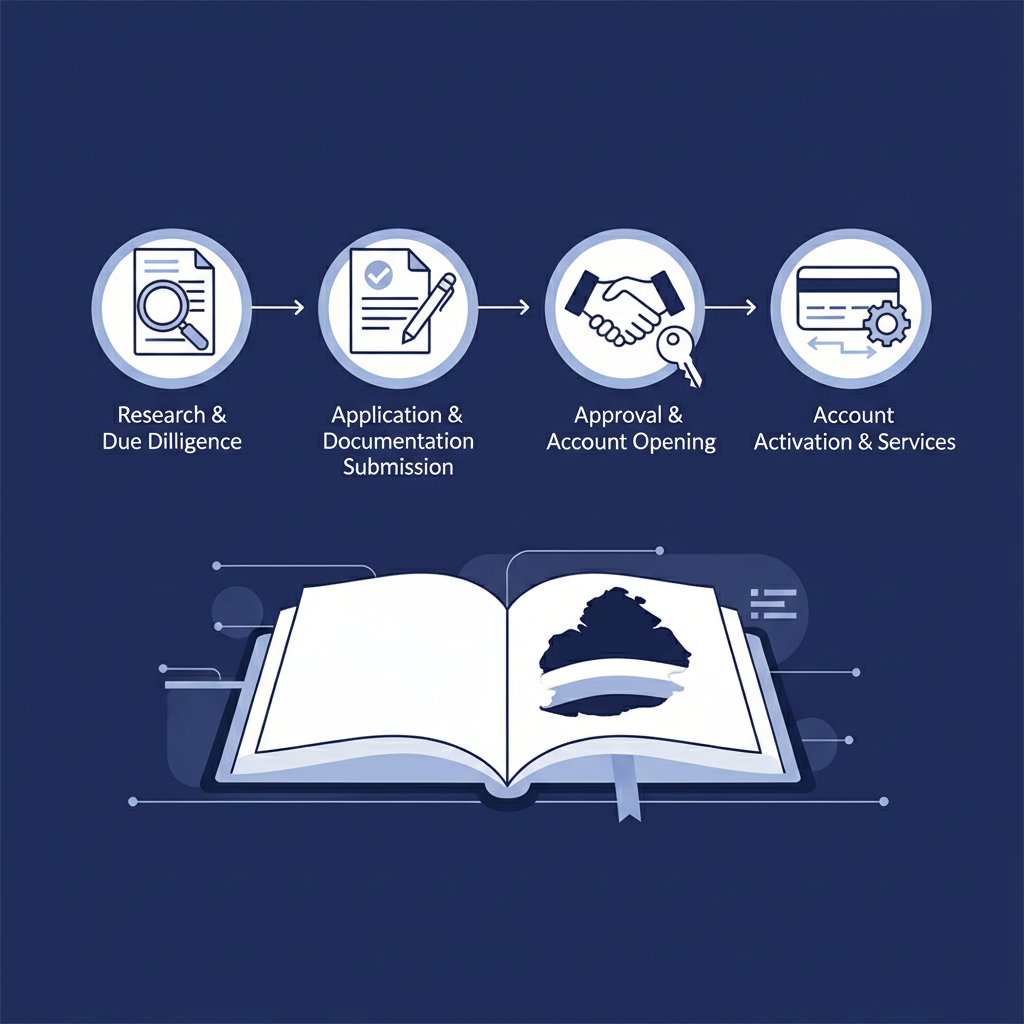
Åbning af en virksomhedsbankkonto på Mauritius: En omfattende trin-for-trin guide for internationale virksomheder
Mauritius har cementeret sit ry som et førende internationalt finanscenter, der tiltrækker en bred vifte af globale virksomheder og investorer. Dets strategiske beliggenhed, robuste lovgivningsmæssige rammer, politiske stabilitet og et gunstigt skatteregime gør det til en ideel jurisdiktion for virksomhedsstiftelse og, afgørende, for etablering af en virksomhedsbanktilstedeværelse. For iværksættere og internationale virksomheder, der ønsker at udnytte disse fordele, er forståelsen af processen for åbning af en virksomhedsbankkonto på Mauritius altafgørende. Denne guide giver et detaljeret, trin-for-trin overblik, der indeholder praktiske indsigter i kravene, tidslinjer og det lovgivningsmæssige landskab.
Hvorfor vælge Mauritius til virksomhedsbankvirksomhed?
Før vi dykker ned i 'hvordan', er det vigtigt at forstå 'hvorfor'. Mauritius tilbyder flere overbevisende grunde for virksomheder til at åbne en virksomhedsbankkonto:
- Anset finansielt knudepunkt: Landet kan prale af en velreguleret og sofistikeret finansiel servicesektor, overvåget af Bank of Mauritius og Financial Services Commission (FSC).
- Politisk og økonomisk stabilitet: Et stabilt politisk miljø og en robust økonomi giver et sikkert grundlag for forretningsaktiviteter.
- Strategisk beliggenhed: Placeret mellem Afrika og Asien fungerer Mauritius som en fremragende port for handel og investeringer på tværs af disse kontinenter.
- Gunstigt skatteregime: Jurisdiktionen tilbyder en attraktiv skattemæssig ramme, herunder dobbeltbeskatningsoverenskomster (DTAA'er) med adskillige lande.
- Fortrolighed og databeskyttelse: Stærke lovbestemmelser sikrer klientfortrolighed, afbalanceret med internationale standarder for bekæmpelse af hvidvaskning af penge (AML) og bekæmpelse af terrorfinansiering (CFT).
- Adgang til internationale banktjenester: Mauritiske banker tilbyder et bredt udvalg af internationale banktjenester, herunder multikonti, handelsfinansiering og treasury management.
Det lovgivningsmæssige landskab og nøgleaktører
Finanssektoren på Mauritius reguleres primært af Bank of Mauritius (BOM) for bankinstitutioner og Financial Services Commission (FSC) for ikke-bankmæssige finansielle tjenester. Disse organer sikrer overholdelse af internationale standarder, herunder dem fastsat af Financial Action Task Force (FATF). Banker, der opererer på Mauritius, overholder strenge Know Your Customer (KYC) og Anti-Money Laundering (AML) politikker, som er centrale for kontoåbningsprocessen. Forståelse af disse regler er afgørende for en vellykket ansøgning.
Trin-for-trin proces for åbning af en virksomhedsbankkonto
Åbning af en virksomhedsbankkonto på Mauritius involverer typisk flere trin, der kræver omhyggelig forberedelse og overholdelse af bankkrav. Selvom specifikke krav kan variere lidt mellem banker, forbliver den generelle proces konsekvent.
Trin 1: Indledende research og bankvalg
Det første afgørende skridt er at undersøge og vælge en passende bank. Mauritius huser flere anerkendte lokale og internationale banker, der hver især tilbyder forskellige tjenester, gebyrstrukturer og specialiseringer. Nøgleaktører inkluderer:
- Mauritius Commercial Bank (MCB): En af de største og ældste banker, der tilbyder omfattende tjenester.
- SBM Bank (Mauritius) Ltd: En anden stor lokal bank med en stærk regional tilstedeværelse.
- Absa Bank (Mauritius) Limited: En del af en stor afrikansk finanskoncern.
- Standard Bank (Mauritius) Limited: En fremtrædende international bank med fokus på Afrika.
- HSBC (Mauritius) Limited: Tilbyder globale bankløsninger.
Overvej faktorer som bankens omdømme, dens forståelse af din forretningssektor, multikonti-kapaciteter, online bankfaciliteter, kundeservice og gebyrstrukturer. Det er tilrådeligt at kontakte et par banker for at drøfte dine specifikke behov, før du træffer en beslutning.
Trin 2: Forberedelse af påkrævet dokumentation
Dette er uden tvivl det mest kritiske og tidskrævende trin. Banker på Mauritius kræver omfattende dokumentation for at overholde KYC- og AML-reglerne. Den nøjagtige liste kan variere baseret på virksomhedens struktur, jurisdiktion for stiftelse og arten af dens forretningsaktiviteter. Generelt kræves følgende dokumenter:
For virksomheden:
- Stiftelses-/registreringsbevis: Officielt dokument, der bekræfter virksomhedens juridiske eksistens.
- Vedtægter (Memorandum and Articles of Association - M&A): Beskriver virksomhedens mål og interne regler.
- Certificate of Good Standing (hvis relevant): For virksomheder stiftet uden for Mauritius, der bekræfter dens aktive status.
- Bestyrelsesbeslutning: Autoriserer åbning af bankkontoen og udpeger autoriserede underskrivere.
- Forretningsplan: Detaljerer virksomhedens aktiviteter, kilden til midler, forventede transaktionsvolumener og målmarkeder. Dette er afgørende for, at banken kan forstå virksomhedens legitimitet og risikoprofil.
- Erklæring om kilde til midler/formue: For virksomhedens startkapital.
- Virksomhedsstrukturdiagram: Illustrerer ejerstrukturen, især for komplekse strukturer.
- Bevis for registreret kontoradresse: Forsyningsregning eller lejekontrakt.
For alle direktører, aktionærer (der ejer 10% eller mere), ultimative reelle ejere (UBO'er) og autoriserede underskrivere:
- Certificeret kopi af pas: Gyldigt pas, certificeret af en notar eller en autoriseret professionel.
- Bevis for bopæl: Nylig forsyningsregning (ikke ældre end 3 måneder) eller kontoudtog, der viser personens navn og adresse.
- Curriculum Vitae (CV): Detaljerer professionel baggrund og erfaring.
- Bankreferencebrev: Fra en anerkendt bank, hvor personen har en konto, der bekræfter god status.
- Professionelt referencebrev: Fra en revisor, advokat eller anden professionel.
- Erklæring om kilde til midler/formue: For personens personlige formue.
- Erklæring om ikke-konkurs/solvens.
Alle dokumenter, der ikke er på engelsk eller fransk, skal ledsages af en certificeret oversættelse. Certificering kræver normalt en notar, advokat eller et professionelt organ, der er anerkendt af banken.
Trin 3: Indsendelse af ansøgning og due diligence
Når alle dokumenter er udarbejdet, indsendes de til den valgte bank. Bankens complianceafdeling vil derefter indlede en grundig due diligence-proces. Dette involverer verifikation af ægtheden af de indsendte dokumenter, udførelse af baggrundstjek på alle personer, der er tilknyttet virksomheden, og vurdering af virksomhedens forretningsaktiviteter og risikoprofil. Dette trin kan tage flere uger, afhængigt af kompleksiteten af virksomhedsstrukturen og ansøgernes respons på eventuelle yderligere forespørgsler fra banken.
Trin 4: Interview (valgfrit men almindeligt)
Nogle banker kan kræve et interview med direktørerne eller autoriserede underskrivere, enten personligt eller via videokonference. Dette er en mulighed for banken til at få en dybere forståelse af virksomheden og at afklare eventuelle aspekter af ansøgningen.
Trin 5: Kontoaktivering
Efter vellykket gennemførelse af due diligence og godkendelse af bankens compliancekomité vil kontoen blive åbnet og aktiveret. Banken vil give kontodetaljer, adgang til netbank og eventuelle andre relevante bankinstrumenter.
Omkostninger og tidslinjer
Omkostninger:
- Bankgebyrer: Disse varierer betydeligt mellem banker og kontotyper. Forvent gebyrer for kontoåbning, månedlig vedligeholdelse, transaktionsgebyrer og internationale overførsler. Det er afgørende at indhente en detaljeret gebyrplan fra banken.
- Professionelle gebyrer: Hvis du engagerer en virksomhedstjenesteudbyder eller et advokatfirma til at hjælpe med processen, vil deres gebyrer være en yderligere omkostning. Dette kan variere fra et par hundrede til flere tusinde amerikanske dollars, afhængigt af kompleksiteten af ansøgningen og de ydelser, der leveres.
- Certificerings- og oversættelsesomkostninger: Gebyrer for notarisering, apostille og certificerede oversættelser af dokumenter.
Tidslinjer:
Tidslinjen for åbning af en virksomhedsbankkonto på Mauritius kan variere meget:
- Forberedelse af dokumenter: 1-4 uger (afhængigt af hvor hurtigt du kan indsamle og certificere dokumenter).
- Bank Due Diligence og godkendelse: 2-8 uger (for ligetil sager kan det være hurtigere; for komplekse strukturer kan det tage længere tid). Nogle banker kan tage op til 12 uger eller mere, hvis der løbende anmodes om yderligere oplysninger.
Samlet set er det realistisk at forvente, at hele processen tager alt fra 4 til 12 uger, eller potentielt længere for komplekse internationale strukturer. Proaktiv forberedelse og klar kommunikation med banken eller din tjenesteudbyder kan betydeligt fremskynde processen.
Almindelige udfordringer og hvordan man overvinder dem
- Ufuldstændig dokumentation: Den hyppigste årsag til forsinkelser. Sørg for, at alle dokumenter er præcis som anmodet, korrekt certificeret og opdaterede.
- Manglende klarhed i forretningsplanen: En vag eller dårligt formuleret forretningsplan kan give anledning til bekymring. Vær præcis omkring dine forretningsaktiviteter, målmarkeder og forventede transaktionsstrømme.
- Komplekse ejerstrukturer: Multilags virksomhedsstrukturer kan forlænge due diligence. Vær forberedt på at levere omfattende dokumentation for alle reelle ejere.
- Højrisikojurisdiktioner: Hvis virksomheden eller dens reelle ejere er fra jurisdiktioner, der opfattes som højrisiko for AML/CFT, vil due diligence være mere intens.
- Kommunikationshuller: Oprethold åben og hurtig kommunikation med banken eller din virksomhedstjenesteudbyder for at besvare forespørgsler hurtigt.
Engagering af en anerkendt virksomhedstjenesteudbyder eller et advokatfirma med ekspertise inden for mauritisk bankregulering kan betydeligt strømline processen. De kan hjælpe med dokumentforberedelse, kontakte banker og navigere i potentielle udfordringer, hvilket sparer tid og reducerer frustration.
Konklusion
Åbning af en virksomhedsbankkonto på Mauritius er et strategisk træk for internationale virksomheder, der søger en stabil, velreguleret og internationalt anerkendt finansiel platform. Mens processen kræver omhyggelig forberedelse og overholdelse af strenge lovmæssige krav, er fordelene – herunder adgang til globale markeder, et gunstigt skattemiljø og en robust bankinfrastruktur – betydelige. Ved at forstå den trin-for-trin proces, omhyggeligt forberede al nødvendig dokumentation og potentielt udnytte professionel assistance, kan virksomheder med succes etablere deres banktilstedeværelse i denne dynamiske ø-nation, hvilket baner vejen for international vækst og operationel effektivitet.
De vigtigste pointer er grundig forberedelse, tålmodighed under due diligence-fasen og klar kommunikation. Med disse elementer på plads tilbyder Mauritius et overbevisende forslag til virksomhedsbankvirksomhed, der effektivt understøtter globale forretningsambitioner.


