
Åbning af en virksomhedsbankkonto i Spanien: En trin-for-trin guide for virksomheder
Processen med at åbne en virksomhedsbankkonto i Spanien kan være kompleks for udenlandske virksomheder og iværksættere. Denne omfattende guide giver en trin-for-trin gennemgang, der dækker væsentlige krav, lovgivningsmæssige overvejelser og praktiske tips for at sikre en gnidningsfri og effektiv oprettelse.
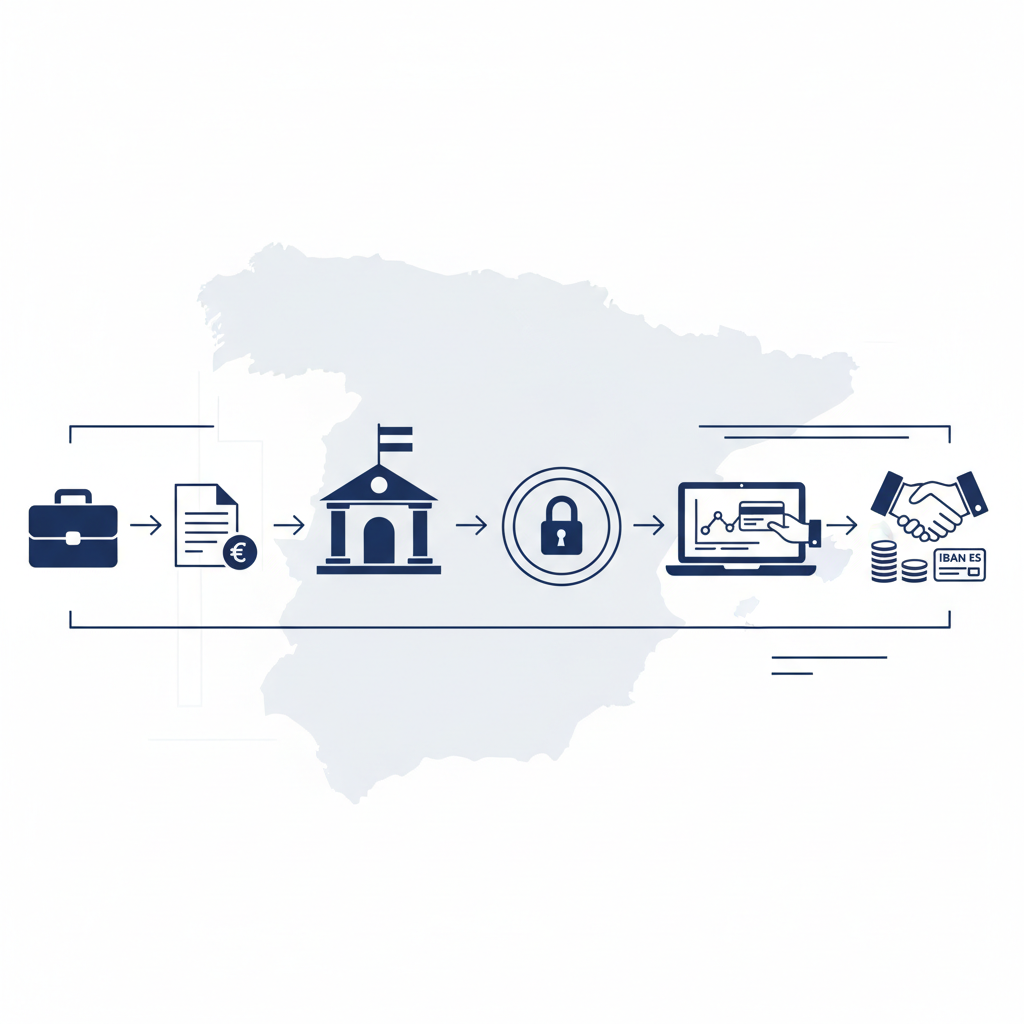
Åbning af en virksomhedsbankkonto i Spanien: En trin-for-trin guide for virksomheder
Spanien, med sin dynamiske økonomi, strategiske placering og medlemskab af Den Europæiske Union, udgør en attraktiv destination for internationale virksomheder, der ønsker at udvide deres aktiviteter. Etablering af en lokal tilstedeværelse nødvendiggør ofte åbning af en virksomhedsbankkonto, et afgørende skridt for at styre økonomi, udføre transaktioner og sikre overholdelse af spanske regler. Selvom processen kan virke skræmmende, især for ikke-residenter, kan forståelse af kravene og en struktureret tilgang strømline oplevelsen betydeligt. Denne guide har til formål at afmystificere processen og tilbyde handlingsorienterede indsigter for iværksættere og virksomheder.
Betydningen af en spansk virksomhedsbankkonto
En virksomhedsbankkonto i Spanien er mere end blot en bekvemmelighed; det er et grundlæggende krav for lovlig og operationel funktionalitet. Den letter lokale betalinger, modtagelse af indtægter, lønbehandling for spanske ansatte og skatteoverholdelse. Uden en lokal konto står virksomheder over for betydelige hindringer i styringen af den daglige drift, ofte med højere transaktionsgebyrer og forsinkelser med internationale overførsler. Desuden forbedrer en spansk bankkonto en virksomheds troværdighed og demonstrerer et seriøst engagement i dens aktiviteter inden for landet, hvilket kan være gavnligt, når man handler med lokale leverandører, kunder og regulerende organer. Det forenkler også processen med at opnå lokal finansiering eller kreditfaciliteter, hvis behovet skulle opstå.
Nøglekrav og dokumentation
Åbning af en virksomhedsbankkonto i Spanien er underlagt strenge regler for bekæmpelse af hvidvaskning af penge (AML) og kend-din-kunde (KYC). Banker vil kræve et omfattende sæt dokumenter for at verificere virksomhedens identitet, dens reelle ejere og dens juridiske repræsentanter. Mens specifikke krav kan variere lidt mellem banker, omfatter kernedokumentationen generelt:
- Virksomhedsdokumentation:
- NIE (Número de Identificación de Extranjero) for ikke-residente direktører/aktionærer: Dette er et identifikationsnummer for udlændinge, essentielt for enhver finansiel transaktion i Spanien. Ikke-residente direktører eller reelle ejere skal anskaffe et.
- CIF (Certificado de Identificación Fiscal) for virksomheden: Dette er virksomhedens skatteidentifikationsnummer, svarende til et TIN eller EIN. Det opnås fra det spanske skattevæsen (Agencia Tributaria), når virksomheden er officielt registreret.
- Virksomhedsvedtægter (Estatutos Sociales): Det grundlæggende dokument, der beskriver virksomhedens struktur, formål og driftsregler.
- Registreringsbevis (Escritura de Constitución): Det officielle dokument, der beviser virksomhedens juridiske eksistens, registreret hos Handelsregisteret (Registro Mercantil).
- Fuldmagt (Poder Notarial): Hvis en repræsentant åbner kontoen på vegne af virksomheden, kræves en notarielt bekræftet fuldmagt, der specificerer deres bemyndigelse.
- Bevis for registreret kontor: En lejeaftale eller forbrugsregning, der bekræfter virksomhedens registrerede adresse i Spanien.
- Dokumentation for direktør og aktionær:
- Pas eller nationalt ID-kort: Gyldig identifikation for alle direktører og betydelige aktionærer (typisk dem, der ejer 25% eller mere af aktierne).
- Adressebevis: Nylig forbrugsregning eller kontoudtog (normalt inden for de sidste tre måneder) for hver direktør og betydelig aktionær.
- Curriculum Vitae (CV) eller professionel profil: Nogle banker kan anmode om dette for at forstå nøglepersoners professionelle baggrund.
- Forretningsplan: En kortfattet oversigt over virksomhedens aktiviteter, forventede omsætning og formålet med bankkontoen. Dette hjælper banken med at forstå virksomhedens art og vurdere risiko.
- Erklæring om kildens oprindelse: Banker kan kræve dokumentation for at verificere oprindelsen af indledende indskud, især for større beløb, for at overholde AML-reglerne.
Alle udenlandske dokumenter skal officielt oversættes til spansk af en beediget oversætter (traductor jurado) og i nogle tilfælde apostilleres for at sikre deres juridiske gyldighed i Spanien. Det er tilrådeligt at forberede disse dokumenter i god tid for at undgå forsinkelser.
Trin-for-trin processen
- Anskaf NIE og CIF: Før du kontakter en bank, skal du sikre, at alle ikke-residente direktører og reelle ejere har deres NIE'er, og at virksomheden har sit CIF. Dette er en forudsætning for næsten alle finansielle og juridiske aktiviteter i Spanien.
- Vælg en bank: Spanien har en robust banksektor med flere store aktører, herunder Santander, BBVA, CaixaBank, Sabadell og Bankinter. Undersøg forskellige banker for at sammenligne deres virksomhedstilbud, gebyrer, online bankmuligheder og kundeservice. Nogle banker er mere vant til at håndtere internationale kunder end andre. Overvej faktorer som filialnetværk, engelsktalende personale og digitale tjenester.
- Aftal et møde: Når du har udvalgt et par banker, skal du kontakte dem for at aftale et møde med en virksomhedsbankrådgiver. Det er ofte en fordel at tale med flere banker for at finde den bedste løsning til dine forretningsbehov.
- Indsend dokumentation: Mød op til aftalen med alle de krævede originale dokumenter og deres beedigede oversættelser. Bankrepræsentanten vil gennemgå disse dokumenter, verificere identiteter og guide dig gennem ansøgningsformularerne. Vær forberedt på at besvare spørgsmål om dine forretningsaktiviteter, forventede transaktionsvolumener og formålet med kontoen.
- Due Diligence og godkendelse: Banken vil udføre sin interne due diligence-proces, som kan tage alt fra et par dage til flere uger, afhængigt af kompleksiteten af virksomhedsstrukturen og fuldstændigheden af dokumentationen. I denne periode kan banken anmode om yderligere information eller afklaring.
- Kontoaktivering: Ved vellykket gennemførelse af due diligence og godkendelse vil kontoen blive aktiveret. Du modtager dit kontonummer (IBAN), detaljer for adgang til onlinebank og eventuelle tilknyttede debet- eller kreditkort. Indledende indskud kan derefter foretages.
Omkostninger, tidslinjer og praktiske overvejelser
Omkostninger: Åbning af en virksomhedsbankkonto i sig selv medfører typisk ikke et direkte gebyr, men virksomheder bør være opmærksomme på tilknyttede omkostninger:
- Kontovedligeholdelsesgebyrer: De fleste spanske banker opkræver månedlige eller kvartalsvise vedligeholdelsesgebyrer for virksomhedskonti, som kan variere fra 10 € til 50 € eller mere, afhængigt af de inkluderede tjenester.
- Transaktionsgebyrer: Gebyrer for internationale overførsler, hævninger i pengeautomater og visse betalingstjenester.
- Kortgebyrer: Årlige gebyrer for virksomhedsdebet- eller kreditkort.
- Dokumentoversættelses- og apostillegebyrer: Disse kan løbe op, især hvis mange dokumenter kræver officiel oversættelse.
Tidslinjer: Hele processen, fra indsamling af dokumenter til kontoaktivering, kan tage alt fra 2 til 6 uger, nogle gange længere for komplekse sager, eller hvis dokumenter er ufuldstændige. Anskaffelse af NIE og CIF kan forlænge denne tidslinje, hvis de ikke er sikret på forhånd.
Praktiske overvejelser:
- Ikke-residente konti: Hvis virksomheden endnu ikke er fuldt registreret i Spanien, eller hvis direktørerne er ikke-residente, kan nogle banker i første omgang tilbyde en ikke-resident konto (cuenta de no residente). Dette kan være en midlertidig løsning, indtil alle spanske lovkrav er opfyldt, hvorefter den kan konverteres til en resident virksomhedskonto.
- Online banking: Sørg for, at den valgte bank tilbyder robuste og brugervenlige online banking-tjenester, da dette vil være afgørende for at styre din økonomi eksternt.
- Engelsktalende support: For internationale virksomheder kan adgang til engelsktalende bankrådgivere betydeligt lette kommunikation og problemløsning.
- Initialt indskud: Nogle banker kan kræve et initialt minimumsindskud for at aktivere kontoen. Spørg ind til dette krav under dine indledende samtaler.
- Løbende overholdelse: Banker overvåger løbende transaktioner og kan periodisk anmode om opdateret information for at sikre løbende overholdelse af AML- og KYC-reglerne. Vedligehold nøjagtige optegnelser og reager hurtigt på sådanne anmodninger.
Konklusion
Åbning af en virksomhedsbankkonto i Spanien er et essentielt skridt for enhver virksomhed, der ønsker at etablere sig på det spanske marked. Selvom processen kræver omhyggelig forberedelse og overholdelse af lovgivningsmæssige krav, er det en håndterbar opgave med den rette tilgang. Ved at forstå den nødvendige dokumentation, vælge en passende bankpartner og omhyggeligt følge hvert trin kan virksomheder med succes etablere deres finansielle infrastruktur i Spanien. Dette grundlæggende element vil ikke kun sikre operationel effektivitet og lovlig overholdelse, men også bane vejen for vedvarende vækst og succes inden for den dynamiske spanske økonomi. Proaktiv planlægning og opmærksomhed på detaljer er altafgørende for en gnidningsfri og effektiv kontoåbningsoplevelse.


