
Navegando las opciones de financiación: Una guía completa para startups y SMEs en Chipre
Asegurar una financiación adecuada es un desafío crítico para startups y Pequeñas y Medianas Empresas (SMEs) en Chipre. Este artículo ofrece una exploración en profundidad de las diversas vías de financiación disponibles, desde la banca tradicional hasta esquemas gubernamentales innovadores y capital de riesgo, proporcionando perspectivas prácticas para emprendedores.
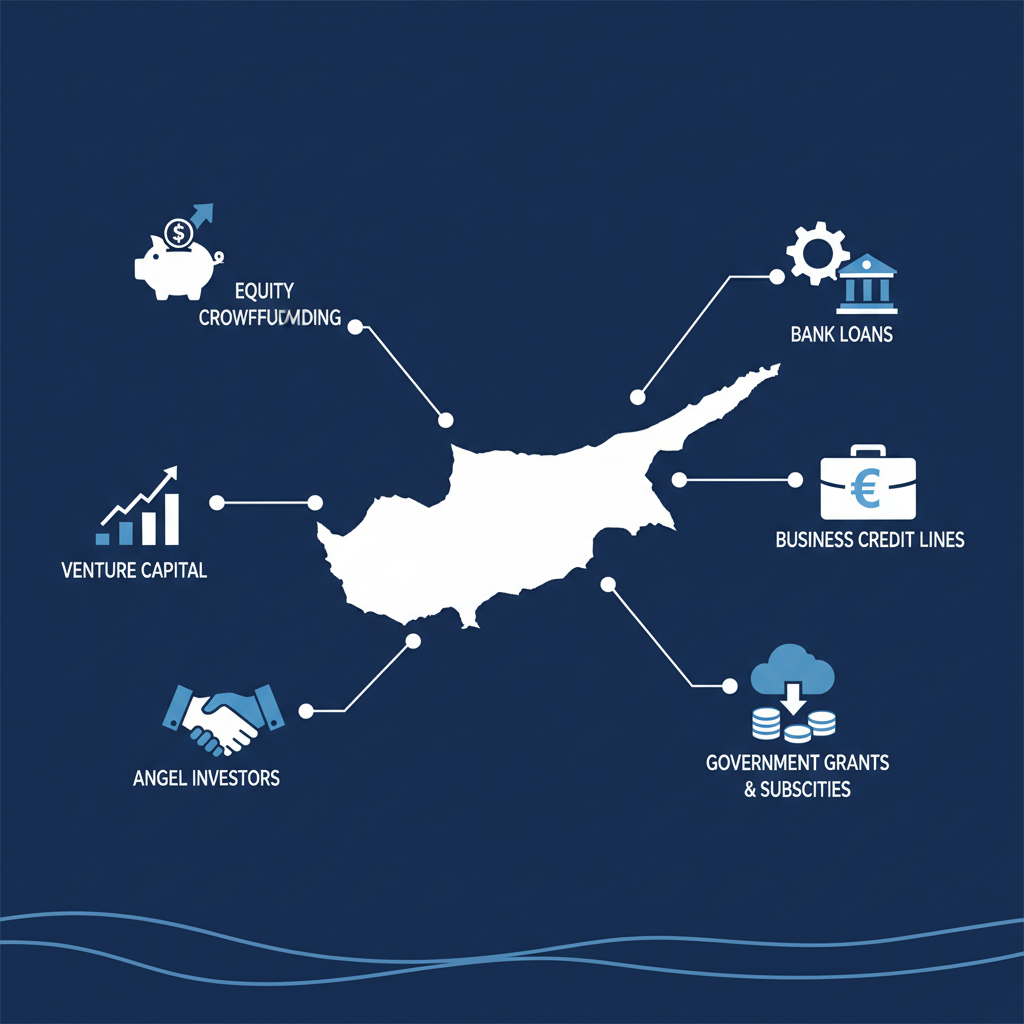
Introducción: El panorama de financiación para empresas chipriotas
Chipre, con su ubicación geográfica estratégica, régimen fiscal favorable y sólido marco legal, se ha convertido en un destino cada vez más atractivo para emprendedores y empresas. Sin embargo, como cualquier economía en crecimiento, asegurar una financiación adecuada sigue siendo un reto fundamental tanto para las startups nacientes como para las Pequeñas y Medianas Empresas (SMEs) ya establecidas. La capacidad de acceder a capital suele ser el determinante principal de la trayectoria de crecimiento de una empresa, su capacidad de innovación y su supervivencia general. Este artículo tiene como objetivo proporcionar una guía completa y profesional sobre las diversas opciones de financiación disponibles para startups y SMEs en Chipre, detallando sus características, procesos de solicitud y su idoneidad para las diferentes etapas del negocio.
El gobierno chipriota, junto con iniciativas de la Unión Europea, ha buscado activamente fomentar un ecosistema de apoyo al desarrollo empresarial, introduciendo varios esquemas e incentivos diseñados para aliviar las restricciones de financiación. Comprender estas opciones, sus criterios de elegibilidad y las implicaciones estratégicas de cada una es crucial para cualquier emprendedor que desee establecer o ampliar su presencia en la República.
Vías tradicionales de financiación: Bancos y financiación mediante deuda
Para muchas empresas, la financiación tradicional mediante deuda a través de bancos comerciales sigue siendo el primer recurso. Los bancos chipriotas, incluidos actores principales como Bank of Cyprus, Hellenic Bank y Eurobank Cyprus, ofrecen una gama de productos adaptados a empresas, desde préstamos para capital de trabajo hasta financiación para inversiones. Estos suelen incluir:
1. Préstamos comerciales y líneas de descubierto
Los préstamos comerciales son una forma común de financiación mediante deuda, proporcionando una suma global de capital que se reembolsa con intereses durante un periodo fijo. Las líneas de descubierto ofrecen mayor flexibilidad, permitiendo a las empresas disponer de fondos hasta un límite acordado, principalmente para gestionar fluctuaciones de liquidez a corto plazo. La elegibilidad suele depender de un plan de negocio sólido, un historial crediticio robusto, garantías (a menudo bienes inmuebles u otros activos) y una capacidad demostrable de reembolso. El proceso de solicitud implica presentar estados financieros detallados, proyecciones y una propuesta empresarial completa. Las tasas de interés y los plazos de reembolso varían significativamente según el banco, el perfil de riesgo del prestatario y las condiciones de mercado vigentes. Aunque, en general, son más accesibles para SMEs establecidas con trayectoria, algunos bancos ofrecen paquetes específicos para startups, que a menudo requieren garantías personales o avales respaldados por el gobierno.
2. Iniciativas del European Investment Bank (EIB) y del European Investment Fund (EIF)
Los bancos chipriotas suelen actuar como intermediarios para los programas de financiación del EIB y del EIF. Estos programas están diseñados para apoyar a las SMEs ofreciendo condiciones de préstamo más favorables, requisitos de garantía reducidos o tipos de interés más bajos, frecuentemente a través de esquemas de garantía que mitigan el riesgo para los bancos comerciales. Por ejemplo, el EIF a menudo proporciona


