
Navegando el panorama de financiación del Reino Unido: opciones para startups y PYMEs
Asegurar financiación adecuada es un desafío crítico para startups y Pequeñas y Medianas Empresas (PYMEs) en el Reino Unido. Esta guía integral explora las diversas vías de financiación disponibles, desde préstamos bancarios tradicionales hasta financiación por capital innovadora, ofreciendo ideas prácticas para emprendedores.
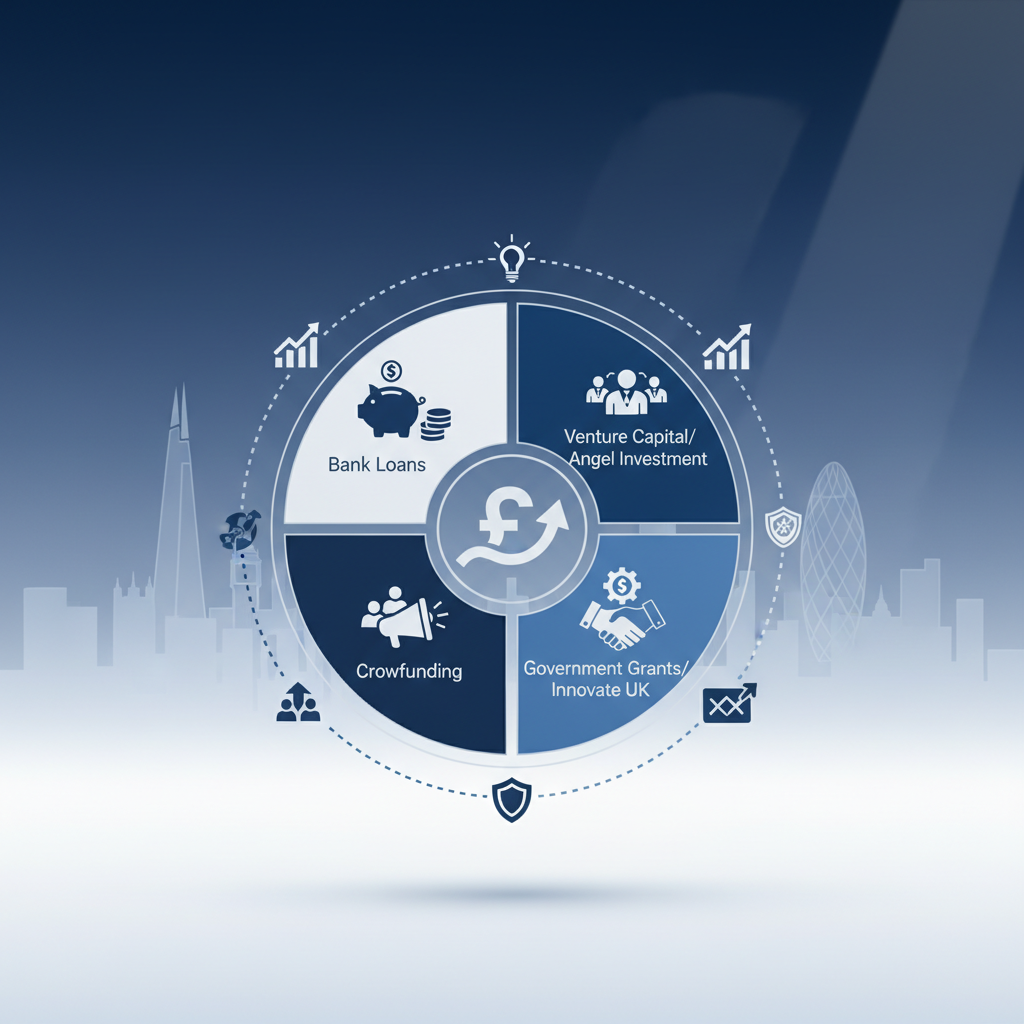
Navigating the UK Funding Landscape: Options for Startups and SMEs
El vibrante ecosistema emprendedor del Reino Unido es un terreno fértil para la innovación y el crecimiento. Sin embargo, un desafío permanente tanto para las startups nacientes como para las Pequeñas y Medianas Empresas (PYMEs) ya establecidas sigue siendo la obtención del capital necesario para lanzar, escalar y sostener las operaciones. El panorama de financiación del Reino Unido es dinámico y multifacético, ofreciendo un abanico de opciones adaptadas a las distintas etapas de desarrollo empresarial, perfiles de riesgo y ambiciones de crecimiento. Entender estas opciones, sus regulaciones asociadas, procesos, costes y plazos es fundamental para cualquier propietario de negocio que busque prosperar en un mercado competitivo.
Traditional Debt Financing: The Backbone of SME Funding
La financiación tradicional mediante deuda, principalmente a través de bancos, sigue siendo un pilar para muchas empresas del Reino Unido. Estas opciones suelen estar bien comprendidas y ofrecen calendarios de reembolso previsibles, lo que las hace atractivas para negocios con flujos de caja estables y activos tangibles. Sin embargo, a menudo requieren un historial crediticio sólido, un plan de negocio robusto y, en ocasiones, garantías personales.
Bank Loans and Overdrafts
Bank Loans: Disponibles en bancos tradicionales y challenger banks, normalmente presentan diversas formas, incluidas préstamos a plazo, préstamos garantizados (respaldados por activos como propiedades o maquinaria) y préstamos no garantizados. Los préstamos a plazo ofrecen una suma global con tipos de interés fijos o variables y un periodo de reembolso establecido, que suele oscilar entre 1 y 10 años. Para los préstamos garantizados, los tipos de interés suelen ser más bajos debido al menor riesgo para el prestamista. Los préstamos no garantizados, aunque más flexibles, suelen conllevar tipos de interés más altos y cantidades prestadas menores.
Overdrafts: Proporcionan una solución de financiación flexible a corto plazo, permitiendo a las empresas disponer de más dinero del que tienen en su cuenta corriente, hasta un límite pactado. Son ideales para gestionar flujos de caja fluctuantes, pero pueden ser costosos si se utilizan durante periodos prolongados debido a los cargos por intereses diarios.
Key Considerations: Los bancos normalmente evaluarán la solvencia de la empresa, las proyecciones financieras y las garantías. El proceso de solicitud puede tardar varias semanas, requiriendo estados financieros detallados, planes de negocio y, a veces, información financiera personal. Los tipos de interés varían significativamente según el prestamista, el tipo de préstamo y el riesgo percibido. La supervisión regulatoria recae principalmente en la Financial Conduct Authority (FCA).
Asset Finance and Invoice Finance
Asset Finance: Esta categoría incluye compra a plazos y acuerdos de leasing, que permiten a las empresas adquirir equipos esenciales, vehículos o maquinaria sin un desembolso de capital elevado inicial. La compra a plazos implica pagar cuotas a lo largo del tiempo y ser propietario del activo al final, mientras que el leasing proporciona derechos de uso sin propiedad. Esto es particularmente útil para empresas que necesitan un gasto de capital significativo pero desean preservar el capital circulante.
**Invoice Finance (Factoring and Disc


