
Naviguer parmi les options de financement : Guide complet pour les startups et les PME à Chypre
Obtenir un financement adéquat est un défi crucial pour les startups et les petites et moyennes entreprises (PME) à Chypre. Cet article offre une exploration approfondie des diverses voies de financement disponibles, des banques traditionnelles aux dispositifs gouvernementaux innovants et au capital-risque, en fournissant des informations pratiques pour les entrepreneurs.
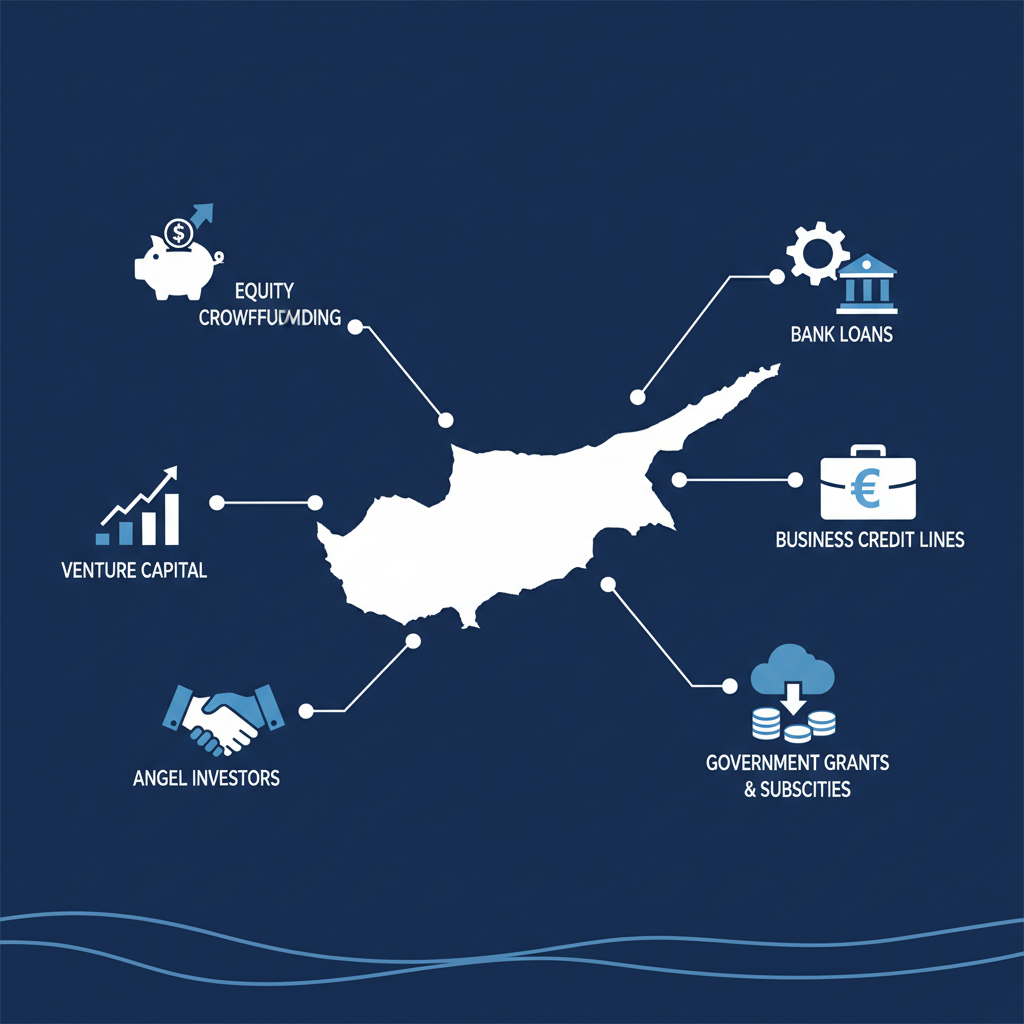
Introduction: The Funding Landscape for Cypriot Businesses
Chypre, avec son emplacement géographique stratégique, son régime fiscal favorable et son cadre juridique solide, est devenue une destination de plus en plus attractive pour les entrepreneurs et les entreprises. Cependant, comme toute économie en croissance, obtenir un financement adéquat demeure un défi central tant pour les startups naissantes que pour les petites et moyennes entreprises (PME) établies. La capacité d'accéder au capital est souvent le principal déterminant de la trajectoire de croissance d'une entreprise, de sa capacité d'innovation et de sa survie globale. Cet article vise à fournir un guide complet et professionnel des différentes options de financement disponibles pour les startups et les PME à Chypre, en détaillant leurs caractéristiques, leurs processus de candidature et leur pertinence selon les différentes étapes de développement d'une entreprise.
Le gouvernement chypriote, conjointement avec des initiatives de l'Union européenne, s'est activement efforcé de favoriser un écosystème propice au développement des entreprises, en introduisant plusieurs dispositifs et incitations destinés à atténuer les contraintes de financement. Comprendre ces options, leurs critères d'éligibilité et les implications stratégiques de chacune est crucial pour tout entrepreneur souhaitant établir ou étendre sa présence dans la République de Chypre.
Traditional Funding Avenues: Banks and Debt Financing
Pour de nombreuses entreprises, le financement par emprunt traditionnel via les banques commerciales reste la première option. Les banques chypriotes, y compris des acteurs majeurs comme Bank of Cyprus, Hellenic Bank et Eurobank Cyprus, proposent une gamme de produits adaptés aux entreprises, des prêts de fonds de roulement au financement d'investissement. Ceux-ci comprennent typiquement :
1. Business Loans and Overdraft Facilities
Les prêts aux entreprises sont une forme courante de financement par emprunt, fournissant une somme forfaitaire qui est remboursée avec intérêts sur une période déterminée. Les facilités de découvert offrent plus de flexibilité, permettant aux entreprises de disposer de fonds jusqu'à une limite convenue, principalement pour gérer les fluctuations de trésorerie à court terme. L'éligibilité repose généralement sur un plan d'affaires solide, un bon historique de crédit, des garanties (souvent des biens immobiliers ou d'autres actifs) et une capacité de remboursement démontrable. Le processus de candidature implique la soumission d'états financiers détaillés, de projections et d'une proposition commerciale complète. Les taux d'intérêt et les modalités de remboursement varient considérablement en fonction de la banque, du profil de risque de l'emprunteur et des conditions de marché en vigueur. Bien que généralement plus accessibles pour les PME établies disposant d'un historique, certaines banques proposent des packages spécifiques pour les startups, exigeant souvent des garanties personnelles ou des garanties soutenues par le gouvernement.
2. European Investment Bank (EIB) and European Investment Fund (EIF) Initiatives
Les banques chypriotes agissent souvent en tant qu'intermédiaires pour les programmes de financement de l'EIB et de l'EIF. Ces programmes sont conçus pour soutenir les PME en offrant des conditions de prêt plus favorables, une réduction des exigences de garantie ou des taux d'intérêt plus bas, souvent par le biais de régimes de garantie qui atténuent le risque pour les banques commerciales. Par exemple, l'EIF fournit souvent


