
Naviguer dans le paysage du financement au Royaume-Uni : options pour les startups et les PME
Obtenir un financement adéquat est un défi crucial pour les startups et les petites et moyennes entreprises (PME) au Royaume-Uni. Ce guide complet explore les diverses voies de financement disponibles, des prêts bancaires traditionnels aux financements par actions innovants, offrant des informations pratiques pour les entrepreneurs.
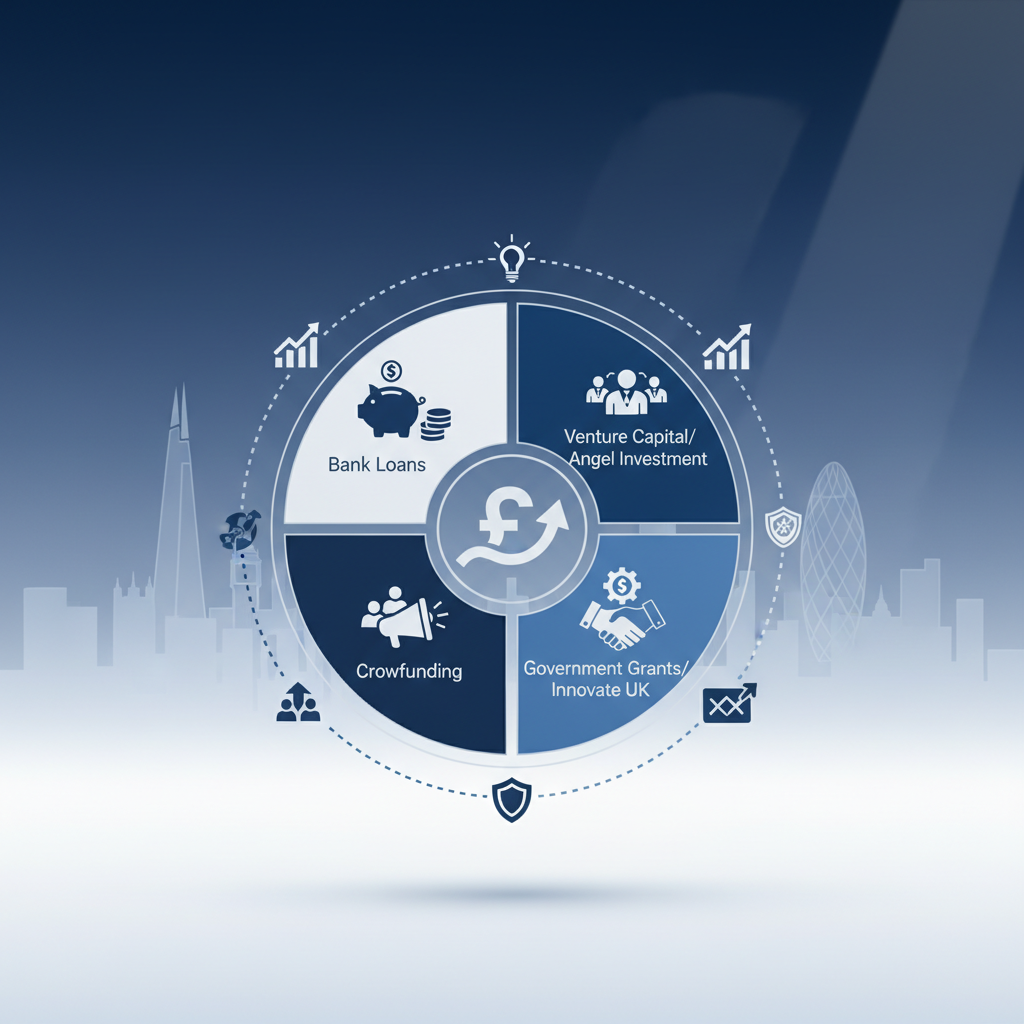
Naviguer dans le paysage du financement au Royaume-Uni : options pour les startups et les PME
L'écosystème entrepreneurial dynamique du Royaume-Uni est un terrain fertile pour l'innovation et la croissance. Cependant, un défi permanent pour les startups naissantes comme pour les petites et moyennes entreprises (PME) établies reste l'obtention du capital nécessaire pour lancer, développer et maintenir les opérations. Le paysage du financement au Royaume-Uni est dynamique et multifacette, offrant un éventail d'options adaptées aux différents stades de développement de l'entreprise, aux profils de risque et aux ambitions de croissance. Comprendre ces options, leurs réglementations associées, leurs processus, leurs coûts et leurs délais est primordial pour tout dirigeant cherchant à prospérer sur un marché compétitif.
Financement par dette traditionnelle : la pierre angulaire du financement des PME
Le financement par dette traditionnelle, principalement via les banques, demeure une pierre angulaire pour de nombreuses entreprises britanniques. Ces options sont généralement bien connues et offrent des calendriers de remboursement prévisibles, ce qui les rend attractives pour les entreprises ayant des flux de trésorerie stables et des actifs tangibles. Toutefois, elles exigent souvent un solide historique de crédit, un business plan robuste et parfois des garanties personnelles.
Prêts bancaires et découverts
Prêts bancaires : Disponibles auprès des banques de détail et des banques challengers, ils se présentent généralement sous diverses formes, notamment les prêts à terme, les prêts garantis (garantis par des actifs tels que des biens immobiliers ou des machines) et les prêts non garantis. Les prêts à terme offrent une somme forfaitaire avec des taux d'intérêt fixes ou variables et une période de remboursement définie, généralement comprise entre 1 et 10 ans. Pour les prêts garantis, les taux d'intérêt sont souvent plus bas en raison du risque réduit pour le prêteur. Les prêts non garantis, bien que plus flexibles, comportent souvent des taux d'intérêt plus élevés et des montants empruntables plus faibles.
Découverts : Ils constituent une solution de financement à court terme flexible, permettant aux entreprises de retirer plus d'argent que ce qu'elles détiennent sur leur compte courant, jusqu'à une limite convenue. Ils sont idéaux pour gérer des flux de trésorerie fluctuants mais peuvent être coûteux s'ils sont utilisés sur de longues périodes en raison des intérêts facturés quotidiennement.
Considérations clés : Les banques évalueront généralement la solvabilité d'une entreprise, ses projections financières et ses garanties. Le processus de demande peut prendre plusieurs semaines, nécessitant des états financiers détaillés, des business plans et parfois des informations financières personnelles. Les taux d'intérêt varient considérablement en fonction du prêteur, du type de prêt et du risque perçu. La surveillance réglementaire est assurée principalement par la Financial Conduct Authority (FCA).
Financement d'actifs et Financement de factures
Financement d'actifs : Cette catégorie inclut les contrats d'achat à tempérament et de crédit-bail, permettant aux entreprises d'acquérir des équipements essentiels, des véhicules ou des machines sans un important paiement initial. L'achat à tempérament implique le paiement d'échéances au fil du temps et la propriété de l'actif à la fin, tandis que le crédit-bail offre des droits d'utilisation sans propriété. Cela est particulièrement utile pour les entreprises nécessitant des dépenses d'investissement importantes tout en souhaitant préserver le fonds de roulement.
**Financement de factures (affacturage et Disc


