
Orientarsi nella conformità annuale: Guida completa per le società registrate a Hong Kong
Comprendere e ottemperare agli obblighi di conformità annuale è fondamentale per le società registrate a Hong Kong. Questo articolo fornisce una panoramica dettagliata dei principali requisiti normativi, dei processi e delle tempistiche per garantire che le imprese mantengano il proprio buon standing e evitino sanzioni.
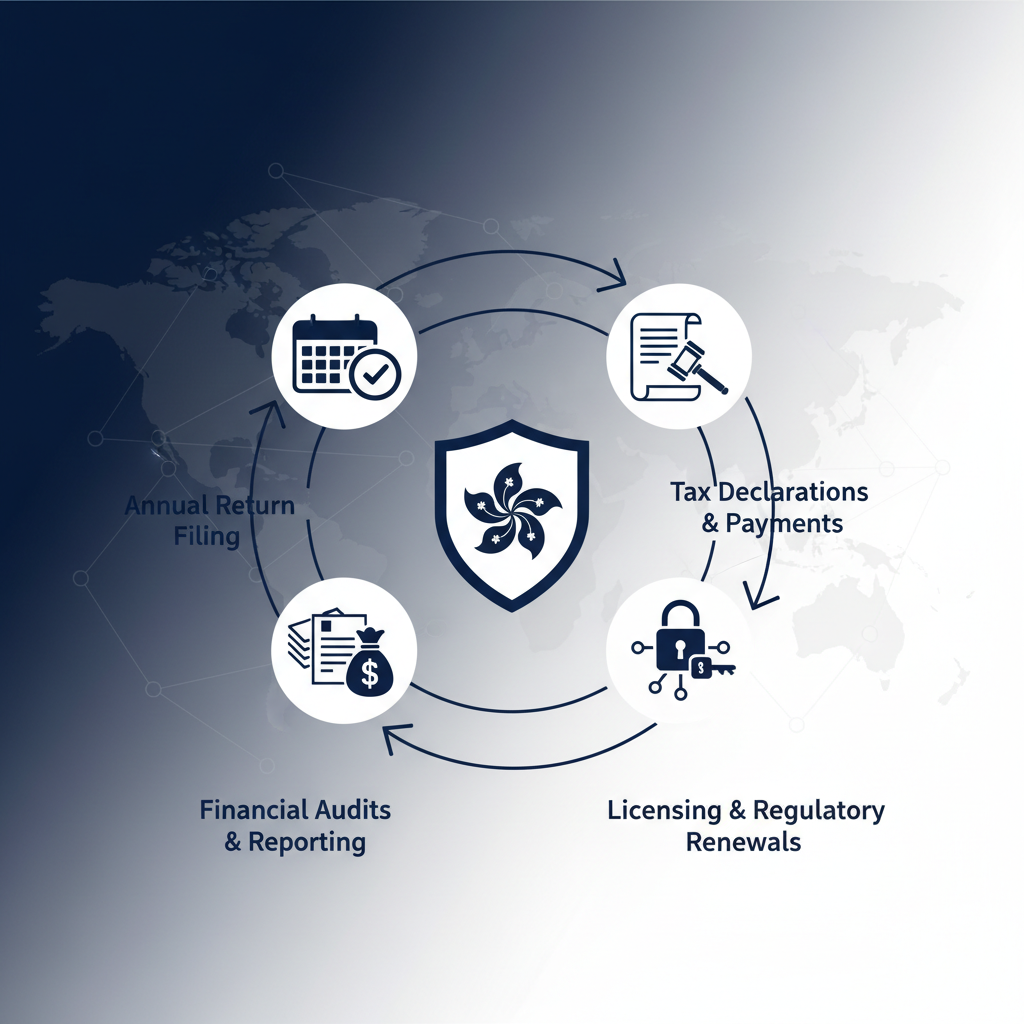
Hong Kong, rinomata per il suo ambiente favorevole agli affari e la sua posizione strategica, attrae innumerevoli imprenditori e società internazionali. Tuttavia, il mantenimento di una società a Hong Kong richiede il rigoroso rispetto di una serie di obblighi di conformità annuale. Tali requisiti, che comprendono gli adempimenti della segreteria societaria, la rendicontazione finanziaria, la revisione contabile e le dichiarazioni fiscali, sono essenziali per garantire l'esercizio legale dell'attività, la trasparenza e una buona governance aziendale. Il mancato adempimento può comportare sanzioni significative, danni reputazionali e persino azioni legali. Questa guida completa esplora i principali obblighi di conformità annuale per le società registrate a Hong Kong, offrendo approfondimenti pratici per imprenditori e professionisti.
Il fondamento della conformità: gli adempimenti della segreteria societaria
Al centro del quadro normativo della conformità societaria a Hong Kong vi è la figura del company secretary. Ogni società privata a responsabilità limitata costituita a Hong Kong è legalmente tenuta a nominare un company secretary, il quale deve essere una persona fisica con residenza abituale a Hong Kong oppure una persona giuridica con sede registrata o stabilimento a Hong Kong. Tale individuo o ente funge da principale interfaccia tra la società e il Companies Registry (CR), garantendo che tutti i registri statutari siano mantenuti con cura e che le comunicazioni e le iscrizioni previste dalla legge siano effettuate tempestivamente.
Gli obblighi aziendali annuali principali includono:
Depositare l'Annual Return
Uno degli adempimenti più fondamentali è il deposito dell'Annual Return (Form AR1) presso il Companies Registry. Questo documento fornisce un quadro aggiornato delle informazioni societarie, inclusi l'indirizzo della sede registrata, il capitale sociale, gli azionisti, i direttori e il company secretary. Per le società private con responsabilità limitata per azioni, l'Annual Return deve essere depositato entro 42 giorni dall'anniversario della costituzione. Le società pubbliche hanno un termine diverso: il deposito va effettuato entro 42 giorni dall'Annual General Meeting (AGM) della società o entro 42 giorni dalla data della risoluzione scritta adottata in luogo dell'AGM. Il ritardo nel deposito comporta sanzioni amministrative crescenti, che vanno da HK$870 per un ritardo fino a 42 giorni fino a HK$4,800 per oltre 9 mesi di ritardo. Il mancato adempimento reiterato può anche portare all'azione penale nei confronti della società e dei suoi responsabili.
Mantenimento dei registri statutari
Le società sono obbligate a mantenere vari registri statutari presso la sede registrata o in un luogo designato. Tali registri comprendono il Register of Members, il Register of Directors, il Register of Company Secretaries, il Register of Charges e il Significant Controllers Register (SCR). Lo SCR, introdotto per aumentare la trasparenza e contrastare il riciclaggio di denaro, richiede alle società di identificare e tenere un registro dei loro significant controllers. Questo registro deve essere accessibile per ispezione dalle forze dell'ordine su richiesta. Qualsiasi modifica alle informazioni societarie, come la nomina o la dimissione di direttori, trasferimenti di azioni o cambi di sede registrata, deve essere aggiornata in tali registri e comunicata al Companies Registry mediante i moduli specifici (ad es. Form ND2A per le modifiche relative ai direttori, Form ND2B per le modifiche relative al company secretary) entro 15 giorni dalla variazione.
Requisiti di rendicontazione finanziaria e revisione contabile
L'ordinamento regolatorio di Hong Kong attribuisce grande importanza alla trasparenza nella rendicontazione finanziaria. Tutte le società costituite ai sensi del Companies Ordinance sono tenute a predisporre bilanci e, con poche eccezioni, a farli sottoporre a revisione annuale.
Redazione dei bilanci
Le società devono predisporre bilanci conformi agli Hong Kong Financial Reporting Standards (HKFRS) o allo Small and Medium-sized Entity Financial Reporting Standard (SME-FRS), se applicabile. Tali bilanci comprendono normalmente lo stato patrimoniale (statement of financial position), il conto economico complessivo (statement of comprehensive income), il rendiconto dei flussi di cassa (statement of cash flows), il prospetto delle variazioni del patrimonio netto (statement of changes in equity) e le note esplicative. I direttori sono responsabili di garantire che tali bilanci rappresentino in modo veritiero e corretto la situazione patrimoniale, finanziaria e il risultato economico della società.
Revisione annuale
Con pochissime eccezioni (principalmente le società dormienti o specifiche tipologie di piccole società private che soddisfano determinati criteri di esenzione), tutte le società di Hong Kong sono obbligate a far sottoporre i bilanci annuali a revisione da parte di un certified public accountant (CPA) in possesso di un practicing certificate a Hong Kong. Il ruolo del revisore è esprimere un parere indipendente sul fatto che i bilanci siano, sotto ogni aspetto significativo, redatti conformemente al quadro di rendicontazione finanziaria applicabile e diano un'immagine veritiera e corretta. I bilanci revisionati, unitamente alla relazione del revisore, vengono poi presentati agli azionisti all'Annual General Meeting (AGM).
Annual General Meeting (AGM)
Ogni società è tenuta a tenere un AGM entro nove mesi dalla fine del periodo di riferimento contabile (per le società private) o entro sei mesi (per le società pubbliche). Lo scopo principale dell'AGM è presentare e approvare i bilanci revisionati, nominare i revisori e eleggere i direttori. Pur essendo gli AGM obbligatori, le società private possono rinunciare alla convocazione di un AGM se tutti i soci acconsentono per iscritto. Tuttavia, i bilanci revisionati devono comunque essere distribuiti ai soci.
Conformità fiscale: dichiarazione dell'Profits Tax
Hong Kong applica un sistema fiscale territoriale, il che significa che sono soggetti alla Profits Tax soltanto i profitti derivanti o provenienti da Hong Kong. L'Inland Revenue Department (IRD) è l'autorità responsabile dell'amministrazione fiscale e le società devono rispettare specifici obblighi fiscali annuali.
Profits Tax Return (PTR)
Le società sono tenute a presentare annualmente una Profits Tax Return (Form BIR51) all'IRD. La prima Profits Tax Return viene normalmente inviata dall'IRD circa 18 mesi dalla data di costituzione. Le successive dichiarazioni sono emesse annualmente. Il termine per la presentazione della PTR dipende dalla data di chiusura dell'esercizio contabile della società. Generalmente, le società con esercizio che termina il 31 marzo hanno tempo fino al 31 luglio, mentre quelle con esercizio che termina il 31 dicembre hanno tempo fino al 30 aprile dell'anno successivo. Tali termini possono essere prorogati richiedendo un'estensione tramite un rappresentante fiscale o aderendo al Block Extension Scheme.
Documentazione a supporto
La Profits Tax Return deve essere corredata dai bilanci revisionati, da una tax computation che illustri il calcolo dei profitti imponibili (o della perdita rettificata) e da altri prospetti giustificativi. Anche se una società non ha iniziato l'attività o non ha realizzato profitti, è comunque obbligata a presentare una dichiarazione 'nil', unitamente ai bilanci revisionati (salvo che si tratti di una società dormiente). Il mancato deposito della Profits Tax Return entro la scadenza può comportare sanzioni, accertamenti stimati e, in casi estremi, l'azione penale.
Altri aspetti importanti
Oltre agli obblighi fondamentali, le società dovrebbero prestare attenzione ad altri aspetti di conformità:
Rinnovo del Business Registration Certificate
Ogni società che opera a Hong Kong deve ottenere e rinnovare annualmente il Business Registration Certificate (BRC) presso il Business Registration Office. Il BRC è generalmente rilasciato per un anno o per tre anni. Le notifiche di rinnovo vengono solitamente inviate dall'IRD circa un mese prima della data di scadenza. Il mancato rinnovo tempestivo del BRC può comportare sanzioni e azioni legali.
Employer's Returns
Se una società impiega personale a Hong Kong, è tenuta a presentare all'IRD le annuali Employer's Returns (Form BIR56A e BIR56B), che dettagliano le remunerazioni e i benefici dei dipendenti per l'anno precedente. Queste sono dovute entro la fine di aprile di ogni anno. Le società hanno inoltre obblighi relativi ai contributi MPF e all'assicurazione contro gli infortuni dei dipendenti.
Conformità anti-riciclaggio (AML)
Hong Kong dispone di un solido regime AML. Sebbene non si tratti di un "deposito" annuale nel senso tradizionale, le società, in particolare quelle operanti in settori regolamentati, devono monitorare e aggiornare continuamente le proprie politiche e procedure AML, effettuare la due diligence sui clienti e segnalare transazioni sospette. Tutte le società, tramite i rispettivi company secretaries, sono tenute a mantenere il Significant Controllers Register, che fa parte degli sforzi più ampi di contrasto al riciclaggio di denaro.
Conclusione
Orientarsi nel quadro della conformità annuale a Hong Kong richiede diligenza e una chiara conoscenza del quadro normativo. Dal tempestivo deposito degli Annual Returns e dalla meticolosa tenuta dei registri statutari alla predisposizione dei bilanci revisionati e delle dichiarazioni fiscali precise, ogni obbligo svolge un ruolo fondamentale per garantire la regolarità giuridica e l'integrità operativa di una società. Avvalersi di professionisti esperti, quali company secretaries, contabili e consulenti fiscali, può notevolmente semplificare tali processi, mitigare i rischi e permettere agli imprenditori di concentrarsi sulle attività core. Affrontando proattivamente questi obblighi annuali, le società a Hong Kong possono mantenere il proprio buon standing, evitare sanzioni e promuovere una reputazione di trasparenza e responsabilità nella governance aziendale, contribuendo infine al successo a lungo termine in questo dinamico hub globale.


