
Orientarsi nel panorama dei finanziamenti nel Regno Unito: opzioni per startup e PMI
Ottenere finanziamenti adeguati è una sfida cruciale per startup e Piccole e Medie Imprese (PMI) nel Regno Unito. Questa guida completa esplora le diverse vie di finanziamento disponibili, dai tradizionali prestiti bancari a forme innovative di equity, offrendo approfondimenti pratici per gli imprenditori.
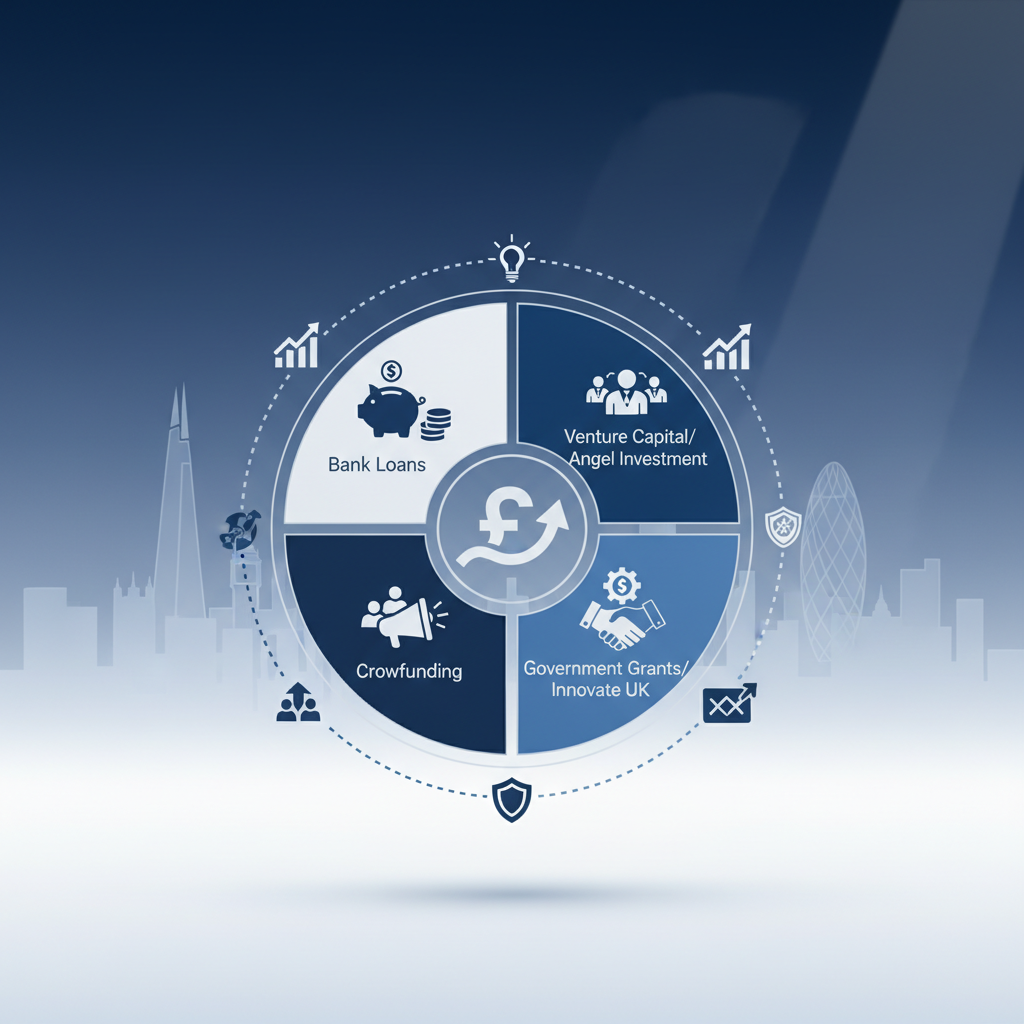
Orientarsi nel panorama dei finanziamenti nel Regno Unito: opzioni per startup e PMI
L'ecosistema imprenditoriale dinamico del Regno Unito offre terreno fertile per innovazione e crescita. Tuttavia, una sfida ricorrente sia per le startup emergenti sia per le Piccole e Medie Imprese (PMI) consolidate resta l'ottenimento del capitale necessario per avviare, scalare e sostenere le attività. Il panorama dei finanziamenti nel Regno Unito è dinamico e articolato, proponendo un ventaglio di opzioni adattate a diverse fasi di sviluppo aziendale, profili di rischio e ambizioni di crescita. Comprendere queste opzioni, la relativa normativa, i processi, i costi e i tempi è fondamentale per qualsiasi imprenditore che voglia prosperare in un mercato competitivo.
Finanziamento tradizionale tramite debito: la spina dorsale dei finanziamenti per le PMI
Il finanziamento tradizionale tramite debito, principalmente erogato dalle banche, rimane una pietra angolare per molte imprese britanniche. Queste soluzioni sono generalmente consolidate e offrono piani di rimborso prevedibili, risultando attraenti per imprese con flussi di cassa stabili e attività tangibili. Tuttavia, spesso richiedono una solida storia creditizia, un business plan robusto e talvolta garanzie personali.
Prestiti bancari e scoperti di conto
Prestiti bancari: Offerti da banche tradizionali e banche challenger, si presentano in diverse forme, tra cui prestiti a termine, prestiti garantiti (avvalorati su asset come immobili o macchinari) e prestiti non garantiti. I prestiti a termine forniscono un importo in un'unica soluzione con tassi d'interesse fissi o variabili e un periodo di rimborso prestabilito, solitamente compreso tra 1 e 10 anni. Per i prestiti garantiti, i tassi d'interesse sono spesso inferiori grazie al minor rischio per il creditore. I prestiti non garantiti, pur essendo più flessibili, tendono ad avere tassi d'interesse più elevati e importi finanziabili inferiori.
Scoperti di conto (Overdrafts): Offrono una soluzione di finanziamento a breve termine flessibile, permettendo alle imprese di prelevare più denaro di quanto detenuto sul conto corrente, fino a un limite concordato. Sono ideali per gestire fluttuazioni di liquidità ma possono risultare costosi se utilizzati per periodi prolungati a causa degli addebiti di interessi giornalieri.
Considerazioni chiave: Le banche valutano tipicamente la solvibilità dell'impresa, le proiezioni finanziarie e le garanzie. Il processo di richiesta può richiedere diverse settimane e richiede bilanci dettagliati, business plan e talvolta informazioni finanziarie personali. I tassi d'interesse variano significativamente in base all'istituto, al tipo di prestito e al rischio percepito. La vigilanza regolamentare è principalmente affidata alla Financial Conduct Authority (FCA).
Finanza per asset e finanziamento delle fatture
Finanza per asset: Questa categoria include contratti di hire purchase e leasing, consentendo alle imprese di acquisire attrezzature, veicoli o macchinari essenziali senza un consistente esborso iniziale. L'hire purchase prevede il pagamento di rate nel tempo con acquisizione dell'asset al termine, mentre il leasing fornisce diritti d'uso senza trasferimento di proprietà. È particolarmente utile per imprese che necessitano di spese in conto capitale significative ma desiderano preservare capitale circolante.
Finanziamento delle fatture (Factoring e Invoice Discounting): Questa soluzione risponde a gap di liquidità causati da clienti che pagano lentamente. Il factoring comporta la vendita delle fatture in sospeso a una terza parte (un "factor") a sconto, che poi si occupa della riscossione del credito. L'invoice discounting è simile, ma l'impresa mantiene il controllo del registro vendite e delle relazioni con i clienti. Queste opzioni possono fornire un'iniezione immediata di liquidità, rilasciando tipicamente l'80-90% del valore della fattura in anticipo. I costi includono una commissione di servizio e uno sconto sulla somma anticipata. I tempi di attivazione iniziale possono variare da alcuni giorni a una settimana, con anticipi successivi spesso processati entro 24 ore.
Finanziamento in equity: condividere la proprietà per crescere
Il finanziamento in equity comporta la cessione di una quota dell'azienda agli investitori in cambio di capitale. Pur significando una diluizione della proprietà, comporta l'ingresso di "smart money", spesso accompagnato da competenze, reti e mentoring di valore. A differenza del debito, l'equity non richiede rimborsi regolari, risultando pertanto attraente per imprese ad alta crescita con ricavi incerti nelle fasi iniziali.
Angel investor e Venture Capital (VC)
Angel Investor: Si tratta di individui con elevato patrimonio che investono denaro proprio in società in fase iniziale, spesso in cambio di equity. Oltre al capitale, gli angeli forniscono frequentemente esperienza di settore, mentorship e connessioni. In genere investono somme più contenute (da decine di migliaia a qualche centinaio di migliaia di sterline) rispetto ai VC e sono spesso più flessibili nei termini. Il reperimento di angel investor avviene tramite networking, eventi di pitch e piattaforme online.
Fondi di Venture Capital (VC): I VC investono somme maggiori (da centinaia di migliaia a milioni di sterline) in aziende con potenziale di forte crescita, solitamente in fasi successive come seed avanzato, Serie A, B e oltre. Gestiscono fondi raccolti da investitori istituzionali e si aspettano ritorni significativi, cercando spesso una strategia di exit attraverso acquisizione o IPO entro 5-7 anni. Il processo di due diligence per il finanziamento VC è rigoroso e può durare diversi mesi, coinvolgendo analisi finanziarie dettagliate, valutazione del mercato e del team. I fondi VC tendono inoltre a svolgere un ruolo attivo nel guidare la strategia aziendale.
Crowdfunding
Il crowdfunding ha democratizzato l'accesso al capitale permettendo a un ampio numero di individui di investire piccole somme in un'impresa. Il Regno Unito è leader globale nel crowdfunding, con diverse piattaforme consolidate.
Equity Crowdfunding: Gli investitori ricevono quote societarie. Questo è regolato dalla FCA e offre un modo per raccogliere capitale costruendo al contempo una comunità di sostenitori del brand. Piattaforme come Seedrs e Crowdcube sono importanti nel Regno Unito. Le imprese devono predisporre un pitch convincente, un business plan dettagliato e proiezioni finanziarie. Il processo può richiedere diverse settimane per la preparazione e la gestione della campagna, con il successo fortemente dipendente da marketing e coinvolgimento degli investitori.
Debt Crowdfunding (Peer-to-Peer Lending): Gli individui prestano denaro alle imprese in cambio di pagamenti di interessi. Piattaforme come Funding Circle facilitano questo tipo di operazioni. Può essere più rapido e flessibile rispetto ai prestiti bancari tradizionali, spesso con tassi d'interesse competitivi. Le imprese vengono valutate sulla base della loro solvibilità e i prestiti possono variare da migliaia a centinaia di migliaia di sterline.
Supporto governativo e sovvenzioni
Il governo del Regno Unito, insieme a diversi enti regionali, offre una gamma di sovvenzioni, prestiti e incentivi fiscali progettati per sostenere startup e PMI, in particolare quelle focalizzate sull'innovazione, la creazione di occupazione o specifici settori.
Sovvenzioni e finanziamenti per l'innovazione
Innovate UK: È l'agenzia per l'innovazione del Regno Unito che offre sovvenzioni e programmi di finanziamento per imprese che sviluppano prodotti, processi o servizi innovativi. Le sovvenzioni sono tipicamente non rimborsabili ma altamente competitive, richiedendo proposte dettagliate che illustrino la novità del progetto, l'impatto e la fattibilità commerciale. I processi di candidatura possono essere complessi e richiedere molto tempo, spesso impiegando diversi mesi dalla presentazione alla decisione di finanziamento.
Sovvenzioni regionali e locali: Diverse autorità locali, Local Enterprise Partnerships (LEPs) e amministrazioni devolute (ad es. Scottish Enterprise, Welsh Government) offrono sovvenzioni e programmi di supporto tarati sulle priorità economiche regionali. Questi interventi possono coprire ambiti come crescita aziendale, formazione, miglioramenti ambientali o specifici settori industriali.
Incentivi fiscali
EIS (Enterprise Investment Scheme) e SEIS (Seed Enterprise Investment Scheme): Questi schemi garantiti dal governo offrono generosi sgravi fiscali agli individui che investono in società early-stage ammissibili. SEIS è destinato a società in fase molto precoce (meno di due anni, attività lorde inferiori a £200k) e offre il 50% di riduzione dell'imposta sul reddito, esenzione dalle imposte sulle plusvalenze e agevolazioni sulle perdite. EIS è rivolto a società leggermente più mature (meno di sette anni, attività lorde inferiori a £15m) e offre il 30% di riduzione dell'imposta sul reddito. Questi schemi sono strumenti potenti per attrarre investimenti privati, poiché riducono significativamente il rischio per angel investor e individui con alto patrimonio. Le imprese devono essere non quotate, operative e soddisfare criteri specifici relativi ad età, dimensione e attività.
Credito d'imposta per R&S (R&D Tax Credits): Questo regime consente alle imprese di detrarre una percentuale dei costi qualificanti per ricerca e sviluppo dai profitti imponibili, o di ricevere un credito in contanti se risultano in perdita. Si tratta di un incentivo significativo per le imprese che investono in innovazione in tutti i settori. Il processo implica l'identificazione delle attività e dei costi R&S ammissibili e la presentazione della domanda tramite la dichiarazione dell'imposta sulle società. Le richieste possono essere presentate retroattivamente fino a due periodi contabili.
Fonti alternative ed emergenti di finanziamento
Oltre alle vie più consolidate, diverse opzioni alternative stanno guadagnando terreno, offrendo flessibilità e rispondendo a esigenze di nicchia.
Finanziamento basato sui ricavi (Revenue-Based Financing, RBF)
L'RBF prevede che gli investitori forniscano capitale in cambio di una percentuale dei ricavi futuri dell'azienda fino al raggiungimento di un multiplo predeterminato dell'investimento iniziale. È particolarmente attraente per aziende SaaS o imprese con flussi ricorrenti di ricavi prevedibili. È non diluitivo e offre termini di rimborso flessibili che si adattano alle fluttuazioni di fatturato, risultando meno gravoso nei mesi con minori entrate. Il processo è spesso più rapido rispetto ai round di equity, focalizzandosi su metriche di ricavo piuttosto che su un'ampia due diligence su mercato o team.
Prestiti convertibili
I prestiti convertibili sono uno strumento ibrido debito-equity. Iniziano come prestito ma possono convertire in equity in una data successiva, tipicamente con uno sconto rispetto alla valutazione del round di finanziamento futuro. È una soluzione popolare per startup in fase iniziale che necessitano di capitale rapidamente ma non hanno ancora stabilito una valutazione chiara. Posticipa la negoziazione della valutazione, consentendo all'azienda di crescere e dimostrare trazione prima di fissare un prezzo azionario. I termini chiave includono tasso d'interesse, data di scadenza, cap di valutazione e tasso di sconto.
Conclusione
Il panorama dei finanziamenti nel Regno Unito offre un ricco mosaico di opzioni per startup e PMI, ciascuna con vantaggi, svantaggi e idoneità a seconda della fase dell'impresa, del settore e della traiettoria di crescita. Dai prestiti bancari tradizionali che garantiscono stabilità alle soluzioni di equity innovative che attraggono capitale ad alta crescita, fino alle sovvenzioni governative che favoriscono l'innovazione, gli imprenditori dispongono di un ampio repertorio di scelte. Navigare con successo questo panorama richiede una chiara comprensione delle proprie esigenze aziendali, un business plan ben articolato, proiezioni finanziarie accurate e conoscenza del contesto regolamentare. Combinando strategicamente diverse fonti di finanziamento e sfruttando il supporto governativo disponibile, le imprese del Regno Unito possono assicurarsi il capitale necessario per alimentare le proprie ambizioni e contribuire alla prosperità economica del Paese.


