
Apertura di un conto bancario aziendale a Dubai (EAU): Guida completa passo dopo passo per le imprese
Navigare il processo di apertura di un conto bancario aziendale a Dubai può essere complesso ma è fondamentale per qualsiasi impresa che opera negli EAU. Questa guida fornisce una panoramica dettagliata e passo dopo passo, coprendo normative, documenti richiesti e suggerimenti pratici per garantire una domanda efficace e senza intoppi.
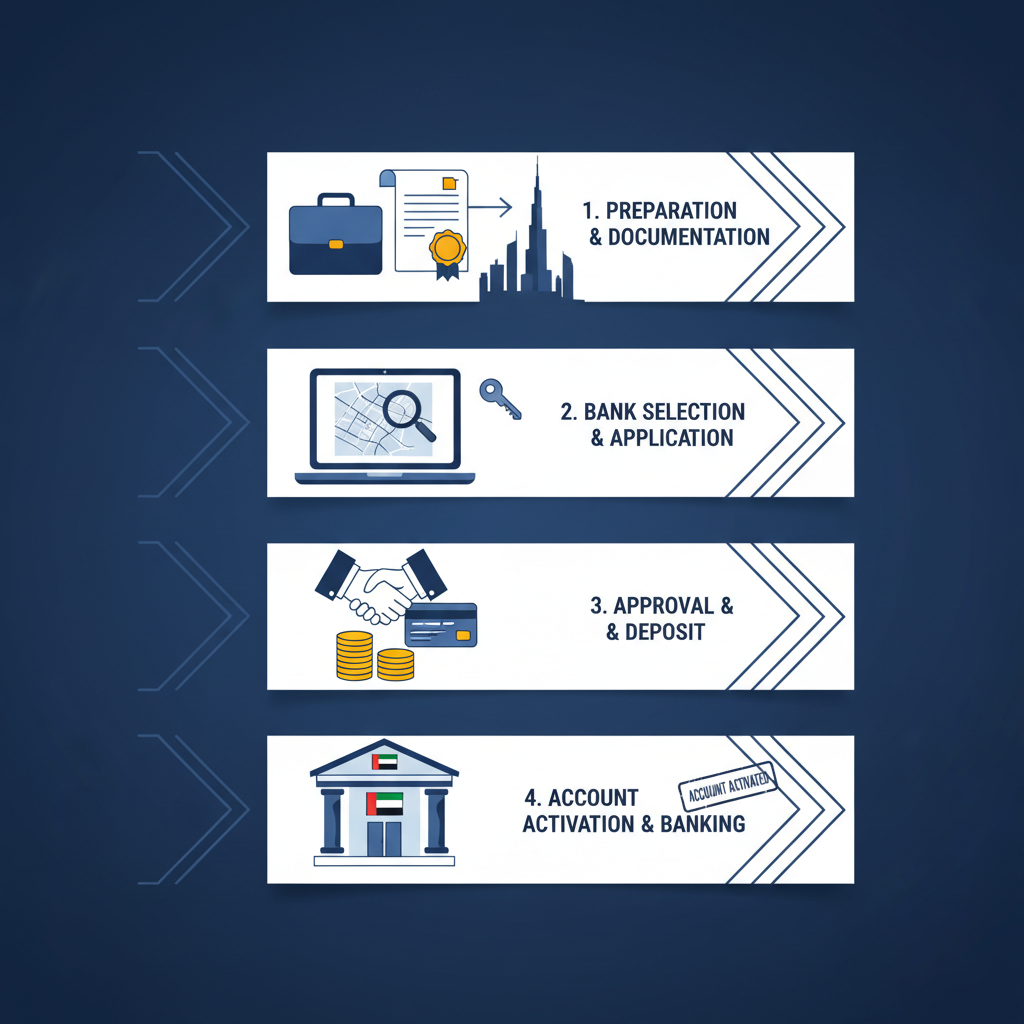
Apertura di un conto bancario aziendale a Dubai (EAU): Guida completa passo dopo passo per le imprese
Dubai, un hub globale per il commercio, la finanza e l'innovazione, attrae imprenditori e imprese da tutto il mondo. Costituire una presenza aziendale in questo emirato dinamico implica un passo fondamentale: l'apertura di un conto bancario aziendale. Non si tratta semplicemente di una formalità procedurale, ma di un elemento critico per la gestione finanziaria, l'esecuzione delle transazioni e la conformità alle normative locali e internazionali. Sebbene il settore bancario degli EAU sia solido e sofisticato, il processo di apertura di un conto aziendale può essere percepito come impegnativo a causa dei rigorosi requisiti antiriciclaggio (AML) e know-your-customer (KYC). Questa guida completa ha l'obiettivo di demistificare il processo, offrendo approfondimenti pratici e un approccio passo dopo passo per le imprese che cercano di stabilire la propria base finanziaria a Dubai.
Comprendere il quadro normativo e l'ambiente bancario
Il settore finanziario degli EAU è regolato principalmente dal Central Bank of the UAE, che stabilisce linee guida rigorose per tutte le istituzioni finanziarie. Queste normative sono progettate per mantenere la stabilità finanziaria, contrastare i crimini finanziari e proteggere gli interessi dei consumatori. Per i conti bancari aziendali, l'attenzione è fortemente rivolta alla trasparenza e alla due diligence. Le banche di Dubai operano secondo stringenti framework AML e KYC, richiedendo una documentazione estesa e una comprensione approfondita delle attività dell'impresa, della struttura proprietaria e della provenienza dei fondi. Questo approccio rigoroso, sebbene talvolta dispendioso in termini di tempo, sottolinea l'impegno di Dubai a essere una giurisdizione finanziaria pulita e reputabile.
Considerazioni chiave prima della richiesta
Prima di rivolgersi a una banca, le imprese dovrebbero considerare diversi fattori che influenzano il processo di apertura del conto:
- Business Activity and Risk Profile: Le banche valutano la natura della vostra attività. Alcuni settori, in particolare quelli considerati ad alto rischio (es. criptovalute, metalli preziosi o talune attività commerciali), possono essere soggetti a controlli supplementari o a opzioni bancarie limitate.
- Company Structure: La struttura giuridica della vostra società (es. Free Zone company, Mainland company, offshore entity) determina i documenti specifici richiesti e può influenzare le preferenze delle banche.
- Shareholder and Director Residency: Pur non essendo sempre un requisito rigoroso, avere azionisti o amministratori residenti può talvolta semplificare il processo, poiché agevola le verifiche KYC.
- Minimum Balance Requirements: Molte banche a Dubai impongono requisiti minimi di saldo medio mensile per i conti aziendali. Il mancato rispetto di tali saldi può comportare commissioni significative. Questi importi possono variare da AED 25,000 fino a AED 500,000 o più, a seconda della banca e del tipo di conto.
- Transaction Volume and Type: Le banche vorranno comprendere il volume di transazioni previsto e la natura delle vostre attività finanziarie per assicurarsi che il conto sia allineato alla loro offerta.
- Bank Selection: Dubai offre un'ampia gamma di banche locali e internazionali. È fondamentale ricercare i loro servizi corporate, la struttura commissionale, le capacità di online banking e l'esperienza specifica per settore. Scelte popolari includono Emirates NBD, Mashreq Bank, Commercial Bank of Dubai (CBD), HSBC, Standard Chartered e FAB (First Abu Dhabi Bank).
Guida passo dopo passo per l'apertura di un conto bancario aziendale
Il processo, pur variando leggermente tra le banche, segue generalmente questi passaggi:
Step 1: Ricerca iniziale e selezione della banca
Come evidenziato sopra, questo è un primo passo critico. Valutate le banche in base alla loro reputazione, ai servizi di corporate banking, alla struttura delle commissioni, ai requisiti di saldo minimo e alla comprensione del vostro settore. Considerate se avete bisogno di conti multivaluta, strutture di trade finance o funzionalità specifiche di online banking. È spesso consigliabile contattare alcune banche direttamente o tramite un consulente aziendale per ottenere un primo orientamento sui requisiti e sulla loro idoneità.
Step 2: Preparare la documentazione richiesta
Questa è probabilmente la fase più intensa del processo. Le banche a Dubai richiedono un set completo di documenti per rispettare le normative KYC e AML. Sebbene l'elenco esatto possa variare, i requisiti comuni includono:
- Company Documents:
- Trade License (emessa dall'autorità competente, es. DED per il Mainland, Free Zone Authority per le Free Zone).
- Certificate of Incorporation/Establishment.
- Memorandum and Articles of Association (MOA/AOA).
- Share Certificate(s).
- Board Resolution che autorizzi l'apertura del conto bancario e specifichi i firmatari autorizzati.
- Tenancy Contract/Lease Agreement per i locali dell'ufficio.
- Timbro societario.
- Shareholder and Director Documents:
- Copia del passaporto (con timbro di ingresso negli EAU/pagina del visto).
- Emirates ID (se residente).
- Prova di residenza (bolletta, estratto conto bancario dal paese d'origine).
- CV/Curriculum vitae che evidenzi il background professionale.
- Estratti conto bancari (personali e/o aziendali dal paese d'origine, generalmente degli ultimi 6-12 mesi) per dimostrare la fonte dei fondi e la situazione finanziaria.
- Dichiarazione sulla fonte della ricchezza.
- Business-Related Documents:
- Piano aziendale dettagliato che descriva le attività, il mercato target, le proiezioni finanziarie e la struttura operativa.
- Contratti/accordi con fornitori e clienti (se disponibili) per dimostrare operazioni commerciali legittime.
- Profilo aziendale/brochure.
- Dettagli del sito web (se applicabile).
Tutti i documenti non redatti in inglese devono essere tradotti ufficialmente in arabo o in inglese da un traduttore giurato. I documenti provenienti da fuori gli EAU richiedono spesso l'attestazione presso l'Ambasciata degli EAU nel Paese di origine e presso il Ministry of Foreign Affairs and International Cooperation (MOFAIC) negli EAU.
Step 3: Invio della domanda e colloquio
Una volta che tutti i documenti sono pronti, si procede alla presentazione del modulo di richiesta unitamente agli allegati. La maggior parte delle banche richiede un incontro faccia a faccia con i firmatari autorizzati e, in alcuni casi, con tutti gli azionisti. Questo colloquio è cruciale affinché la banca comprenda il modello di business, verifichi le informazioni e valuti il profilo di rischio. Preparatevi a illustrare chiaramente e sinteticamente le vostre attività commerciali, le proiezioni finanziarie e la finalità del conto bancario.
Step 4: Due diligence e processo di approvazione
A seguito del colloquio, il dipartimento di compliance della banca effettuerà una due diligence approfondita. Ciò comporta la verifica di tutti i documenti presentati, controlli sui precedenti degli azionisti e degli amministratori e la valutazione del rischio complessivo associato alla vostra attività. Questa fase può richiedere da alcune settimane a diversi mesi, a seconda della complessità della struttura societaria, della completezza della documentazione e delle procedure interne della banca. Una comunicazione proattiva e risposte tempestive a eventuali richieste aggiuntive da parte della banca possono contribuire ad accelerare questa fase.
Step 5: Attivazione del conto e deposito iniziale
Al completamento positivo della due diligence e dell'approvazione, la banca vi notificherà l'attivazione del conto. Generalmente sarà richiesto un deposito iniziale per attivare il conto. Tale importo può variare significativamente tra banche e tipi di conto. Una volta attivato, riceverete i dati del conto, le carte debito, i libretti degli assegni e l'accesso alle funzionalità di online banking.
Costi e tempistiche
Costs:
- Bank Fees: Commissioni mensili di gestione del conto, commissioni per transazioni, commissioni per trasferimenti internazionali e addebiti per il mancato mantenimento del saldo minimo. Queste possono variare da qualche centinaio di AED a diverse migliaia, a seconda della banca e del tipo di conto.
- Document Attestation/Translation: Può variare da AED 100 a AED 500+ per documento, a seconda del fornitore di servizi e della complessità.
- Consultancy Fees: Se si ricorre a un consulente per la costituzione d'impresa, i loro onorari per l'assistenza nell'apertura del conto bancario possono variare da AED 5,000 a AED 20,000+.
Timelines:
- Preparazione dei documenti: 1-4 settimane (a seconda della complessità e della necessità di attestazioni).
- Dalla presentazione della domanda all'approvazione: 2 settimane fino a 3 mesi, o anche più a lungo per casi complessi o settori ad alto rischio. In media, prevedere 4-8 settimane.
Sfide comuni e come superarle
- Documentazione incompleta: La causa più comune di ritardi. Assicuratevi che tutti i documenti siano accurati, aggiornati e correttamente attestati/tradotti.
- Mancanza di presenza fisica: Per azionisti/amministratori non residenti, le banche potrebbero richiedere la presenza fisica negli EAU per l'incontro iniziale. Confermate questo requisito con la banca scelta in anticipo.
- Attività ad alto rischio: Se la vostra impresa opera in un settore ad alto rischio, preparatevi a una due diligence rafforzata e, potenzialmente, a un numero ridotto di opzioni bancarie. Un business plan solido e una spiegazione chiara delle misure di compliance sono essenziali.
- Mancanza di sostanza locale: Le banche preferiscono imprese con operazioni locali genuine. Dimostrare un ufficio fisico, personale locale e obiettivi aziendali chiari negli EAU può essere di grande aiuto.
- Problemi legati al saldo minimo: Assicuratevi che la vostra impresa possa mantenere agevolmente il saldo minimo richiesto per evitare commissioni punitive.
Conclusione
Aprire un conto bancario aziendale a Dubai è un passo fondamentale per qualsiasi impresa che mira a prosperare nel dinamico panorama economico degli EAU. Sebbene il processo richieda una preparazione meticolosa e il rispetto di requisiti normativi rigorosi, comprendere ogni fase e prepararsi adeguatamente può semplificare notevolmente il percorso. Effettuando ricerche approfondite, raccogliendo tutta la documentazione necessaria, articolando chiaramente il modello di business e mantenendo pazienza durante la due diligence, gli imprenditori possono stabilire con successo la propria base finanziaria in uno dei poli commerciali più vivaci al mondo. Avvalersi dell'assistenza di consulenti aziendali esperti può risultare altresì prezioso per navigare le complessità e garantire un'apertura del conto fluida, conforme ed efficiente, permettendovi di concentrarvi sulle attività core della vostra impresa a Dubai.


