
Apertura di un conto bancario aziendale in Francia: Guida completa passo dopo passo per le imprese
Orientarsi nel sistema bancario francese per i conti aziendali può risultare complesso. Questa guida fornisce un percorso dettagliato, passo dopo passo, per le imprese che intendono aprire un conto bancario aziendale in Francia, coprendo requisiti essenziali, procedure e considerazioni normative per garantire un avvio senza intoppi.
Apertura di un conto bancario aziendale in Francia: Guida completa passo dopo passo per le imprese
La Francia, con la sua economia solida, la posizione strategica in Europa e un ambiente favorevole alle imprese, è una destinazione privilegiata per società internazionali e imprenditori. Costituire una presenza societaria spesso richiede l'apertura di un conto bancario locale: una procedura che può risultare complessa a causa dei rigidi requisiti normativi e dei protocolli specifici del sistema bancario francese. Questa guida completa mira a fare chiarezza sul processo, offrendo un approccio passo dopo passo per le imprese che desiderano aprire un conto aziendale in Francia.
Comprendere il panorama bancario francese e il quadro normativo
Il settore bancario francese è fortemente regolamentato, principalmente dall'Autorité de Contrôle Prudentiel et de Résolution (ACPR) e dalla Banque de France. Queste autorità garantiscono la stabilità finanziaria, la protezione dei consumatori e il rispetto delle norme antiriciclaggio (AML) e di contrasto al finanziamento del terrorismo (CTF). Di conseguenza, le banche in Francia effettuano accurate verifiche preventive, spesso indicate come procedure 'Know Your Customer' (KYC), prima di accogliere nuovi clienti aziendali. Questo approccio rigoroso implica che le società straniere o quelle con strutture proprietarie complesse possano essere soggette a controlli aggiuntivi e richiedere documentazione più estesa.
Le banche francesi offrono una vasta gamma di servizi dedicati alle imprese, dai conti correnti di base a prodotti finanziari avanzati, soluzioni di pagamento internazionali e finanziamenti aziendali. I principali operatori sul mercato includono grandi banche retail come BNP Paribas, Société Générale, Crédit Agricole e Groupe BPCE, oltre a istituti specializzati per le imprese e banche esclusivamente online. La scelta dell'istituto dipende spesso dalle dimensioni della società, dalle esigenze finanziarie specifiche e dall'operatività internazionale.
È fondamentale comprendere che un conto bancario aziendale francese è un presupposto per la maggior parte delle attività commerciali in Francia, compresi ricevere pagamenti, pagare fornitori, gestire le buste paga e adempiere agli obblighi fiscali. Senza un conto aziendale francese, operare in modo legale ed efficiente può risultare fortemente compromesso.
Requisiti preliminari e documentazione essenziale
Prima di rivolgersi a una banca, è imprescindibile avere in ordine tutta la documentazione legale e societaria necessaria. I requisiti esatti possono variare leggermente tra gli istituti e a seconda della forma giuridica della vostra società (es. SARL, SAS, SA, branch office), ma un insieme di documenti è richiesto in modo quasi universale.
Documenti di registrazione della società
- Estratto Kbis (Kbis Extract): è il certificato ufficiale di registrazione della società francese, rilasciato dal Greffe du Tribunal de Commerce (Commercial Court Registry). Attesta l'esistenza giuridica della società, il numero di registrazione (SIREN), la forma giuridica, l'indirizzo registrato e i dettagli della direzione. Per le società di nuova costituzione può essere inizialmente accettato un Kbis provvisorio o la prova della domanda di registrazione, seguito dal Kbis definitivo.
- Statuto (Articles of Association / Statuts): il documento giuridico fondativo della società che ne definisce l'oggetto, il capitale sociale, la struttura di governance e le regole operative.
- Prova della sede legale: un contratto di locazione, una bolletta o un contratto di domiciliación che confermi l'indirizzo ufficiale della società in Francia.
- Certificato di versamento del capitale sociale (Share Capital Deposit Certificate): per le nuove società, la prova che il capitale iniziale è stato depositato su un conto bloccato, di norma presso un notaio o un'altra banca, in attesa della registrazione definitiva. Una volta registrata la società, tali fondi vengono trasferiti sul conto aziendale.
Identificazione e prova di residenza per amministratori e titolari effettivi
- Passaporto o carta d'identità nazionale: per tutti gli amministratori, i rappresentanti legali e gli ultimate beneficial owners (UBO) che detengono il 25% o più delle azioni o dei diritti di voto della società. Devono essere validi e spesso richiedere traduzioni certificate se non redatti in francese o in inglese.
- Prova di residenza: bolletta recente (non oltre tre mesi), estratto conto bancario o contratto di affitto per ciascun amministratore e UBO.
- Curriculum vitae (CV) o profilo professionale: alcune banche possono richiederlo per comprendere il background professionale delle persone chiave.
Business plan e informazioni finanziarie
- Business plan dettagliato: che descriva le attività della società, l'analisi di mercato, le proiezioni finanziarie e la strategia operativa. Questo aiuta la banca a comprendere la natura dell'attività e la sua sostenibilità finanziaria.
- Provenienza dei fondi (Source of Funds): informazioni sull'origine del capitale iniziale della società e sui flussi finanziari previsti. Ciò è fondamentale per la conformità alle norme AML.
- Referenze bancarie esistenti: lettere di buona condotta (letters of good standing) da banche correnti possono essere richieste, specialmente per entità straniere.
Documenti aggiuntivi per società estere
- Certificato di buona condotta (Certificate of Good Standing): rilasciato dal paese di origine della società, che attesti la sua esistenza giuridica e conformità.
- Traduzione certificata: tutti i documenti non redatti in francese devono essere tradotti ufficialmente da un traduttore giurato (traducteur assermenté) in Francia.
- Apostille o legalizzazione: a seconda del paese di origine, i documenti potrebbero dover essere apostillati o legalizzati per essere riconosciuti in Francia.
Il processo di richiesta: passo dopo passo
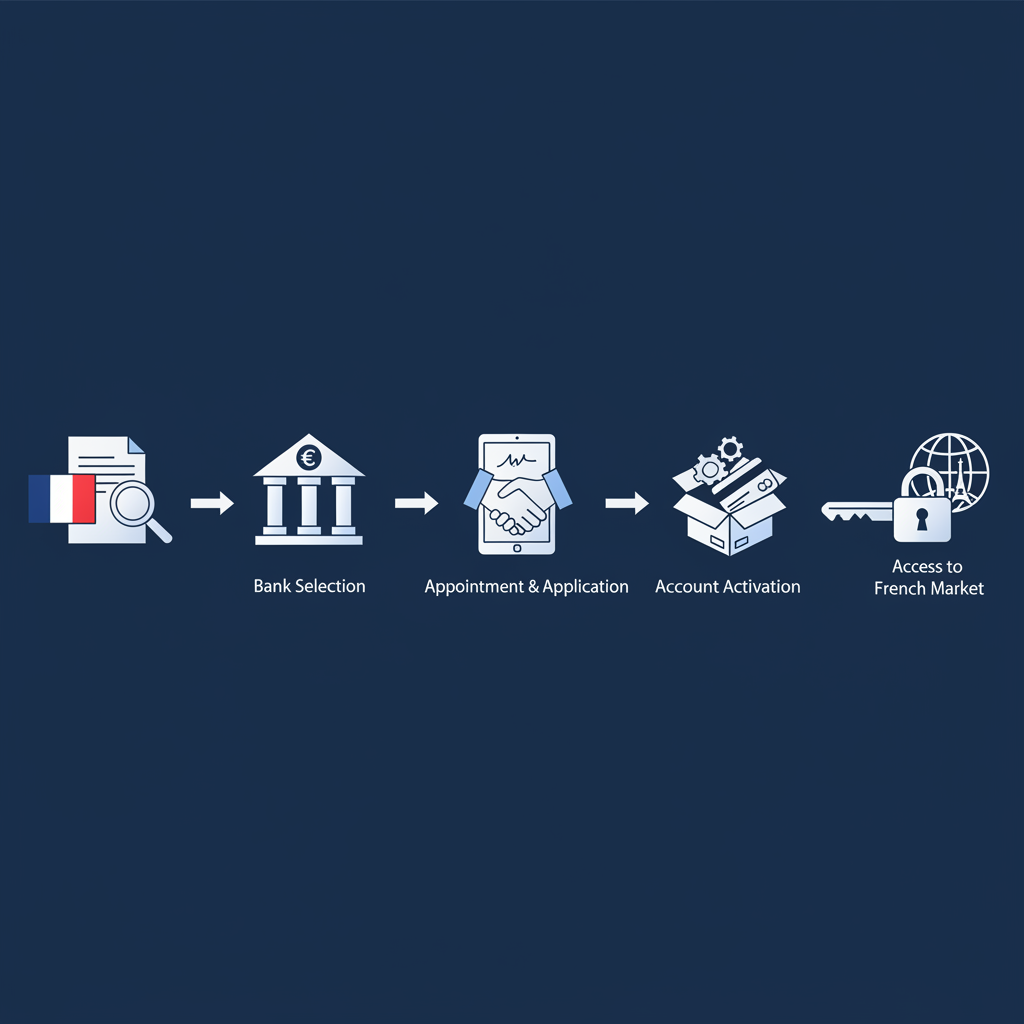
L'apertura di un conto bancario aziendale in Francia comporta generalmente diverse fasi, dal contatto iniziale all'attivazione del conto.
Fase 1: Ricerca e scelta della banca
Iniziate con la ricerca di diversi istituti. Considerate fattori quali:
- Commissioni: canoni mensili di gestione, costi per transazione, commissioni per trasferimenti internazionali e spese per carte di debito/credito.
- Servizi: funzionalità di banking online, conti multi-valuta, opzioni di finanziamento e consulenti dedicati per le imprese.
- Presenza internazionale: se la vostra attività è internazionale, una banca con un forte network globale può essere vantaggiosa.
- Supporto linguistico: disponibilità di personale che parli inglese o di sportelli internazionali dedicati.
- Reputazione e affidabilità: scegliete una banca con un solido track record.
È consigliabile contattare più banche per confrontare offerte e requisiti. Alcune banche hanno maggiore esperienza nel trattare con clientela internazionale rispetto ad altre.
Fase 2: Contatto iniziale e appuntamento
Una volta selezionate le banche potenziali, effettuate un primo contatto, di norma telefonico o tramite il loro sito web. Presentate le esigenze della vostra impresa e richiedete un appuntamento con un consulente aziendale. Preparate una breve presentazione sintetica della società e delle vostre necessità bancarie.
Fase 3: Presentazione dei documenti e colloquio
Durante l'appuntamento consegnerete tutta la documentazione richiesta. Il consulente bancario esaminerà i documenti e svolgerà un colloquio per comprendere le attività dell'impresa, le previsioni finanziarie e il volume e la natura attesi delle transazioni. Questo colloquio è una fase critica del processo di due diligence della banca.
Per le società estere o con amministratori non residenti, la banca può richiedere un incontro in presenza in Francia. Se ciò non fosse fattibile, alcune banche potrebbero accettare copie notarili dei documenti e la videoconferenza, ma ciò è meno comune per l'apertura iniziale del conto.
Fase 4: Due diligence e approvazione
Dopo la presentazione dei documenti e il colloquio, la banca effettuerà la propria due diligence interna. Tale processo può richiedere da pochi giorni a diverse settimane, a seconda della complessità della struttura societaria, della completezza della documentazione e del carico di lavoro interno della banca. Durante questa fase la banca può richiedere informazioni o chiarimenti aggiuntivi.
Al completamento positivo della due diligence, la banca approverà la vostra richiesta. Riceverete quindi i moduli di apertura del conto e i contratti da firmare.
Fase 5: Attivazione del conto e versamento iniziale
Una volta firmata e restituita tutta la modulistica, il conto aziendale verrà attivato. Potrebbe essere richiesto un versamento iniziale per attivare pienamente il conto e ricevere le coordinate bancarie (RIB - Relevé d'Identité Bancaire), le carte di debito e l'accesso all'online banking.
Costi, tempistiche e potenziali criticità
Costi
- Spese di gestione del conto: la maggior parte delle banche francesi applica canoni mensili o trimestrali per i conti aziendali, tipicamente compresi tra €10 e €50, a seconda dei servizi inclusi.
- Commissioni per transazioni: costi per bonifici internazionali, gestione assegni e talvolta per determinate operazioni online.
- Spese per carte: tariffe annuali per carte aziendali di debito e credito.
- Costi di traduzione e legalizzazione: spese rilevanti possono essere sostenute per traduzioni certificate e apostille dei documenti, specialmente per entità non UE.
Tempistiche
L'intero processo, dal primo contatto all'attivazione del conto, può richiedere da 2 settimane a 2 mesi, o anche più a lungo nei casi complessi. È consigliabile avviare la procedura con largo anticipo rispetto all'inizio pianificato delle attività.
Potenziali criticità
- Barriera linguistica: sebbene molte banche dispongano di personale che parla inglese, la documentazione principale e alcune comunicazioni potrebbero rimanere in francese.
- KYC stringenti: le rigorose normative AML/CTF possono comportare richieste documentali estese e tempi di lavorazione più lunghi.
- Obbligo di presenza fisica: alcune banche preferiscono o richiedono un incontro in presenza con amministratori/UBO in Francia.
- Mancanza di legame con la Francia: le società senza una chiara presenza operativa o attività economica significativa in Francia possono incontrare maggiori difficoltà nell'apertura del conto.
- Rifiuto dell'apertura: le banche hanno il diritto di rifiutare l'apertura di un conto senza fornire una motivazione. In tal caso, è possibile attivare la procedura del "droit au compte" (diritto al conto) con la Banque de France, che designa una banca per fornire i servizi bancari di base.
Conclusione
L'apertura di un conto bancario aziendale in Francia è un passaggio cruciale per qualsiasi impresa che intenda stabilire o ampliare la propria attività nel Paese. Pur richiedendo una preparazione accurata, il rispetto delle norme vigenti e pazienza, la procedura è pienamente gestibile con il giusto approccio. Comprendendo il panorama bancario francese, raccogliendo preventivamente tutta la documentazione necessaria e scegliendo un partner bancario adeguato, le imprese possono affrontare con successo questo iter. Un contatto anticipato con le banche, una comunicazione chiara e una conoscenza approfondita della struttura societaria e delle esigenze finanziarie agevoleranno notevolmente il processo di apertura del conto, facilitando l'avvio di operazioni commerciali in Francia. L'assistenza professionale di consulenti legali o prestatori di servizi societari può rivelarsi preziosa, in particolare per le entità straniere, per garantire conformità ed efficienza durante l'intero procedimento.


