
Apertura di un conto bancario aziendale a Hong Kong: guida completa passo dopo passo per imprese internazionali
Orientarsi nella complessità dell’apertura di un conto bancario aziendale a Hong Kong è fondamentale per le imprese internazionali che desiderano sfruttare lo status di hub finanziario globale della città. Questa guida fornisce una spiegazione dettagliata, passo dopo passo, coprendo requisiti normativi, documentazione e best practice per garantire un processo di richiesta fluido.
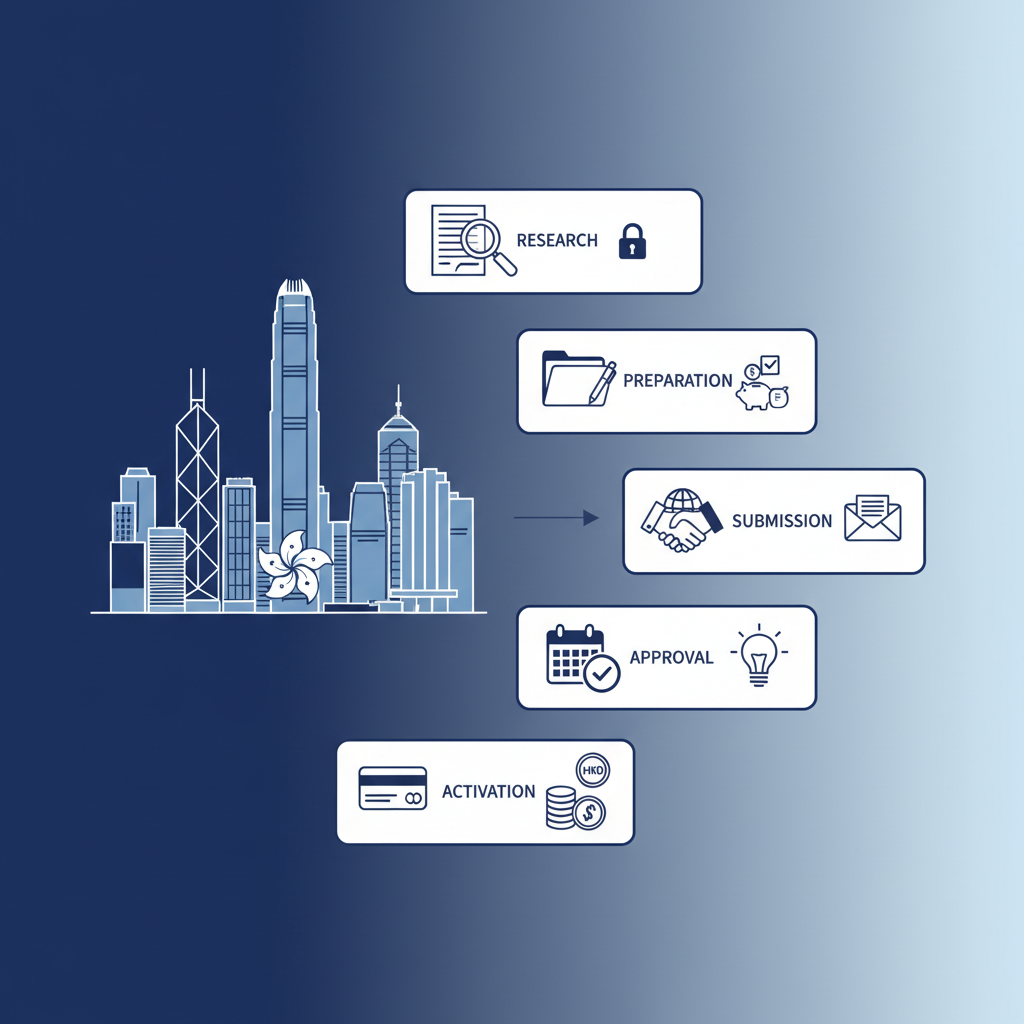
Hong Kong è da tempo celebrata come uno dei principali centri finanziari internazionali, offrendo un accesso senza pari ai mercati globali, un solido quadro giuridico e un ambiente favorevole alle imprese. Per imprenditori e società consolidate, aprire un conto bancario aziendale a Hong Kong rappresenta un passo cruciale per sfruttare questi vantaggi. Tuttavia, in un'epoca caratterizzata da un rafforzamento delle normative globali antiriciclaggio e di conoscenza del cliente, il processo è diventato sempre più rigoroso. Questa guida completa si propone di chiarire la procedura, fornendo una road map chiara e passo dopo passo per aprire con successo un conto bancario aziendale a Hong Kong.
Comprendere il panorama bancario di Hong Kong
Il settore bancario di Hong Kong è variegato, comprendendo un mix di banche locali e internazionali, ciascuna con requisiti e servizi differenti. Tra i principali operatori figurano HSBC, Standard Chartered, Bank of China (Hong Kong), DBS e Citibank, tra gli altri. Pur operando tutti sotto la rigorosa supervisione della Hong Kong Monetary Authority (HKMA), le loro politiche interne in materia di apertura di conti aziendali possono differire in maniera significativa. Alcune banche possono essere più accomodanti verso startup o settori specifici, mentre altre potrebbero preferire imprese consolidate con una consistente storia operativa. È fondamentale ricercare e selezionare un istituto che sia in linea con le esigenze, le dimensioni e il profilo operativo della vostra impresa.
Considerazioni chiave prima della domanda
Prima di avviare il processo di richiesta, è opportuno valutare con attenzione diversi aspetti:
- Natura e attività dell’impresa: le banche esamineranno la natura dell’attività, le operazioni svolte e l’origine dei fondi. Le imprese operanti in settori ad alto rischio (ad es. criptovalute, gioco d’azzardo, alcune produzioni) possono essere soggette a controlli aggiuntivi o al rifiuto.
- Giurisdizione di costituzione della società: sebbene le società incorporate a Hong Kong generalmente incontrino meno ostacoli, anche enti costituiti all’estero possono aprire conti, sebbene possano richiedere documentazione più estesa e giustificazioni riguardo alla loro presenza a Hong Kong.
- Residenza di amministratori e azionisti: le banche preferiscono spesso che almeno un amministratore o firmatario sia residente a Hong Kong, poiché ciò semplifica il processo KYC. Se tutti gli amministratori sono non residenti, la pratica potrebbe richiedere più tempo e spiegazioni dettagliate sul collegamento della società con Hong Kong.
- Presenza fisica e sostanza economica: le banche richiedono sempre più frequentemente prove di una reale sostanza operativa a Hong Kong. Questo può includere un ufficio fisico, dipendenti locali, clienti o fornitori locali. Un semplice indirizzo registrato senza attività operative potrebbe destare sospetti.
- Volume e tipologia di transazioni: preparatevi a illustrare il volume previsto delle transazioni, le esigenze in termini di valute e la natura dei trasferimenti internazionali. Ciò aiuta le banche a valutare l’adeguatezza dei loro servizi per la vostra impresa.
Processo di domanda passo dopo passo
Il processo di apertura di un conto aziendale normalmente comprende diverse fasi, dalla preparazione iniziale all’approvazione finale.
Step 1: Preparazione e raccolta documentale
Questa è probabilmente la fase più critica. Documentazione incompleta o errata è una delle principali cause di ritardi o rifiuti. Sebbene i requisiti specifici varino a seconda dell’istituto, un elenco generale dei documenti essenziali include:
- Documenti di costituzione della società: Certificato di Incorporazione, Certificato di Registrazione Aziendale, Statuto (Articles of Association), ultimo Annual Return (se applicabile) e qualsiasi documento relativo a variazioni del nome societario o del capitale sociale.
- Informazioni su amministratori e azionisti: copie certificate di passaporti/carte d’identità per tutti gli amministratori, gli azionisti (detentori del 10% o più delle azioni) e i firmatari autorizzati. Prova di residenza (ad es. bolletta, estratto conto bancario) per ciascun soggetto, datata entro gli ultimi tre mesi.
- Prova dell’attività commerciale: un business plan dettagliato che descriva le attività societarie, i mercati di riferimento, l’origine dei fondi, i modelli prevedibili di transazione e la motivazione per l’apertura di un conto a Hong Kong. Evidenze di operatività come contratti esistenti, fatture, siti web o materiali di marketing.
- Fonte dei fondi/patrimonio: per azionisti significativi o beneficiari effettivi, le banche possono richiedere documentazione che provi la fonte del loro patrimonio personale o il capitale iniziale dell’azienda.
- Lettera di referenza bancaria: una lettera di referenza da una banca presso cui gli amministratori o i principali azionisti detengono un conto personale o aziendale, che confermi la loro affidabilità.
- Sigillo societario (chop): richiesto per la firma di alcuni moduli bancari.
Tutti i documenti non redatti originariamente in inglese o cinese devono essere accompagnati da una traduzione certificata.
Step 2: Scelta della banca e primo contatto
In base alla ricerca e al profilo aziendale, selezionate alcune banche potenziali. È consigliabile contattare direttamente il dipartimento di corporate banking per informarsi sui requisiti specifici, gli importi minimi di deposito e eventuali restrizioni settoriali. Molte banche offrono ora moduli di pre-domanda online o consultazioni iniziali per valutare l’idoneità.
Step 3: Invio della domanda e colloquio
Una volta raccolta la documentazione necessaria, sarà in genere necessario presentarla insieme ai moduli di domanda compilati. La maggior parte delle banche richiede un colloquio in presenza con almeno un amministratore o un firmatario autorizzato. Questo colloquio costituisce una parte cruciale del processo KYC, consentendo alla banca di comprendere meglio l’attività, verificare le informazioni e valutare la legittimità delle operazioni. Prepararsi a discutere il modello di business, i clienti target, i fornitori e le ragioni per cui si sceglie di operare con una banca a Hong Kong. Per amministratori non residenti, alcune banche possono consentire il colloquio in videoconferenza, ma ciò non è universalmente accettato.
Step 4: Due diligence e processo di approvazione
Dopo il colloquio e la presentazione dei documenti, la banca procederà con un’approfondita due diligence. Ciò comporta la verifica di tutte le informazioni fornite, controlli di background sugli amministratori e sugli azionisti e la valutazione del profilo di rischio della società. Questa fase può durare diverse settimane, o anche mesi, a seconda della complessità dell’attività, della completezza della documentazione e delle procedure interne della banca. Durante questo periodo, la banca potrebbe richiedere informazioni aggiuntive o chiarimenti.
Step 5: Attivazione del conto
Al completamento positivo della due diligence e all’approvazione, la banca vi informerà. Sarà quindi necessario effettuare il deposito iniziale (se richiesto) per attivare il conto. Riceverete i dettagli del conto, le credenziali per l’online banking e le eventuali carte di debito/credito associate.
Costi e tempistiche
- Costi: Sebbene l’apertura di un conto in sé non comporti generalmente una commissione diretta, le banche spesso richiedono saldi minimi, prevedono commissioni di mantenimento mensile e addebitano costi per specifiche operazioni. Alcune banche possono inoltre applicare una commissione di valutazione della domanda, soprattutto per società non residenti. Professionisti legali e provider di servizi societari possono assistere nella preparazione dei documenti e nell’interlocuzione con le banche, con i relativi onorari professionali.
- Tempistiche: I tempi per l’apertura di un conto aziendale a Hong Kong si sono significativamente allungati negli ultimi anni. Se un tempo era possibile aprire un conto in pochi giorni, oggi generalmente richiede da 4 a 12 settimane, e in casi complessi anche più a lungo. Pazienza e preparazione accurata sono fondamentali.
Sfide comuni e come superarle
- KYC/AML rigorosi: il principale ostacolo. Assicuratevi che tutti i documenti siano correttamente certificati e siate trasparenti e completi nelle risposte alle richieste della banca.
- Mancanza di sostanza a Hong Kong: se non disponete di un ufficio fisico o di personale locale, spiegate chiaramente il legame genuino della vostra attività con Hong Kong, ad esempio tramite clienti locali, fornitori o attività di investimento.
- Amministratori non residenti: se tutti gli amministratori sono non residenti, valutate la nomina di un amministratore locale o la dimostrazione di un forte collegamento operativo con Hong Kong.
- Settori ad alto rischio: se la vostra attività appartiene a un settore percepito come ad alto rischio, preparate documentazione aggiuntiva, quadri di compliance e una spiegazione dettagliata delle strategie di mitigazione del rischio.
- Barriera linguistica: sebbene l’inglese sia ampiamente utilizzato, avere documenti tradotti e, se necessario, avvalersi di un consulente locale può agevolare il processo.
Conclusione
Aprire un conto bancario aziendale a Hong Kong è un passo essenziale per le imprese che intendono accedere ai mercati asiatici dinamici e al sistema finanziario globale. Pur essendo diventato un processo più esigente a causa di un controllo regolamentare rafforzato, rimane realizzabile con una preparazione meticolosa, una chiara comprensione dei requisiti bancari e un approccio proattivo. Selezionando con cura l’istituto più idoneo, raccogliendo tutta la documentazione necessaria e formulando un solido business case, gli imprenditori possono stabilire con successo la loro presenza finanziaria in questo vivace hub internazionale. Il coinvolgimento di fornitori locali esperti di servizi societari può inoltre snellire significativamente il processo, offrendo orientamento e supporto in ogni fase della domanda.


