
Apertura di un Conto Bancario Aziendale in Irlanda: Guida Completa Passo-Passo per le Imprese
La costituzione di un conto bancario aziendale in Irlanda è una tappa cruciale per qualsiasi impresa che operi o si espanda nell'Isola di Smeraldo. Questa guida offre una panoramica dettagliata, passo dopo passo, sul processo, coprendo i requisiti normativi, la documentazione necessaria e le considerazioni chiave per un'apertura fluida ed efficiente. Comprendete le specificità del sistema bancario irlandese per garantire la conformità finanziaria e la piena operatività della vostra impresa.
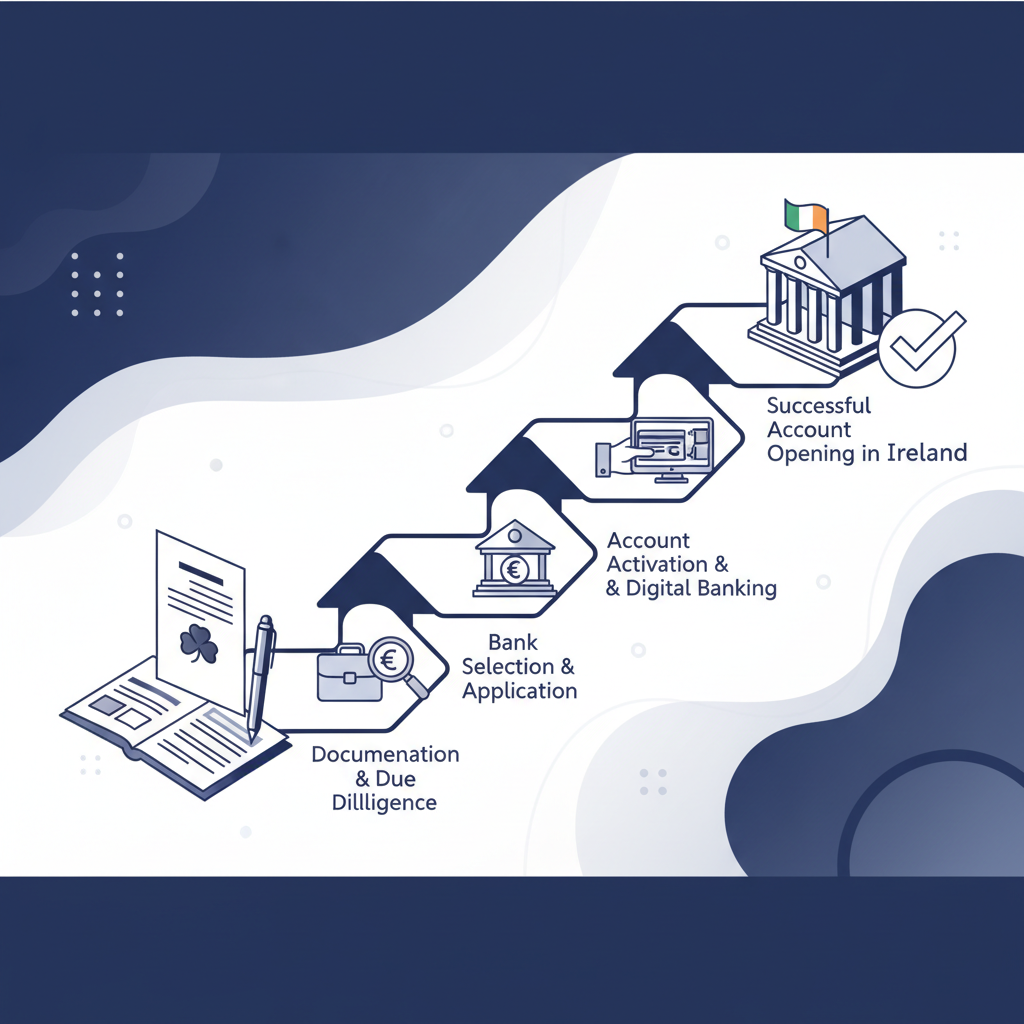
Apertura di un Conto Bancario Aziendale in Irlanda: Guida Completa Passo-Passo per le Imprese
L'Irlanda è da tempo una giurisdizione attraente per le imprese internazionali, grazie al suo regime fiscale societario favorevole, a una forza lavoro altamente qualificata e all'accesso strategico al mercato dell'Unione Europea. Per qualsiasi società che intenda stabilire una presenza in Irlanda, sia essa una startup, una PMI o una multinazionale, l'apertura di un conto bancario aziendale non è mera formalità ma una necessità fondamentale per l'efficienza operativa, la conformità e la gestione finanziaria. Questa guida fornisce una roadmap dettagliata, passo dopo passo, per orientarsi nel processo di apertura di un conto bancario aziendale in Irlanda, offrendo approfondimenti pratici e affrontando le problematiche comuni.
L'importanza di un conto bancario aziendale locale
Un conto bancario aziendale locale è indispensabile per diverse ragioni. In primo luogo, facilita le transazioni finanziarie all'interno dell'economia irlandese, inclusi i pagamenti a fornitori locali, la ricezione di pagamenti da clienti irlandesi e la gestione delle retribuzioni per i dipendenti in Irlanda. In secondo luogo, è un prerequisito per la conformità fiscale, permettendo alle società di versare le imposte agli Irish Revenue Commissioners. In terzo luogo, aumenta la credibilità verso partner locali, investitori e autorità di regolamentazione. Infine, semplifica la rendicontazione finanziaria e le revisioni contabili, allineandosi agli standard contabili irlandesi.
Attori chiave nel settore bancario irlandese
Il panorama bancario irlandese è dominato da alcune grandi banche retail e corporate. Le principali istituzioni che offrono servizi bancari aziendali includono:
- AIB (Allied Irish Banks): Una delle maggiori banche dell'Irlanda, che offre un portafoglio completo di servizi bancari aziendali.
- Bank of Ireland: Un'altra istituzione finanziaria di primo piano con un'ampia offerta corporate e una forte presenza internazionale.
- Ulster Bank: Pur avendo annunciato il proprio ritiro dalla Republic of Ireland, i suoi conti aziendali sono ancora operativi per i clienti esistenti, sebbene generalmente non vengano accettate nuove domande.
- Permanent TSB: Principalmente una banca retail, ma offre alcune soluzioni bancarie per le PMI.
- KBC Bank Ireland: Analogamente a Ulster Bank, KBC ha annunciato il proprio ritiro, con impatti sulle nuove richieste di conto aziendale.
Considerate le recenti modifiche nel settore bancario irlandese, è cruciale che le imprese verifichino le offerte correnti e l'impegno a lungo termine dei potenziali partner bancari. Stanno inoltre emergendo banche challenger e soluzioni fintech, che forniscono opzioni alternative, particolarmente per le imprese più piccole e per chi ha esigenze bancarie digitali specifiche.
Processo passo-passo per l'apertura di un conto bancario aziendale
Il processo, sebbene apparentemente lineare, richiede una preparazione meticolosa e il rispetto di requisiti normativi, principalmente derivanti dalla normativa Anti-Money Laundering (AML) e Counter-Terrorist Financing (CTF).
Step 1: Costituzione e registrazione della società
Prima di rivolgersi a una banca, la società deve essere ufficialmente costituita e registrata in Irlanda. Ciò comporta la registrazione presso la Companies Registration Office (CRO). Occorrono il Certificate of Incorporation e un numero di registrazione della società. Le banche verificheranno l'esistenza legale e la struttura dell'entità.
Step 2: Nomina degli amministratori e del segretario della società
Assicuratevi che la società abbia nominato almeno un amministratore residente in uno Stato membro dell'EEA, oppure, in alternativa, ottenete una Section 137 bond o nominate un amministratore non residente nell'EEA e soddisfate condizioni specifiche. È inoltre richiesto un company secretary. Le banche devono verificare le identità e gli indirizzi di tutti gli amministratori, dei proprietari effettivi (beneficial owners) e dei firmatari.
Step 3: Raccolta della documentazione richiesta
Questa è spesso la parte che richiede più tempo del processo. Le banche sono legalmente obbligate ad effettuare approfonditi controlli di "Know Your Customer" (KYC). La documentazione tipicamente richiesta include:
-
Documenti della società:
- Certificate of Incorporation.
- Memorandum and Articles of Association.
- CRO printout che mostra gli amministratori correnti e la registered office.
- Prova dell'indirizzo della sede legale (ad es. bolletta, contratto di locazione).
- Shareholder Register (con dettaglio dei beneficial owners).
- Business plan (soprattutto per nuove attività, che descriva le attività, il fatturato previsto e le esigenze bancarie).
- Tax registration number (se già ottenuto).
-
Documenti per amministratori/firmatari/proprietari effettivi:
- Proof of Identity: Passaporto valido o carta d'identità nazionale (copia certificata).
- Proof of Address: Bolletta recente (gas, elettricità, linea fissa), estratto conto bancario o corrispondenza governativa (datata negli ultimi 3–6 mesi) che riporti il nome e l'indirizzo residenziale dell'individuo (copia certificata).
- Tax Identification Number (TIN): Per ciascun individuo.
- Curriculum Vitae (CV): Talvolta richiesto per comprendere il background professionale.
-
Documenti aggiuntivi per società/amministratori non residenti:
- Prova della registrazione della società nel paese d'origine.
- Copie notarili e apostillate dei documenti societari.
- Evidenza delle attività commerciali e del legame con l'Irlanda.
Tutti i documenti devono essere aggiornati, validi e, se non in inglese, accompagnati da una traduzione certificata. Le banche richiedono spesso documenti originali o copie certificate da un solicitor, notaio pubblico o commercialista.
Step 4: Scelta della banca e invio della domanda
Analizzate diverse banche per trovare quella che più si adatta alle esigenze della vostra impresa in termini di servizi, commissioni, funzionalità di online banking e assistenza clienti. Contattate la banca scelta per fissare un appuntamento o per avviare la procedura online. Preparatevi a discutere le attività aziendali, i volumi di transazione previsti e le esigenze bancarie specifiche. Il modulo di richiesta richiederà informazioni dettagliate sulla società e sui suoi beneficiari effettivi.
Step 5: Due diligence e verifica
Una volta inviata la domanda e la documentazione, la banca procederà con la due diligence. Questo può richiedere diverse settimane, specialmente per società non residenti o strutture proprietarie complesse. Le banche verificheranno l'autenticità dei documenti, effettueranno controlli sui precedenti degli amministratori e dei beneficial owners e valuteranno il profilo di rischio della società. Siate proattivi nel rispondere a eventuali richieste di informazioni aggiuntive.
Step 6: Attivazione del conto
Al completamento positivo della due diligence, la banca approverà la vostra domanda e attiverà il conto aziendale. Riceverete i dettagli del conto, le credenziali per l'online banking e le informazioni su come utilizzare i nuovi servizi. Alcune banche possono richiedere un deposito iniziale per l'attivazione completa del conto.
Sfide e considerazioni
- Amministratori/proprietari effettivi non residenti: Questo può complicare il processo KYC, richiedendo documentazione più estesa e tempi di lavorazione potenzialmente più lunghi. Alcune banche possono adottare politiche più restrittive per enti non residenti.
- Prova della presenza in Irlanda: Le banche spesso richiedono prove tangibili di una reale presenza commerciale in Irlanda, come un ufficio fisico, dipendenti locali o legami commerciali chiari.
- Normativa AML/CTF: Le banche irlandesi operano sotto rigide leggi AML/CTF e risultano pertanto molto caute. Trasparenza e piena disclosure sono fondamentali.
- Tempi: Pur essendo possibile aprire alcuni conti in poche settimane, i casi complessi, soprattutto per entità non residenti, possono richiedere diversi mesi. Pianificate di conseguenza.
- Commissioni: Prestate attenzione alle commissioni di mantenimento del conto, ai costi per le transazioni e agli oneri per i trasferimenti internazionali. Confrontate questi elementi tra le diverse banche.
- Domanda online vs. in filiale: Sebbene alcune banche offrano portali di candidatura online, molte preferiscono ancora un incontro di persona, specialmente per i nuovi clienti corporate, per verificare le identità e discutere le esigenze aziendali.
Consigli per un processo efficiente
- Preparatevi accuratamente: Avete tutti i documenti necessari pronti, certificati e tradotti prima di iniziare la procedura di richiesta.
- Siate trasparenti: Fornite informazioni accurate e complete. Qualsiasi discrepanza può portare a ritardi o al rigetto della domanda.
- Coinvolgete professionisti: Valutate la collaborazione con un fornitore locale di servizi corporate, un solicitor o un commercialista che possa assistere nella costituzione della società, nella certificazione dei documenti e guidarvi nella procedura bancaria.
- Costruite un solido business case: Soprattutto per nuove iniziative, un business plan ben articolato che dimostri la fattibilità e il chiaro legame con l'economia irlandese può risultare utile.
- Comunicazione proattiva: Mantenete una comunicazione aperta con la banca scelta e rispondete tempestivamente a eventuali richieste.
Conclusione
L'apertura di un conto bancario aziendale in Irlanda è una tappa fondamentale per qualsiasi impresa che miri a operare con successo nei mercati irlandese ed europeo. Sebbene il processo richieda una preparazione accurata e il rispetto di stringenti requisiti normativi, comprendere ogni fase e raccogliere preventivamente la documentazione necessaria può snellire notevolmente l'esperienza. Scegliendo il partner bancario adeguato, fornendo informazioni esaustive e dimostrando un chiaro scopo commerciale, le società possono stabilire efficacemente la propria base finanziaria in Irlanda, aprendo la strada alla crescita e alla conformità in questa economia dinamica. Nonostante gli ostacoli amministrativi iniziali, un rapporto bancario ben consolidato è alla base della possibilità di sfruttare i vantaggi strategici dell'Irlanda come hub commerciale.


