
Aprire un Conto Bancario Aziendale a Jersey: Guida Completa Passo dopo Passo per le Imprese
Questa guida fornisce una panoramica dettagliata, passo dopo passo, per le imprese che intendono aprire un conto bancario aziendale a Jersey, coprendo requisiti normativi, documentazione, tempistiche e considerazioni chiave. Comprendete le peculiarità del solido settore finanziario di Jersey e semplificate il processo di apertura del conto.
Aprire un Conto Bancario Aziendale a Jersey: Guida Completa Passo dopo Passo per le Imprese
Jersey, un centro finanziario internazionale di primo piano, offre una giurisdizione stabile e rinomata per le imprese che intendono instaurare rapporti bancari societari. Il suo solido quadro normativo, la stabilità politica e l’esperienza nei servizi finanziari lo rendono un luogo attraente per società, trust e fondi di tutto il mondo. Tuttavia, l’apertura di un conto bancario aziendale a Jersey è un processo che richiede una preparazione meticolosa e una conoscenza approfondita delle normative locali. Questa guida completa mira a demistificare il processo, fornendo a imprenditori e professionisti aziendali informazioni operative e una roadmap passo dopo passo.
Perché scegliere Jersey per l’attività bancaria aziendale?
L’attrattiva di Jersey come giurisdizione bancaria deriva da diversi fattori chiave. In primo luogo, la sua reputazione consolidata per l’integrità finanziaria e l’aderenza agli standard internazionali, inclusi quelli fissati dall’OECD e dal FATF, offre un elevato livello di certezza. L’isola non fa parte del Regno Unito né dell’UE, ma mantiene forti legami economici, offrendo una posizione unica. In secondo luogo, il settore bancario specializzato è esperto nel servire clientela internazionale, offrendo un’ampia gamma di servizi, dalla gestione di tesoreria a soluzioni patrimoniali sofisticate. In terzo luogo, l’ambiente regolamentare, supervisionato dalla Jersey Financial Services Commission (JFSC), è al tempo stesso rigoroso e pragmatico, garantendo la tutela dei consumatori e promuovendo un contesto finanziario competitivo. Infine, la neutralità fiscale di Jersey per le società non residenti, unita all’aliquota zero dell’imposta sul reddito societario per la maggior parte delle imprese, la rende una sede efficiente per detenere e gestire patrimoni internazionali.
Vantaggi principali:
- Reputazione e stabilità: Una giurisdizione ben regolata e politicamente stabile con un solido sistema giuridico.
- Competenza: Settore dei servizi finanziari specializzato con profonda conoscenza del business internazionale.
- Quadro regolamentare: Supervisione robusta e rispettata da parte della JFSC.
- Efficienza fiscale: Regime fiscale favorevole per le imprese internazionali.
- Connettività globale: Eccellente infrastruttura e collegamenti con i mercati finanziari globali.
Il processo di apertura del conto: guida passo dopo passo
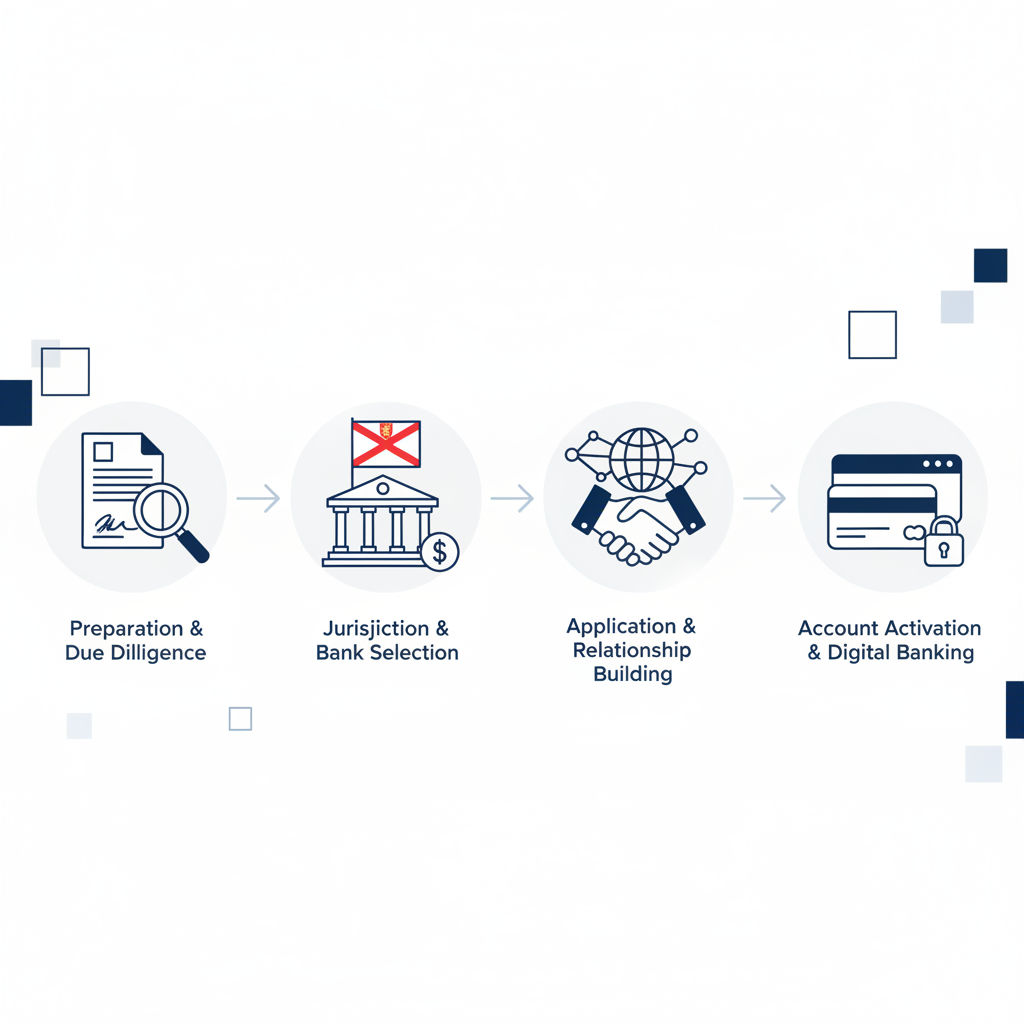
Aprire un conto bancario aziendale a Jersey generalmente comporta diverse fasi, ognuna delle quali richiede attenzione scrupolosa ai dettagli. Il processo è fortemente influenzato dalle normative 'Know Your Customer' (KYC) e Anti-Money Laundering (AML), che vengono applicate rigorosamente.
Fase 1: Ricerca iniziale e selezione della banca
Il primo passo cruciale è individuare una banca che si allinei alle esigenze della vostra impresa. Jersey ospita una varietà di banche internazionali, ciascuna con specializzazioni, offerte di servizio e profili di clientela differenti. Considerate fattori quali:
- Specializzazione della banca: La banca si rivolge ad imprese della vostra dimensione, settore e livello di complessità (ad es., e‑commerce, fondi, società holding)?
- Offerta di servizi: Quali servizi specifici richiedete (ad es., conti multivaluta, finanziamento del commercio, banking online, servizi di tesoreria)?
- Commissioni e oneri: Verificate la struttura delle commissioni per la gestione del conto, le transazioni e i trasferimenti internazionali.
- Requisiti di saldo minimo: Alcune banche possono prevedere depositi o saldi minimi significativi.
- Assistenza clienti: Valutate la qualità e la tempestività del servizio clienti.
È consigliabile contattare più banche direttamente o tramite un intermediario professionale per discutere i requisiti e ottenere informazioni preliminari.
Fase 2: Pre‑domanda e requisiti di due diligence
Una volta selezionate le banche potenziali, normalmente si viene sottoposti a uno screening pre‑domanda. Ciò comporta la fornitura di informazioni iniziali sull’azienda e sulle sue attività. La banca fornirà quindi un elenco dettagliato dei documenti richiesti per il processo di due diligence (KYC/AML). Questa è la fase più critica e spesso la più lunga della domanda. Preparatevi a fornire:
- Documenti societari:
- Certificato di incorporazione (o equivalente)
- Memorandum e statuto o documenti costitutivi equivalenti
- Registro degli amministratori e degli azionisti
- Prova dell’indirizzo della sede legale registrata
- Certificato di regolare iscrizione (se applicabile)
- Business plan (con dettaglio delle attività, provenienza dei fondi, volumi transazionali previsti e aree geografiche di operatività)
- Bilanci sottoposti a revisione (per le imprese già operative)
- Titolari effettivi e amministratori (per ciascun individuo):
- Copia certificata del passaporto o della carta d’identità nazionale
- Prova certificata della residenza (ad es., bolletta, estratto conto bancario, non più vecchia di 3 mesi)
- Curriculum Vitae (CV) o profilo professionale
- Dichiarazione sulla provenienza del patrimonio e sull’origine dei fondi
- Lettera di referenza bancaria
- Lettera di referenza professionale (ad es., da un commercialista o avvocato)
Tutti i documenti devono essere certificati da un professionista riconosciuto (ad es., avvocato, notaio o commercialista) e, se non in inglese, accompagnati da una traduzione certificata. La banca esaminerà questi documenti per comprendere la struttura societaria, i titolari effettivi, la natura dell’attività e la legittimità dei fondi.
Fase 3: Presentazione della domanda e revisione
Dopo aver raccolto tutta la documentazione necessaria, si procederà alla presentazione formale della domanda. Questo comporta spesso la compilazione di moduli di iscrizione estesi forniti dalla banca. Il team di compliance della banca effettuerà quindi una revisione approfondita di tutte le informazioni presentate. In questa fase si svolgono:
- Verifiche: La banca verificherà l’autenticità di tutti i documenti e delle informazioni fornite.
- Valutazione del rischio: Valutazione del profilo di rischio dell’azienda, inclusi rischio geografico, rischio settoriale e rischio associato ai titolari effettivi.
- Richieste di chiarimento: È comune che le banche richiedano informazioni aggiuntive o chiarimenti durante questa fase. Risposte rapide e complete sono fondamentali per evitare ritardi.
- Colloquio (facoltativo): In alcuni casi la banca può richiedere un colloquio con gli amministratori o i titolari effettivi, in presenza o tramite videoconferenza.
Fase 4: Approvazione e attivazione del conto
Una volta completato con esito positivo il processo di due diligence e ottenuta l’approvazione dalle commissioni interne della banca, riceverete la notifica di apertura del conto. A seguito della notifica verranno forniti i dettagli del conto, l’accesso al banking online e qualsiasi altro servizio concordato. Verranno inoltre fornite istruzioni per il finanziamento iniziale. È importante notare che alcune banche potrebbero richiedere un deposito iniziale per attivare il conto.
Tempi, costi e criticità
Tempi:
I tempi per l’apertura di un conto bancario aziendale a Jersey possono variare in modo significativo. Mentre una domanda semplice potrebbe essere elaborata entro 4–6 settimane, strutture più complesse o quelle che coinvolgono più giurisdizioni o fattori di rischio elevato potrebbero richiedere 3–6 mesi o anche più a lungo. I ritardi sono solitamente causati da documentazione incompleta, risposte lente alle richieste della banca o complessità nella verifica della provenienza dei fondi o del patrimonio.
Costi:
I costi associati all’apertura e al mantenimento di un conto bancario aziendale a Jersey includono:
- Commissioni di domanda bancaria: Alcune banche possono addebitare una commissione iniziale di domanda o di due diligence, che solitamente varia da alcune centinaia a diverse migliaia di sterline, a seconda della complessità.
- Commissioni di gestione del conto: Oneri mensili o trimestrali per il mantenimento del conto attivo.
- Commissioni per le transazioni: Costi per bonifici in entrata e in uscita, in particolare per pagamenti internazionali.
- Oneri professionali: Costi per avvocati o fornitori di servizi societari che assistono nella domanda, nella certificazione dei documenti e nella compliance continuativa.
È fondamentale ottenere in anticipo un prospetto chiaro delle tariffe dalla banca prescelta.
Criticità comuni e come superarle:
- Documentazione incompleta: Assicuratevi che tutti i documenti siano esattamente come richiesto, certificati correttamente e aggiornati. Predisponete una checklist e ricontrollate tutto prima della presentazione.
- Mancanza di trasparenza: Le banche richiedono una chiara comprensione del modello di business, della provenienza dei fondi e dei titolari effettivi. Preparate spiegazioni dettagliate e documentazione di supporto.
- Giurisdizioni/attività ad alto rischio: Se la vostra attività opera o intrattiene rapporti con giurisdizioni ritenute ad alto rischio dagli standard internazionali, o se le attività sono considerate ad alto rischio (ad es., criptovalute, gioco d’azzardo), preparatevi a una due diligence rafforzata e a tempi di elaborazione più lunghi o a possibili rifiuti.
- Assenza di presenza locale: Pur non essendo sempre obbligatoria, la dimostrazione di un collegamento a Jersey (ad es., tramite un fornitore di servizi societari locale, un amministratore o una sede legale) può talvolta agevolare il processo, anche se molte banche sono abituate a trattare con clientela puramente internazionale.
Ricorrere all’assistenza professionale
Dato l’ambiente normativo stringente e la natura dettagliata del processo di domanda, molte imprese scelgono di avvalersi di assistenza professionale. Fornitori di servizi societari, studi legali o consulenti specialistici a Jersey possono offrire supporto prezioso attraverso:
- Consulenza nella scelta della banca: Aiutarvi a individuare la banca più adatta alle vostre esigenze specifiche.
- Preparazione dei documenti: Assistere nella raccolta, revisione e certificazione di tutta la documentazione richiesta per garantire la conformità.
- Intermediazione con le banche: Agire come intermediario, facilitando la comunicazione e rispondendo alle richieste in modo efficiente.
- Consulenza sulla struttura societaria: Fornire indicazioni sulla strutturazione aziendale per soddisfare i requisiti normativi e gli obiettivi commerciali.
Sebbene ciò comporti un costo aggiuntivo, può ridurre significativamente tempi e sforzi, minimizzare il rischio di errori e aumentare le probabilità di successo della domanda.
Conclusione
Aprire un conto bancario aziendale a Jersey è una decisione strategica che offre accesso a una giurisdizione finanziaria altamente rinomata e stabile. Pur richiedendo una preparazione accurata e l’osservanza di normative KYC/AML rigorose, comprendere ogni fase e adottare un approccio proattivo nella fornitura della documentazione può semplificare l’esperienza. Selezionando con cura il partner bancario, predisponendo meticolosamente tutte le informazioni richieste e valutando l’assistenza professionale, le imprese possono instaurare con successo un solido rapporto bancario a Jersey, favorendo operazioni internazionali efficienti e una gestione finanziaria sicura. L’investimento di tempo e risorse nella fase di domanda riflette l’impegno di Jersey per l’integrità finanziaria, a vantaggio delle imprese che cercano stabilità e sicurezza a lungo termine per i propri asset finanziari.


