
Apertura di un Conto Bancario Aziendale a Mauritius: Guida Completa Passo dopo Passo per Imprese Internazionali
Mauritius, centro finanziario internazionale di primo piano, offre opportunità attrattive per le imprese che intendono stabilire una solida presenza bancaria. Questa guida completa illustra il processo passo dopo passo, i requisiti regolamentari e le considerazioni chiave per l'apertura di un conto bancario aziendale a Mauritius, garantendo un'esperienza fluida ed efficiente per imprenditori e società internazionali.
Apertura di un Conto Bancario Aziendale a Mauritius: Guida Completa Passo dopo Passo per Imprese Internazionali
Mauritius ha consolidato la sua reputazione come centro finanziario internazionale di primo piano, attirando una vasta gamma di imprese e investitori globali. La sua posizione strategica, un quadro regolamentare solido, la stabilità politica e un regime fiscale favorevole la rendono una giurisdizione ideale per la costituzione di società e, soprattutto, per l'istituzione di una presenza bancaria aziendale. Per imprenditori e società internazionali che intendono sfruttare tali vantaggi, comprendere il processo di apertura di un conto bancario aziendale a Mauritius è fondamentale. Questa guida offre una panoramica dettagliata, passo dopo passo, con approfondimenti pratici sui requisiti, i tempi e il contesto normativo.
Perché scegliere Mauritius per l'attività bancaria aziendale?
Prima di entrare nel "come", è importante comprendere il "perché". Mauritius offre diversi motivi convincenti per cui le imprese dovrebbero aprire un conto bancario aziendale:
- Reputato centro finanziario: Il Paese vanta un settore dei servizi finanziari ben regolamentato e sofisticato, vigilato dalla Bank of Mauritius e dalla Financial Services Commission (FSC).
- Stabilità politica ed economica: Un ambiente politico stabile e un'economia resiliente forniscono una base sicura per le operazioni aziendali.
- Posizione strategica: Posizionata tra Africa e Asia, Mauritius funge da eccellente porta d'accesso per il commercio e gli investimenti attraverso questi continenti.
- Regime fiscale favorevole: La giurisdizione offre un quadro fiscale attraente, inclusi accordi per evitare la doppia imposizione (DTAAs) con numerosi Paesi.
- Riservatezza e protezione dei dati: Disposizioni legali solide garantiscono la riservatezza della clientela, bilanciata con standard internazionali di contrasto al riciclaggio di denaro (AML) e al finanziamento del terrorismo (CFT).
- Accesso a servizi bancari internazionali: Le banche mauriziane offrono un'ampia gamma di servizi bancari internazionali, compresi conti multi-valuta, trade finance e gestione di tesoreria.
Il quadro normativo e i principali attori
Il settore finanziario a Mauritius è regolato principalmente dalla Bank of Mauritius (BOM) per le istituzioni bancarie e dalla Financial Services Commission (FSC) per i servizi finanziari non bancari. Queste autorità garantiscono la conformità agli standard internazionali, inclusi quelli stabiliti dal Financial Action Task Force (FATF). Le banche operanti a Mauritius rispettano rigorose politiche di Know Your Customer (KYC) e Anti-Money Laundering (AML), che sono centrali nel processo di apertura del conto. Comprendere queste normative è cruciale per una domanda di successo.
Processo passo dopo passo per l'apertura di un conto bancario aziendale
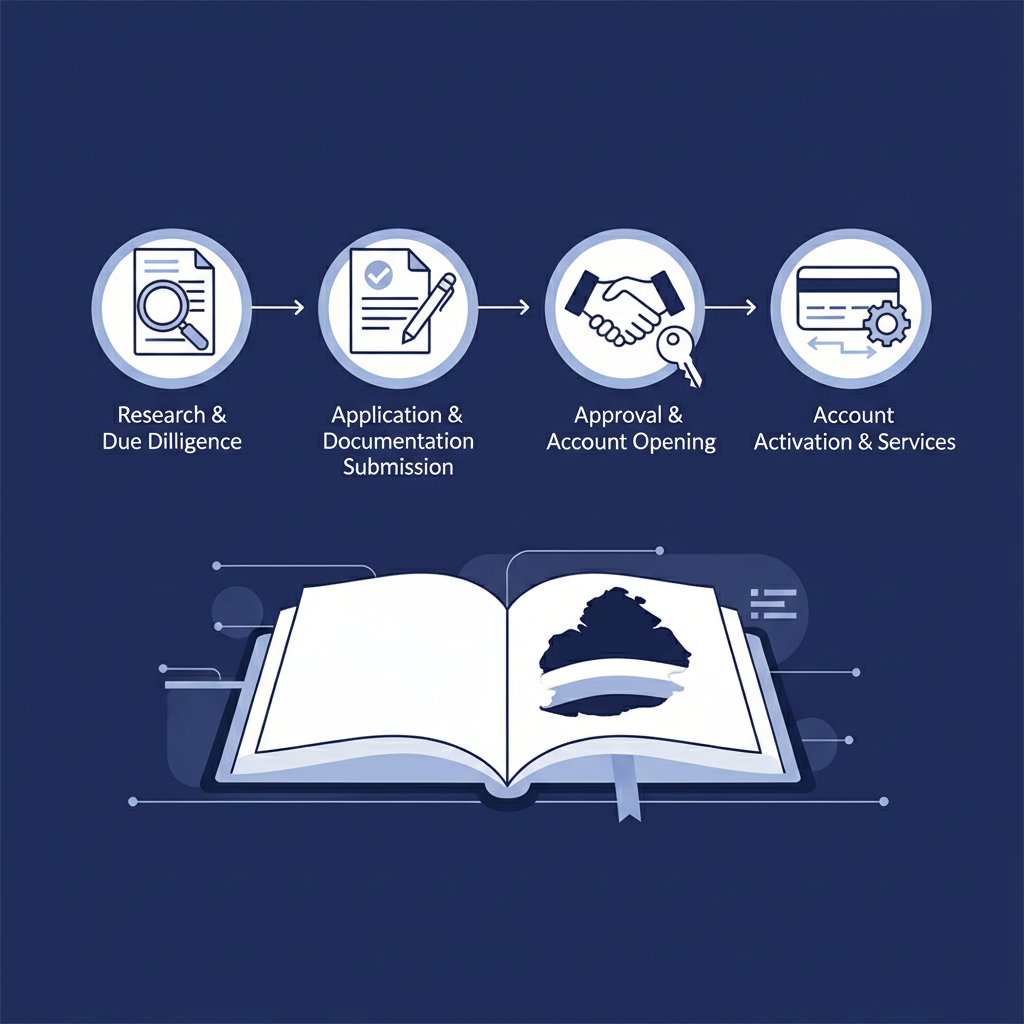
L'apertura di un conto bancario aziendale a Mauritius comporta generalmente diverse fasi, che richiedono una preparazione meticolosa e il rispetto dei requisiti bancari. Sebbene le richieste specifiche possano variare leggermente tra gli istituti, il processo generale rimane coerente.
Step 1: Ricerca iniziale e scelta della banca
Il primo passo cruciale è ricercare e selezionare una banca adeguata. Mauritius ospita diverse banche locali e internazionali di buona reputazione, ciascuna con servizi, strutture tariffarie e specializzazioni differenti. I principali operatori includono:
- Mauritius Commercial Bank (MCB): Una delle banche più grandi e antiche, che offre servizi completi.
- SBM Bank (Mauritius) Ltd: Un altro importante istituto locale con una forte presenza regionale.
- Absa Bank (Mauritius) Limited: Parte di un ampio gruppo di servizi finanziari africano.
- Standard Bank (Mauritius) Limited: Banca internazionale di rilievo con focus sull'Africa.
- HSBC (Mauritius) Limited: Offre soluzioni bancarie globali.
Considerare fattori quali la reputazione della banca, la sua comprensione del vostro settore di attività, le capacità multi-valuta, le funzionalità di online banking, il servizio clienti e le strutture tariffarie. È consigliabile contattare alcune banche per discutere le vostre esigenze specifiche prima di prendere una decisione.
Step 2: Preparazione della documentazione richiesta
Questa è probabilmente la fase più critica e dispendiosa in termini di tempo. Le banche a Mauritius richiedono una documentazione estesa per conformarsi ai requisiti KYC e AML. L'elenco esatto può variare in base alla struttura societaria, alla giurisdizione di costituzione e alla natura delle attività commerciali. In generale, sono richiesti i seguenti documenti:
Per la Società:
- Certificate of Incorporation/Registration: Documento ufficiale che conferma l'esistenza legale della società.
- Memorandum and Articles of Association (M&A): Che delinea gli scopi della società e le regole interne.
- Certificate of Good Standing (se applicabile): Per società costituite al di fuori di Mauritius, che confermi lo status attivo.
- Board Resolution: Che autorizzi l'apertura del conto bancario e designi gli firmatari autorizzati.
- Business Plan: Che descriva le attività della società, la fonte dei fondi, i volumi di transazione previsti e i mercati target. Questo è fondamentale affinché la banca comprenda la legittimità e il profilo di rischio dell'impresa.
- Source of Funds/Wealth Declaration: Per il capitale iniziale della società.
- Company Structure Chart: Che illustri la struttura proprietaria, soprattutto per strutture complesse.
- Proof of Registered Office Address: Bolletta di utenza o contratto di locazione.
Per tutti i Direttori, Azionisti (con partecipazione del 10% o superiore), Ultimate Beneficial Owners (UBO) e Firmatari Autorizzati:
- Certified Copy of Passport: Passaporto valido, con copia certificata da un notaio o da un professionista autorizzato.
- Proof of Residential Address: Bolletta recente (non più vecchia di 3 mesi) o estratto conto bancario che riporti il nome e l'indirizzo dell'individuo.
- Curriculum Vitae (CV): Che descriva il percorso professionale e l'esperienza.
- Bank Reference Letter: Da una banca di comprovata reputazione presso cui l'individuo detiene un conto, che confermi il suo buon standing.
- Professional Reference Letter: Da un commercialista, avvocato o altro professionista.
- Source of Funds/Wealth Declaration: Per la ricchezza personale dell'individuo.
- Declaration of Non-Bankruptcy/Solvency.
Tutti i documenti non in inglese o francese devono essere accompagnati da una traduzione certificata. La certificazione di norma richiede l'intervento di un notaio, un avvocato o un ente professionale riconosciuto dalla banca.
Step 3: Presentazione della domanda e due diligence
Una volta preparati tutti i documenti, questi vengono presentati alla banca scelta. Il dipartimento di compliance della banca avvierà quindi un rigoroso processo di due diligence. Ciò comporta la verifica dell'autenticità dei documenti presentati, controlli dei precedenti su tutte le persone associate alla società e la valutazione delle attività commerciali e del profilo di rischio della società. Questa fase può richiedere diverse settimane, a seconda della complessità della struttura societaria e della tempestività con cui i richiedenti rispondono a eventuali ulteriori richieste della banca.
Step 4: Colloquio (opzionale ma comune)
Alcune banche possono richiedere un colloquio con i direttori o i firmatari autorizzati, di persona o tramite videoconferenza. Questa è un'opportunità per la banca di ottenere una comprensione più approfondita dell'attività e di chiarire eventuali aspetti della domanda.
Step 5: Attivazione del conto
Al completamento con esito positivo della due diligence e dopo l'approvazione del comitato di compliance della banca, il conto verrà aperto e attivato. La banca fornirà i dettagli del conto, l'accesso all'online banking e gli eventuali altri strumenti bancari pertinenti.
Costi e tempistiche
Costi:
- Bank Fees: Queste variano significativamente tra banche e tipologie di conto. Prevedere oneri per l'apertura del conto, la manutenzione mensile, le commissioni di transazione e i trasferimenti internazionali. È fondamentale ottenere un prospetto dettagliato delle tariffe dalla banca.
- Professional Fees: Se si incarica un provider di servizi societari o uno studio legale per assistere nel processo, i loro oneri saranno un costo aggiuntivo. Questo può variare da poche centinaia a diverse migliaia di dollari USA, a seconda della complessità della domanda e dei servizi resi.
- Certification and Translation Costs: Oneri per notarizzazione, apostille e traduzioni certificate dei documenti.
Tempistiche:
La tempistica per l'apertura di un conto bancario aziendale a Mauritius può variare ampiamente:
- Preparazione dei documenti: 1–4 settimane (a seconda della rapidità con cui è possibile raccogliere e certificare i documenti).
- Due Diligence bancaria e approvazione: 2–8 settimane (per casi lineari potrebbe essere più rapido; per strutture complesse può richiedere più tempo). Alcune banche possono impiegare fino a 12 settimane o più se vengono continuamente richieste informazioni aggiuntive.
Nel complesso, è realistico attendersi che l'intero processo richieda da 4 a 12 settimane, o potenzialmente più a lungo per strutture internazionali complesse. Una preparazione proattiva e una comunicazione chiara con la banca o il vostro provider di servizi possono accelerare significativamente il processo.
Sfide comuni e come superarle
- Documentazione incompleta: La causa più frequente di ritardi. Assicurarsi che tutti i documenti siano esattamente come richiesto, debitamente certificati e aggiornati.
- Mancanza di chiarezza nel business plan: Un business plan vago o mal articolato può suscitare sospetti. Essere precisi sulle attività commerciali, i mercati target e i flussi di transazione previsti.
- Strutture proprietarie complesse: Strutture societarie multilivello possono prolungare la due diligence. Essere pronti a fornire documentazione estesa per tutti i titolari effettivi.
- Giurisdizioni ad alto rischio: Se la società o i suoi titolari effettivi provengono da giurisdizioni percepite a rischio elevato per AML/CFT, la due diligence sarà più intensa.
- Gap di comunicazione: Mantenere una comunicazione aperta e tempestiva con la banca o il vostro provider di servizi societari per rispondere rapidamente alle richieste.
Affidarsi a un provider di servizi societari o a uno studio legale di comprovata reputazione con competenze nella normativa bancaria mauriziana può semplificare notevolmente il processo. Possono assistere nella preparazione dei documenti, fungere da tramite con le banche e gestire eventuali problematiche, risparmiando tempo e riducendo frustrazioni.
Conclusione
L'apertura di un conto bancario aziendale a Mauritius è una mossa strategica per le imprese internazionali che cercano una piattaforma finanziaria stabile, ben regolamentata e riconosciuta a livello internazionale. Sebbene il processo richieda una preparazione meticolosa e il rispetto di requisiti regolamentari stringenti, i benefici — inclusi l'accesso ai mercati globali, un ambiente fiscale favorevole e un'infrastruttura bancaria solida — sono notevoli. Comprendendo il processo passo dopo passo, predisponendo diligentemente tutta la documentazione necessaria e, se opportuno, avvalendosi di assistenza professionale, le imprese possono stabilire con successo la propria presenza bancaria in questa dinamica nazione insulare, aprendo la strada alla crescita internazionale e all'efficienza operativa.
I punti chiave da ricordare sono una preparazione approfondita, la pazienza durante la fase di due diligence e una comunicazione chiara. Con questi elementi, Mauritius offre una proposta convincente per la banca aziendale, sostenendo efficacemente le ambizioni commerciali globali.


