
Navigere i Storbritannias finansieringslandskap: Alternativer for oppstartsbedrifter og SMEs
Å sikre tilstrekkelig finansiering er en kritisk utfordring for oppstartsbedrifter og små og mellomstore bedrifter (SMEs) i Storbritannia. Denne omfattende guiden utforsker de ulike finansieringsmulighetene som er tilgjengelige, fra tradisjonelle banklån til innovativ egenkapitalfinansiering, og tilbyr praktisk innsikt for entreprenører.
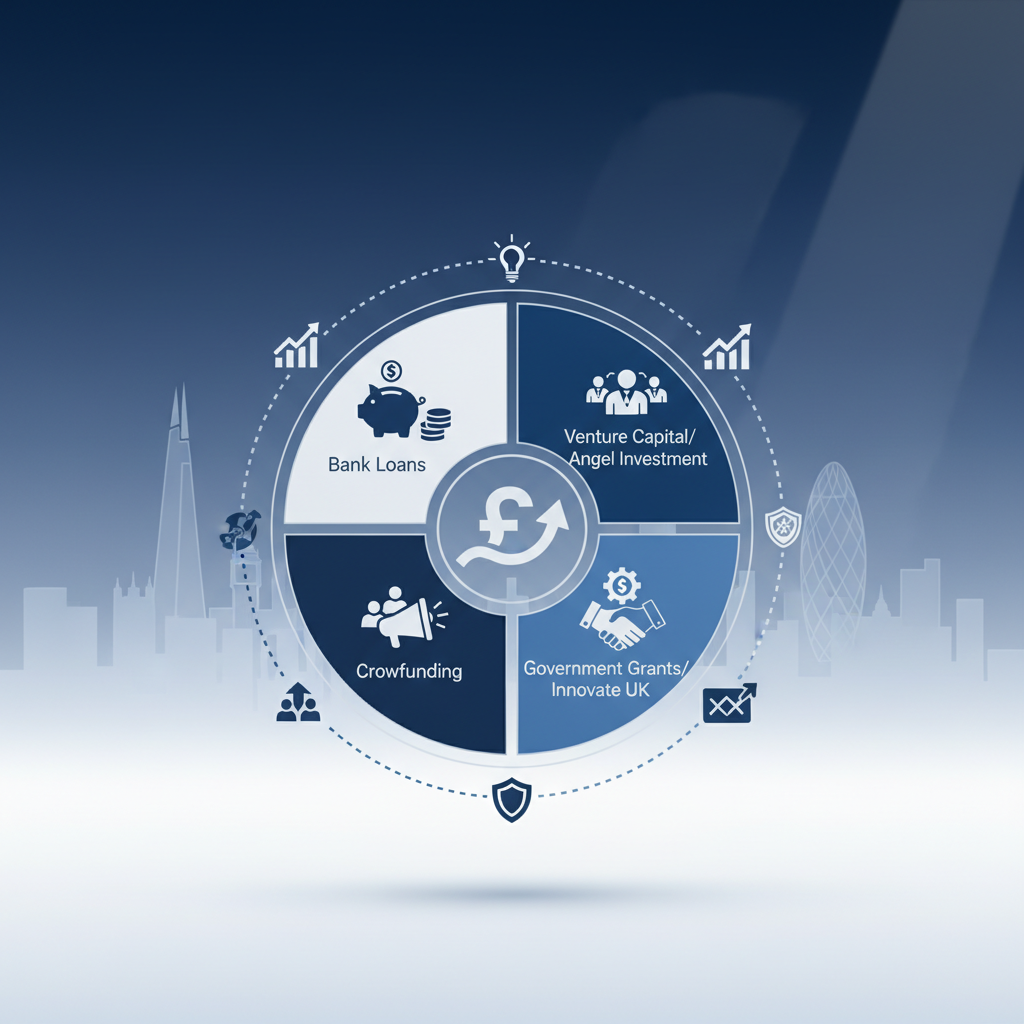
Navigere i Storbritannias finansieringslandskap: Alternativer for Startups og SMEs
Det levende gründerøkosystemet i Storbritannia er et fruktbart grunnlag for innovasjon og vekst. Likevel er det en vedvarende utfordring for både nyetablerte startups og etablerte små og mellomstore bedrifter (SMEs) å sikre nødvendig kapital for å lansere, skalere og opprettholde driften. Det britiske finansieringslandskapet er dynamisk og mangesidig, og tilbyr et spekter av alternativer tilpasset forskjellige stadier av forretningsutvikling, risikoprofiler og vekstambisjoner. Å forstå disse alternativene, deres tilknyttede regler, prosesser, kostnader og tidslinjer er avgjørende for enhver bedriftseier som ønsker å lykkes i et konkurranseutsatt marked.
Tradisjonell gjeldsfinansiering: Ryggmargen i SME-finansiering
Tradisjonell gjeldsfinansiering, først og fremst gjennom banker, forblir en hjørnestein for mange britiske bedrifter. Disse alternativene er vanligvis godt forstått og tilbyr forutsigbare tilbakebetalingsplaner, noe som gjør dem attraktive for virksomheter med stabile kontantstrømmer og konkrete eiendeler. De krever imidlertid ofte en sterk kredittscore, en robust forretningsplan og noen ganger personlige garantier.
Banklån og kassekreditt
Banklån: Tilgjengelig fra storbanker og challenger-banker, kommer disse vanligvis i ulike former, inkludert termingjeld, sikrede lån (med pant i eiendeler som eiendom eller maskiner) og usikrede lån. Termingjeld gir et engangsbeløp med faste eller variable renter og en fastsatt tilbakebetalingsperiode, vanligvis fra 1 til 10 år. For sikrede lån er rentene ofte lavere på grunn av redusert risiko for långiveren. Usikrede lån, mens de er mer fleksible, har ofte høyere renter og mindre lånebeløp.
Kassekreditt (Overdrafts): Disse gir en fleksibel kortsiktig finansieringsløsning som lar bedrifter ta ut mer penger enn de har på sin løpende konto, opptil en avtalt grense. De er ideelle for å håndtere svingende kontantstrøm, men kan bli kostbare hvis de brukes over lengre perioder på grunn av daglige rentekostnader.
Viktige hensyn: Banker vil vanligvis vurdere en bedrifts kredittverdighet, økonomiske prognoser og sikkerheter. Søknadsprosessen kan ta flere uker og krever detaljerte regnskaper, forretningsplaner og noen ganger personlig økonomisk informasjon. Rentesatser varierer betydelig basert på långiver, lånetype og oppfattet risiko. Regulering skjer primært av Financial Conduct Authority (FCA).
Asset Finance og fakturafinansiering
Asset Finance: Denne kategorien inkluderer avbetalingskjøp og leasingavtaler, som gjør det mulig for bedrifter å anskaffe nødvendig utstyr, kjøretøy eller maskineri uten en stor forskuddsutlegg. Avbetalingskjøp innebærer å betale avdrag over tid og eie eiendelen til slutt, mens leasing gir bruksrett uten eierskap. Dette er spesielt nyttig for bedrifter som trenger betydelige investeringer i anleggsmidler, men ønsker å bevare arbeidskapital.
**Invoice Finance (Factoring and Disc


