
Å åpne en bedriftsbankkonto i Hong Kong: En omfattende trinn-for-trinn-guide for internasjonale virksomheter
Å navigere i kompleksiteten ved å åpne en bedriftsbankkonto i Hong Kong er avgjørende for internasjonale virksomheter som ønsker å utnytte byens status som et globalt finanssenter. Denne guiden gir en detaljert, trinnvis gjennomgang som dekker regulatoriske krav, dokumentasjon og beste praksis for å sikre en smidig søknadsprosess.
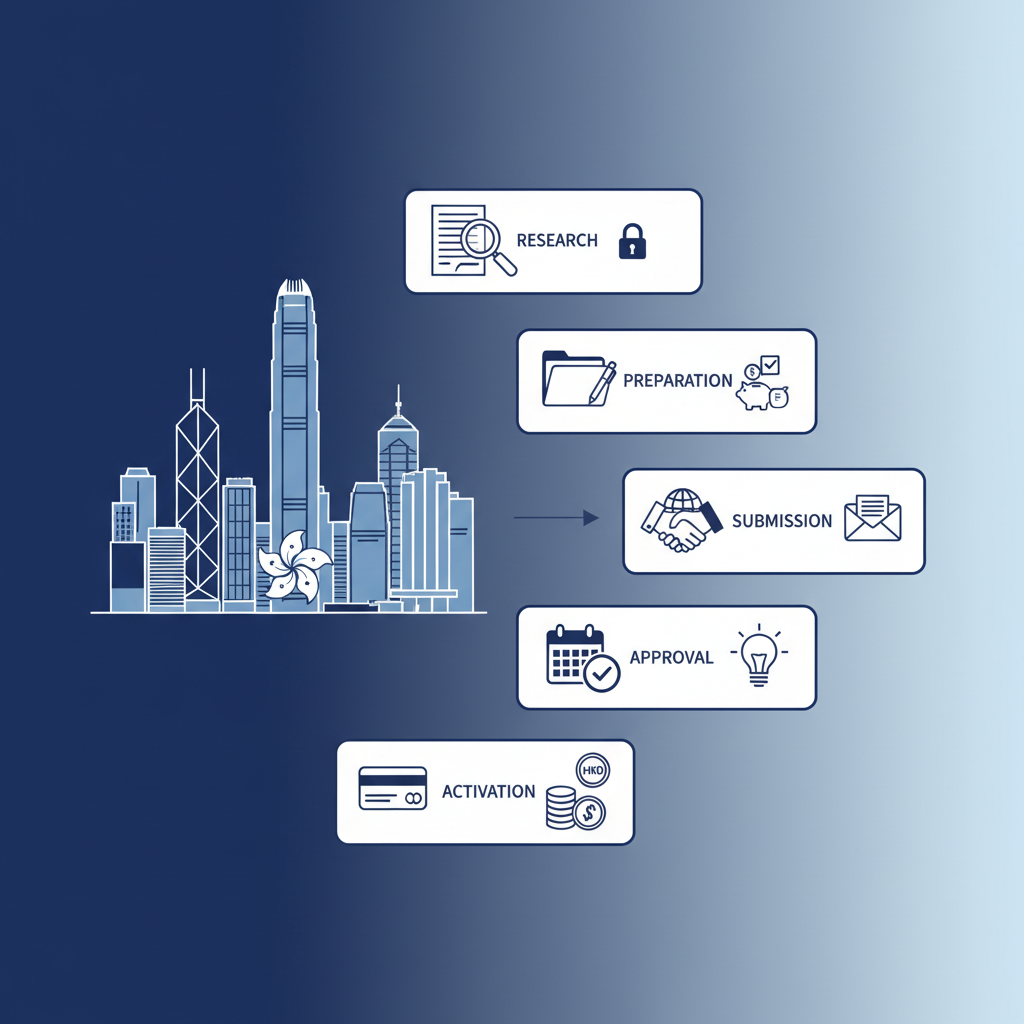
Hong Kong har lenge blitt ansett som et ledende internasjonalt finanssenter, og tilbyr enestående tilgang til globale markeder, et robust rettslig rammeverk og et forretningsvennlig miljø. For gründere og etablerte selskaper er det å opprette en bedriftsbankkonto i Hong Kong et viktig steg for å utnytte disse fordelene. Imidlertid, i en tid med skjerpede globale regler mot hvitvasking (AML) og kjenn-din-kunde (KYC), har prosessen blitt stadig strengere. Denne omfattende guiden har som mål å avmystifisere prosessen og gir en klar, trinnvis oversikt for å lykkes med å åpne en bedriftsbankkonto i Hong Kong.
Forstå Hong Kongs banklandskap
Hong Kongs banksektor er mangfoldig og består av en blanding av lokale og internasjonale banker, hver med varierende krav og tjenestetilbud. Store aktører inkluderer HSBC, Standard Chartered, Bank of China (Hong Kong), DBS og Citibank, blant andre. Selv om alle banker opererer under streng tilsyn fra Hong Kong Monetary Authority (HKMA), kan deres interne retningslinjer for å åpne bedriftskontoer variere betydelig. Noen banker kan være mer imøtekommende overfor oppstartsbedrifter eller spesifikke bransjer, mens andre foretrekker etablerte virksomheter med en betydelig operasjonell historie. Det er viktig å undersøke og velge en bank som samsvarer med dine forretningsbehov, størrelse og operasjonelle profil.
Viktige hensyn før søknad
Før du starter søknadsprosessen, bør flere faktorer vurderes nøye:
- Business Nature and Activity: Banker vil granske virksomhetens art, operative aktiviteter og pengestrømmenes opprinnelse. Virksomheter som opererer i høyrisikosektorer (f.eks. kryptovaluta, gambling, enkelte produksjonsområder) kan møte ekstra granskning eller bli avvist.
- Jurisdiction of Company Incorporation: Selv om selskaper registrert i Hong Kong vanligvis har enklere prosesser, kan utenlandskregistrerte enheter også åpne kontoer, men de kan kreve mer omfattende dokumentasjon og en tydelig begrunnelse for sitt nærvær i Hong Kong.
- Director and Shareholder Residency: Banker foretrekker ofte at minst én direktør eller underskriver er bosatt i Hong Kong, da dette forenkler KYC-prosessen. Hvis alle direktører er ikke-residenter, kan søknaden ta lengre tid og kreve mer detaljerte forklaringer om selskapets tilknytning til Hong Kong.
- Physical Presence and Substance: Banker ser i økende grad etter bevis på reell forretningssubstans i Hong Kong. Dette kan inkludere et fysisk kontor, lokale ansatte, lokale kunder eller leverandører. En ren registrert adresse uten operasjonell aktivitet kan utløse varselsignaler.
- Transaction Volume and Type: Vær forberedt på å beskrive forventet transaksjonsvolum, valutaer du trenger, og arten av dine internasjonale overføringer. Dette hjelper bankene å vurdere hvor godt deres tjenester passer for din virksomhet.


