
Biblioteka artykułów
31 Artykuły o międzynarodowym biznesie, zakładaniu spółek i zgodności z przepisami
Podatek korporacyjny na Mauritiusie: stawki, zachęty i strategiczne korzyści dla biznesu globalnego
Mauritius utrwalił swoją reputację jako wiodące międzynarodowe centrum finansowe, w dużej mierze dzięki atrakcyjnemu reżimowi podatkowemu dla przedsiębiorstw oraz rozległej sieci umów o unikaniu podwójnego opodatkowania. Ten artykuł przedstawia kompleksowy przegląd stawek podatku korporacyjnego, kluczowych zachęt oraz strategicznych korzyści dla firm rozważających Mauritius jako jurysdykcję dla swojej działalności globalnej.
Poruszanie się po sieci umów podatkowych USA: strategiczne korzyści dla międzynarodowych przedsiębiorstw
Stany Zjednoczone dysponują rozległą siecią umów podatkowych mających na celu złagodzenie podwójnego opodatkowania oraz wspieranie międzynarodowego handlu i inwestycji. Zrozumienie i wykorzystanie tych porozumień jest kluczowe dla korporacji wielonarodowych i zagranicznych inwestorów, którzy dążą do optymalizacji swojej pozycji podatkowej i zapewnienia zgodności z przepisami.
Poruszanie się po podatku u źródła od dywidend i tantiem w Portugalii: kompleksowy przewodnik
Zrozumienie reżimu podatku u źródła w Portugalii dotyczącego dywidend i tantiem jest kluczowe dla przedsiębiorstw międzynarodowych i inwestorów. Ten artykuł przedstawia szczegółowy przegląd obowiązujących stawek, zwolnień oraz wpływu umów o unikaniu podwójnego opodatkowania, oferując praktyczne wskazówki dotyczące zgodności i optymalizacji.
Rozległa sieć umów podatkowych Portugalii: strategiczna przewaga dla przedsiębiorstw międzynarodowych
Portugalia może się poszczycić solidną siecią umów o unikaniu podwójnego opodatkowania (DTT), mających na celu zapobieganie podwójnemu opodatkowaniu oraz wspieranie międzynarodowego handlu i inwestycji. Ten artykuł analizuje korzyści, implikacje i strategiczne zalety, które te umowy oferują przedsiębiorstwom działającym w Portugalii lub za jej pośrednictwem, podkreślając kluczowe postanowienia i praktyczne aspekty.
Poruszanie się po podatku u źródła od dywidend i tantiem w Hiszpanii: kompleksowy przewodnik
Zrozumienie systemu podatku u źródła w Hiszpanii dotyczącego dywidend i tantiem jest kluczowe dla międzynarodowych przedsiębiorstw i inwestorów. Ten przewodnik zagłębia się w zawiłości prawa podatkowego Hiszpanii, umów o unikaniu podwójnego opodatkowania oraz praktycznych kwestii mających na celu optymalizację efektywności podatkowej i zapewnienie zgodności.
Obszerna sieć umów podatkowych Hiszpanii: wykorzystanie korzyści dla firm międzynarodowych
Hiszpania dysponuje rozległą siecią umów o unikaniu podwójnego opodatkowania (DTTs), mających na celu zapobieganie podwójnemu opodatkowaniu oraz wspieranie handlu i inwestycji międzynarodowych. W artykule omówiono strategiczne korzyści, jakie te umowy oferują firmom działającym w Hiszpanii lub współpracującym z nią, obejmując kluczowe postanowienia, praktyczne implikacje oraz praktyczne wskazówki maksymalizujące korzyści.
Optymalizacja austriackiego opodatkowania korporacyjnego: Zaawansowane strategie dla firm
Ten obszerny artykuł omawia zaawansowane strategie planowania podatkowego dla przedsiębiorstw działających w Austrii, dostarczając niezbędnych informacji dla przedsiębiorców i specjalistów biznesowych. Obejmuje podatek dochodowy od osób prawnych, VAT, międzynarodowe aspekty podatkowe oraz dostępne zachęty, mając na celu pomoc firmom w efektywnym i zgodnym z przepisami poruszaniu się po austriackim systemie podatkowym.
Podatek u źródła od dywidend i tantiem w Austrii: kompleksowy przewodnik
Ten artykuł przedstawia szczegółowy przegląd podatku u źródła (WHT) od dywidend i tantiem w Austrii, kluczowy dla firm międzynarodowych i inwestorów. Omawia obowiązujące stawki, zwolnienia, umowy o unikaniu podwójnego opodatkowania oraz praktyczne kwestie związane ze zgodnością i optymalizacją.
Rozległa sieć umów podatkowych Austrii: strategiczna przewaga dla przedsiębiorstw międzynarodowych
Austria może pochwalić się rozległą siecią umów o unikaniu podwójnego opodatkowania, oferując znaczące korzyści i strategiczne zalety dla przedsiębiorstw międzynarodowych działających w obrębie jej granic lub poprzez nie. Ten artykuł zagłębia się w to, jak te umowy łagodzą obciążenia podatkowe, zwiększają pewność prawa i sprzyjają inwestycjom transgranicznym, dostarczając kluczowych informacji dla przedsiębiorców i korporacji międzynarodowych.
Rozległa sieć umów podatkowych Niemiec: korzyści dla firm międzynarodowych
Niemcy mają jedną z najbardziej rozbudowanych na świecie sieci umów podatkowych, oferując znaczące korzyści dla firm międzynarodowych działających na rynku niemieckim lub w niego inwestujących. Ten artykuł analizuje, jak te umowy zmniejszają obciążenia podatkowe, zapobiegają podwójnemu opodatkowaniu i wspierają handel oraz inwestycje transgraniczne, dostarczając istotnych informacji dla przedsiębiorców i korporacji międzynarodowych.
Otwieranie globalnych możliwości: rozległa sieć umów podatkowych Holandii dla firm międzynarodowych
Holandia może się poszczycić jedną z najbardziej rozległych i zaawansowanych sieci umów podatkowych na świecie, oferując znaczące korzyści dla firm międzynarodowych. Ten artykuł analizuje, jak te umowy zmniejszają obciążenia podatkowe, łagodzą podwójne opodatkowanie i zwiększają przepływy inwestycji, czyniąc Holandię wiodącym centrum dla operacji globalnych.
Nawigowanie po francuskiej sieci umów podatkowych: strategiczne korzyści dla globalnych przedsiębiorstw
Francja może poszczycić się jedną z najbardziej rozbudowanych na świecie sieci umów podatkowych, oferując istotne korzyści dla przedsiębiorstw międzynarodowych. Ten artykuł wyjaśnia, jak te umowy zmniejszają obciążenia podatkowe, zapobiegają podwójnemu opodatkowaniu i sprzyjają inwestycjom transgranicznym, dostarczając praktycznych wskazówek dla przedsiębiorców i korporacji międzynarodowych działających w Francji lub współpracujących z Francją.
Rozległa sieć umów podatkowych Danii: korzyści dla przedsiębiorstw międzynarodowych
Dania dysponuje rozbudowaną siecią umów o unikaniu podwójnego opodatkowania, oferując znaczące korzyści dla przedsiębiorstw międzynarodowych działających w kraju lub inwestujących w niego. Artykuł opisuje, w jaki sposób te umowy łagodzą obciążenia podatkowe, zwiększają pewność prawną i sprzyjają transgranicznej aktywności gospodarczej, dostarczając kluczowych informacji dla przedsiębiorców i inwestorów.
Otwieranie globalnych możliwości: strategiczne zalety sieci umów podatkowych Jersey dla przedsiębiorstw międzynarodowych
Rozbudowana sieć umów podatkowych Jersey oferuje znaczące korzyści dla przedsiębiorstw międzynarodowych poszukujących efektywnych transgranicznych operacji i obniżonych zobowiązań podatkowych. W tym artykule omówiono korzyści strategiczne, ramy regulacyjne oraz praktyczne implikacje wykorzystania umów o unikaniu podwójnego opodatkowania Jersey i mechanizmów wymiany informacji.
Orientowanie się w szwajcarskim podatku u źródła: dywidendy i tantiemy dla przedsiębiorstw międzynarodowych
Reżim szwajcarskiego podatku u źródła, w szczególności dotyczący dywidend i tantiem, jest kluczowym czynnikiem dla przedsiębiorstw i inwestorów międzynarodowych. Zrozumienie jego zawiłości, w tym stawek krajowych, umów o unikaniu podwójnego opodatkowania i mechanizmów ulg, jest kluczowe dla optymalizacji struktur finansowych i zapewnienia zgodności.
Rozległa sieć umów podatkowych Szwajcarii: strategiczna przewaga dla przedsiębiorstw międzynarodowych
Rozległa sieć umów o unikaniu podwójnego opodatkowania Szwajcarii oferuje znaczące korzyści dla przedsiębiorstw międzynarodowych dążących do optymalizacji swojej pozycji podatkowej i złagodzenia złożoności podatkowych w transgranicznym obrocie. Artykuł omawia korzyści, mechanizmy i strategiczne implikacje sieci DTA Szwajcarii dla przedsiębiorstw działających globalnie.
Sieć umów podatkowych Isle of Man: Odblokowanie korzyści dla międzynarodowego biznesu
Rozbudowana sieć umów podatkowych Isle of Man przynosi istotne korzyści przedsiębiorstwom międzynarodowym dążącym do efektywności podatkowej i pewności. Artykuł omawia, jak te porozumienia ułatwiają handel transgraniczny, zapobiegają podwójnemu opodatkowaniu i zwiększają atrakcyjność wyspy jako globalnego centrum biznesowego.
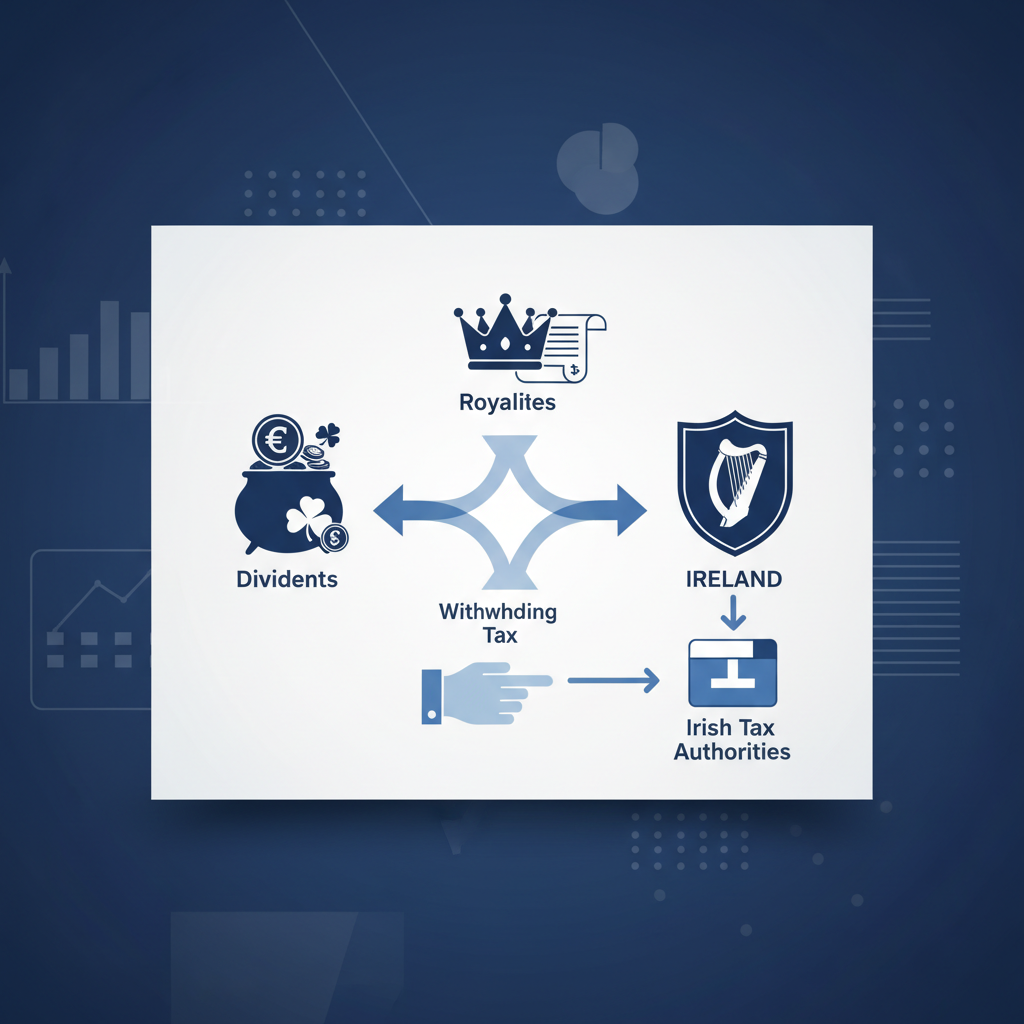
Poruszanie się po podatku u źródła od dywidend i tantiem w Irlandii: kompleksowy przewodnik
Irlandzki krajobraz podatkowy, szczególnie w zakresie dywidend i tantiem, stwarza zarówno możliwości, jak i złożoności dla firm międzynarodowych. Ten artykuł przedstawia dogłębne spojrzenie na reżim podatku u źródła (WHT), oferując praktyczne wskazówki dla przedsiębiorców i profesjonalistów. Zrozumienie tych przepisów jest kluczowe dla skutecznego planowania finansowego i zgodności na rynku irlandzkim.
Rozległa sieć umów podatkowych Irlandii: strategiczna przewaga dla firm globalnych
Rozległa i stale rozwijająca się sieć umów o unikaniu podwójnego opodatkowania Irlandii przynosi istotne korzyści przedsiębiorstwom międzynarodowym chcącym założyć lub rozszerzyć działalność. Artykuł ten opisuje, jak te umowy obniżają obciążenia podatkowe, ograniczają ryzyko i zwiększają atrakcyjność Irlandii jako globalnego centrum biznesowego.
Sieć umów podatkowych Luksemburga: przewaga strategiczna dla przedsiębiorstw międzynarodowych
Rozległa sieć umów o unikaniu podwójnego opodatkowania Luksemburga jest kamieniem węgielnym jego atrakcyjności jako globalnego centrum finansowego. Niniejszy artykuł bada, jak te umowy zapewniają istotne korzyści, w tym obniżone podatki u źródła i zwiększoną pewność prawną, dla międzynarodowych korporacji i inwestorów działających za pośrednictwem Luksemburga.