
Навигация по ландшафту финансирования UK: варианты для стартапов и SMEs
Обеспечение достаточного финансирования — критическая задача для стартапов и малых и средних предприятий (SMEs) в Великобритании. Этот всесторонний гид исследует разнообразные пути финансирования — от традиционных банковских кредитов до инновационного акционерного финансирования — и предлагает практические рекомендации для предпринимателей.
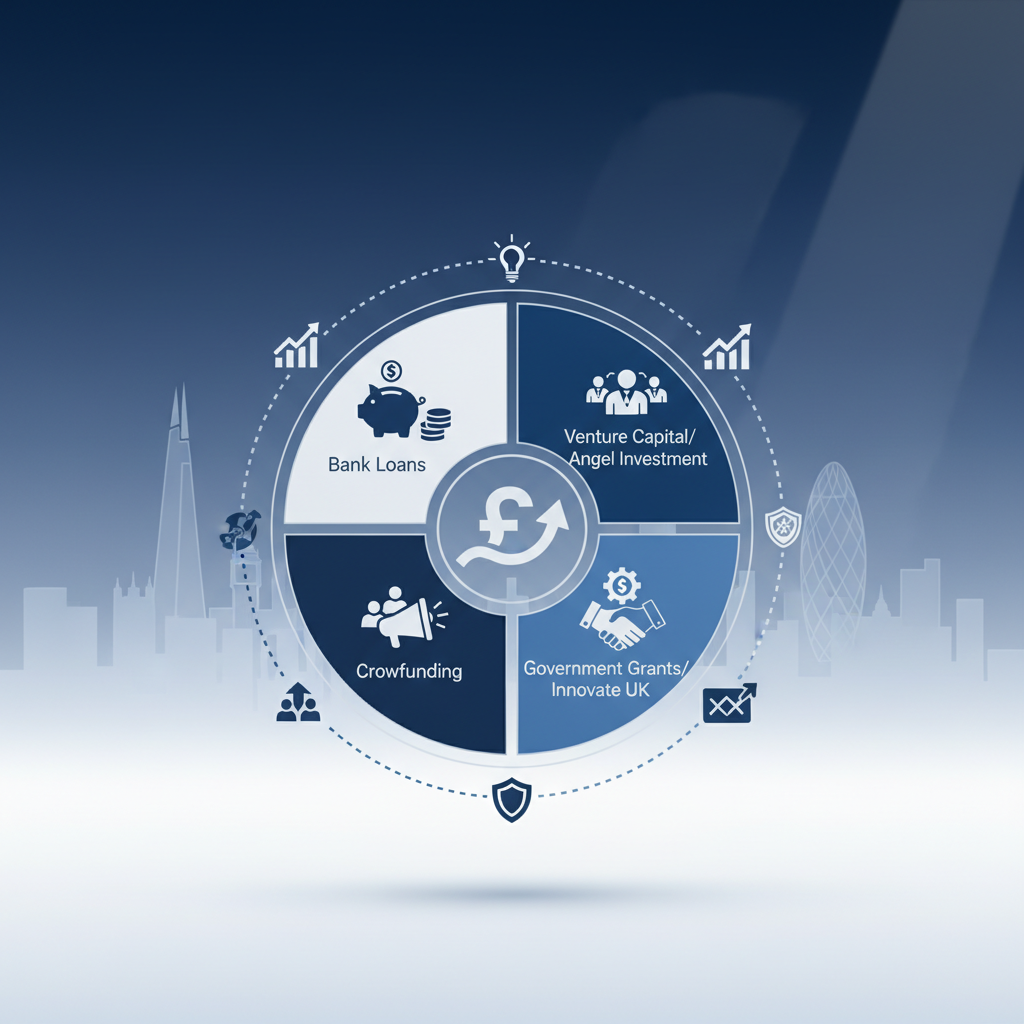
Навигация по ландшафту финансирования UK: варианты для стартапов и SMEs
Живой предпринимательский экосистема Великобритании является плодородной почвой для инноваций и роста. Однако постоянной проблемой как для начинающих стартапов, так и для устоявшихся малых и средних предприятий (SMEs) остаётся привлечение необходимого капитала для запуска, масштабирования и поддержания деятельности. Ландшафт финансирования в UK динамичен и многогранен, предлагая спектр вариантов, адаптированных к разным стадиям развития бизнеса, профилям риска и амбициям роста. Понимание этих опций, связанных с ними регуляций, процессов, затрат и сроков имеет первостепенное значение для любого владельца бизнеса, стремящегося преуспеть в конкурентной среде.
Традиционное долговое финансирование: основа финансирования SMEs
Традиционное долговое финансирование, преимущественно через банки, по-прежнему остаётся краеугольным камнем для многих британских компаний. Эти варианты, как правило, хорошо понятны и предлагают предсказуемые графики погашения, что делает их привлекательными для бизнесов со стабильными денежными потоками и материальными активами. Однако они часто требуют хорошей кредитной истории, обоснованного бизнес-плана и иногда персональных гарантий.
Банковские кредиты и овердрафты
Банковские кредиты: Доступны в розничных банках и challenger banks; обычно представлены в различных формах, включая срочные кредиты, обеспеченные кредиты (под активы, такие как недвижимость или оборудование) и необеспеченные кредиты. Срочные кредиты предлагают единовременную сумму с фиксированными или плавающими процентными ставками и установленным сроком погашения, обычно от 1 до 10 лет. Для обеспеченных кредитов процентные ставки часто ниже за счёт сниженного риска для кредитора. Необеспеченные кредиты, будучи более гибкими, часто сопровождаются более высокими процентными ставками и меньшими суммами займа.
Овердрафты: Предоставляют гибкое краткосрочное решение по финансированию, позволяя компаниям снимать сумму, превышающую остаток на текущем счёте, в пределах согласованного лимита. Они идеальны для управления колебаниями денежного потока, но могут быть дорогими при длительном использовании из‑за ежедневных процентов.
Ключевые соображения: Банки обычно оценивают кредитоспособность бизнеса, финансовые прогнозы и залоговое обеспечение. Процесс подачи заявки может занять несколько недель и требует подробных финансовых отчётов, бизнес-плана и иногда личной финансовой информации. Процентные ставки значительно варьируются в зависимости от кредитора, типа займа и уровня воспринимаемого риска. Регулирование осуществляется в первую очередь Financial Conduct Authority (FCA).
Финансирование активов и финансирование счетов
Финансирование активов: В эту категорию входят соглашения о покупке в рассрочку (hire purchase) и лизинговые договоры, позволяющие бизнесу приобретать необходимое оборудование, транспорт или машины без крупных первоначальных вложений. При hire purchase выплаты производятся в рассрочку с последующим переходом права собственности на актив, тогда как лизинг предоставляет право пользования без права собственности. Это особенно полезно для компаний, которым требуются значительные капитальные вложения, но которые хотят сохранить оборотный капитал.
**Финансирование счетов (факторинг и Disc


