
Navigera i UK:s finansieringslandskap: Alternativ för startups och SMEs
Att säkra tillräcklig finansiering är en kritisk utmaning för startups och Small and Medium-sized Enterprises (SMEs) i United Kingdom. Denna omfattande guide utforskar de olika finansieringsvägar som finns, från traditionella banklån till innovativ aktiefinansiering, och erbjuder praktiska insikter för entreprenörer.
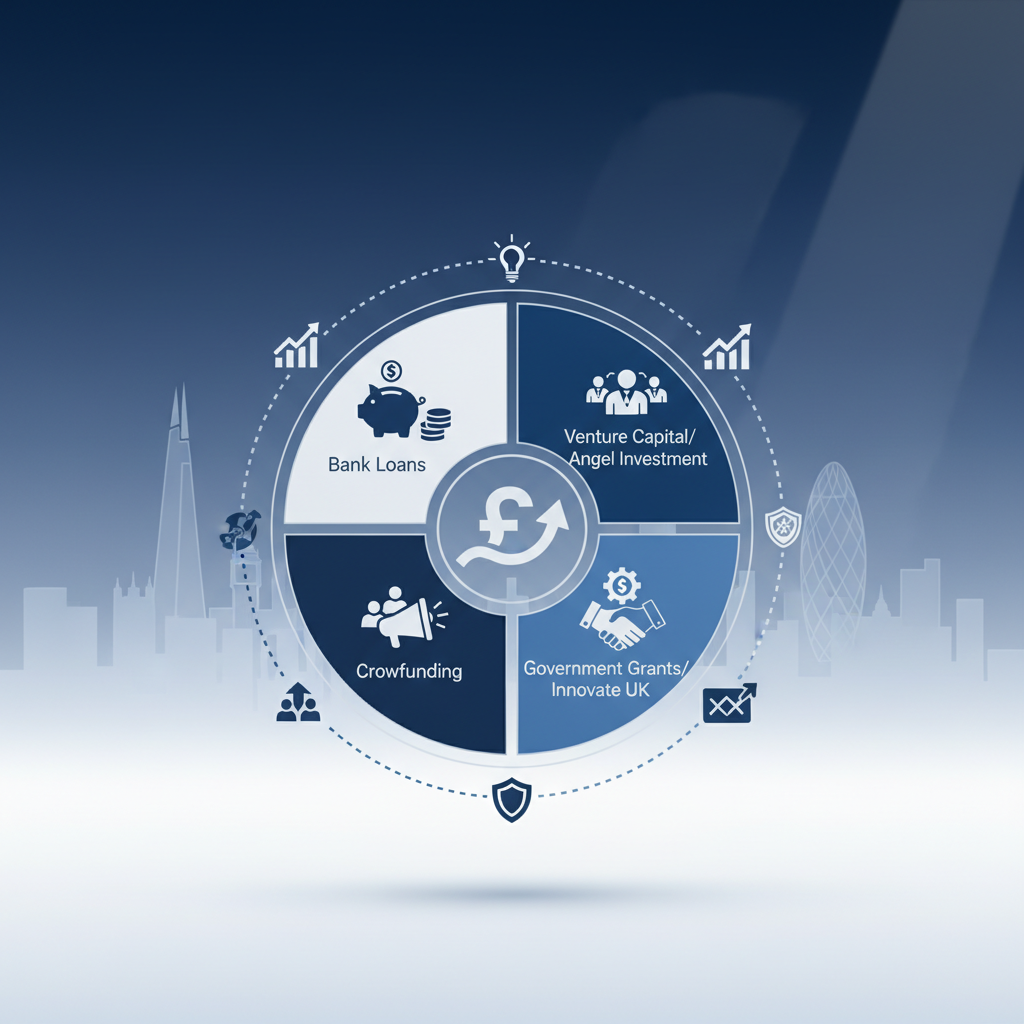
Navigera i UK:s finansieringslandskap: Alternativ för startups och SMEs
Det livfulla entreprenöriella ekosystemet i United Kingdom är en bördig mark för innovation och tillväxt. En ständigt återkommande utmaning för både nyuppstartade startups och etablerade Small and Medium-sized Enterprises (SMEs) är att säkra det kapital som behövs för att starta, växa och upprätthålla verksamheten. UK:s finansieringslandskap är dynamiskt och mångfacetterat, och erbjuder ett spektrum av alternativ anpassade efter olika stadier av företagsutveckling, riskprofiler och tillväxtambitioner. Att förstå dessa alternativ, deras tillhörande regler, processer, kostnader och tidslinjer är avgörande för varje företagsägare som vill blomstra på en konkurrensutsatt marknad.
Traditionell skuldfinansiering: Rygggraden i SME-finansiering
Traditionell skuldfinansiering, främst via banker, förblir en hörnsten för många UK-företag. Dessa alternativ är i allmänhet välkända och erbjuder förutsägbara återbetalningsscheman, vilket gör dem attraktiva för företag med stabila kassaflöden och materiella tillgångar. De kräver dock ofta en stark kredithistorik, en gedigen affärsplan och ibland personliga garantier.
Banklån och checkräkningskredit
Banklån: Tillgängliga från storbanken på gatan och challenger-banker, förekommer dessa vanligtvis i olika former, inklusive amorteringslån, säkerställda lån (mot tillgångar som fastighet eller maskiner) och osäkerställda lån. Amorteringslån erbjuder en engångssumma med fast eller rörlig ränta och en bestämd återbetalningsperiod, vanligtvis mellan 1 och 10 år. För säkerställda lån är räntorna ofta lägre på grund av minskad risk för långivaren. Osäkerställda lån, även om de är mer flexibla, har ofta högre räntor och mindre lånebelopp.
Övertrassering / Checkräkningskredit: Dessa erbjuder en flexibel kortsiktig finansieringslösning som tillåter företag att ta ut mer pengar än vad som finns på deras transaktionskonto, upp till en överenskommen gräns. De är idealiska för att hantera varierande kassaflöden men kan bli kostsamma om de används under längre perioder på grund av dagliga ränteavgifter.
Viktiga överväganden: Banker kommer typiskt att bedöma ett företags kreditvärdighet, finansiella prognoser och säkerheter. Ansökningsprocessen kan ta flera veckor och kräver detaljerade finansiella rapporter, affärsplaner och ibland personlig ekonomisk information. Räntor varierar avsevärt beroende på långivare, lånetyp och uppfattad risk. Regelövervakning sköts primärt av Financial Conduct Authority (FCA).
Tillgångsfinansiering och fakturafinansiering
Tillgångsfinansiering: Denna kategori inkluderar köp på avbetalning och leasingavtal, vilket gör det möjligt för företag att skaffa nödvändig utrustning, fordon eller maskiner utan en stor initial kapitalinsats. Köp på avbetalning innebär att man betalar av i rater över tid och blir ägare till tillgången i slutet, medan leasing ger användningsrättigheter utan äganderätt. Detta är särskilt användbart för företag som behöver betydande kapitalutgifter men vill bevara rörelsekapital.
**Fakturafinansiering (Factoring och Disc


