
驾驭英国融资格局:初创公司与中小企业(SMEs)的选择
在英国,获得足够的资金对初创公司和中小企业(SMEs)来说是一项关键挑战。本指南全面探讨了从传统银行贷款到创新股权融资等多样化的融资途径,为企业家提供实用见解。
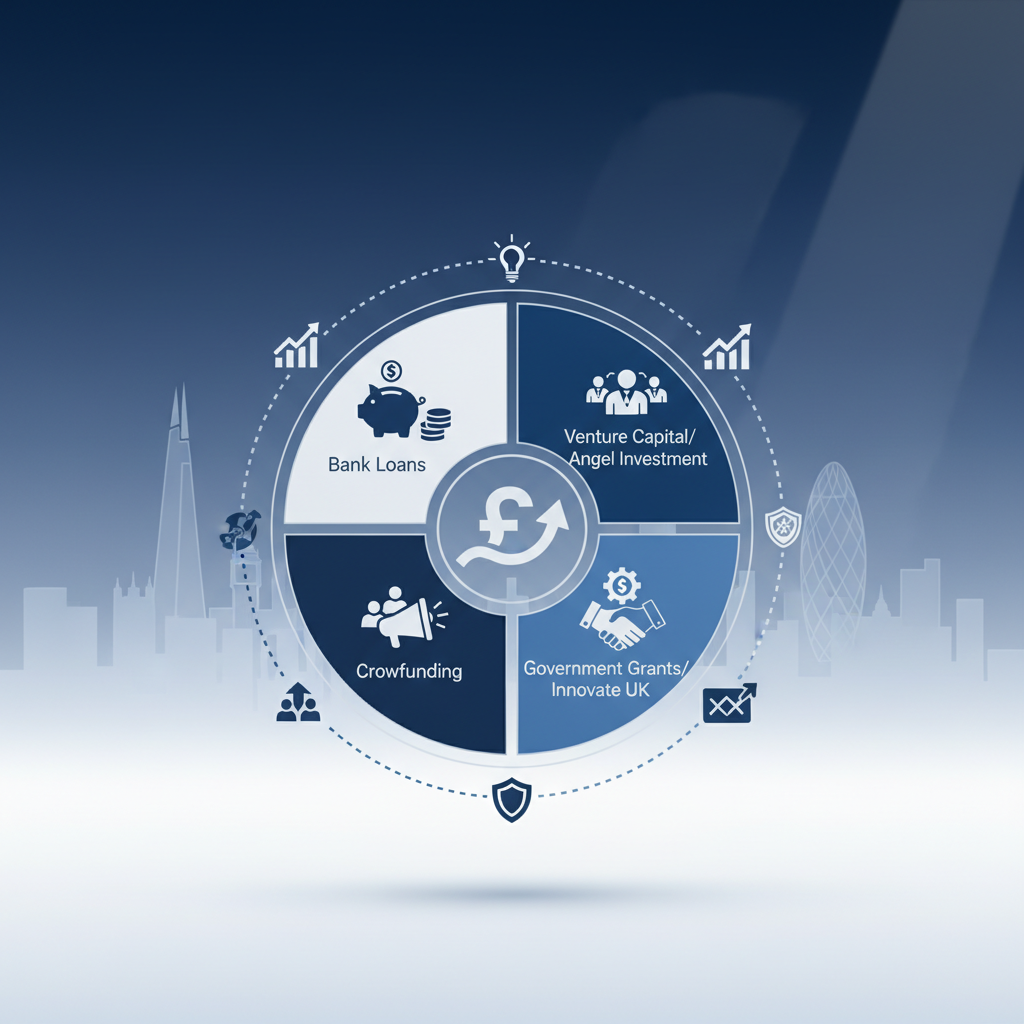
驾驭英国融资格局:初创公司与中小企业(SMEs)的选择
英国充满活力的创业生态系统为创新和增长提供了肥沃土壤。然而,对于初创公司和已建立的中小企业(SMEs)而言,一个长期存在的挑战仍然是获取启动、扩展和维持运营所需的资本。英国的融资格局动态且多面,提供了一系列针对不同业务发展阶段、风险偏好和增长目标的选项。理解这些选项及其相关的监管、流程、成本和时间表,对于任何希望在竞争市场中蓬勃发展的企业主来说至关重要。
传统债务融资:中小企业融资的支柱
传统债务融资,主要通过银行渠道,仍然是许多英国企业的基石。这些选项通常易于理解并提供可预测的还款计划,对于具有稳定现金流和有形资产的企业具有吸引力。然而,它们通常要求良好的信用记录、稳健的商业计划,有时还需要个人担保。
银行贷款与透支
银行贷款: 来自高街银行和挑战者银行(challenger banks)的贷款通常有多种形式,包括定期贷款、担保贷款(以物业或机器等资产作抵押)和无担保贷款。定期贷款提供一次性本金,利率可为固定或浮动,并有固定的还款期限,通常为 1 到 10 年。由于对放款方风险较低,担保贷款的利率通常较低。无担保贷款虽然更灵活,但往往利率更高且贷款额度较小。
透支: 透支提供了一种灵活的短期融资解决方案,允许企业在其往来账户中提取超过余额的资金,但不得超过约定限额。它们非常适合管理波动的现金流,但如果长期使用可能代价高昂,因为通常按日计息。
关键考虑因素: 银行通常会评估企业的信用状况、财务预测和抵押品。申请流程可能需要数周时间,需提供详细的财务报表、商业计划,有时还需个人财务信息。利率根据放款方、贷款类型和风险评估有显著差异。监管主要由 Financial Conduct Authority (FCA) 负责。
资产融资与发票融资
资产融资: 该类别包括分期购置(hire purchase)和租赁协议,允许企业在无需大量前期资本支出的情况下取得必要的设备、车辆或机械。分期购置涉及分期付款,最终拥有资产所有权;而租赁则提供使用权而不转移所有权。对于需要大量资本支出的企业但希望保留流动资金而言,这尤其有用。
发票融资(保理和贴现


